
Der Wiener Unternehmenssitz allein bestimmt nicht, bis wann eine slowenische MwSt-Registrierung erforderlich ist. Entscheidend sind die konkrete Geschäftstätigkeit in Slowenien und die Frage, wer die Umsatzsteuer schuldet. Die Suchfrage „MwSt Registrierung slowenische Betriebsstätte Fristen 2026 für Betriebe aus Wien“ lässt sich deshalb nicht mit einer pauschalen Frist beantworten. Für ein ausländisches Unternehmen kann die Registrierung bereits ab der ersten steuerpflichtigen Lieferung relevant sein, sofern nicht das Reverse-Charge-Verfahren greift. Auch für Unternehmen aus Deutschland und der Schweiz gilt: Der Sitz im jeweiligen Heimatland reicht nicht aus, um den Registrierungsbedarf in Slowenien zu bestimmen.
Eine umsatzsteuerliche Registrierung und das Vorliegen einer Betriebsstätte sind getrennt zu prüfen. Nutzen Sie die folgende Checkliste, um Tätigkeitsbeginn, Umsatzarten und mögliche Fristauslöser geordnet festzuhalten. So können Sie offene Fragen gezielter mit der slowenischen Finanzverwaltung FURS oder einer fachkundigen Steuerberatung klären.
Wichtigste Erkenntnisse
- Prüfen Sie Betriebsstättenstatus und MwSt-Registrierung getrennt. Der Unternehmenssitz in Wien allein entscheidet nicht über den Registrierungsbedarf in Slowenien.
- Dokumentieren Sie geplanten Tätigkeitsbeginn, Umsatzarten und den Zeitpunkt des ersten möglichen steuerpflichtigen Umsatzes. Diese Angaben helfen, mögliche Fristauslöser einzugrenzen.
- Bei der MwSt Registrierung slowenische Betriebsstätte Fristen 2026 für Betriebe aus Wien kommt es auf den Einzelfall an. Gleichen Sie die Voraussetzungen und Fristen mit aktuellen Informationen der FURS ab.
- Ermitteln Sie zuerst den konkreten Registrierungsgrund. Prüfen Sie anschließend die aktuelle Unterlagenliste und den passenden Einreichungsweg.
MwSt-Registrierung in Slowenien: Was eine Betriebsstätte für Wiener Unternehmen bedeutet
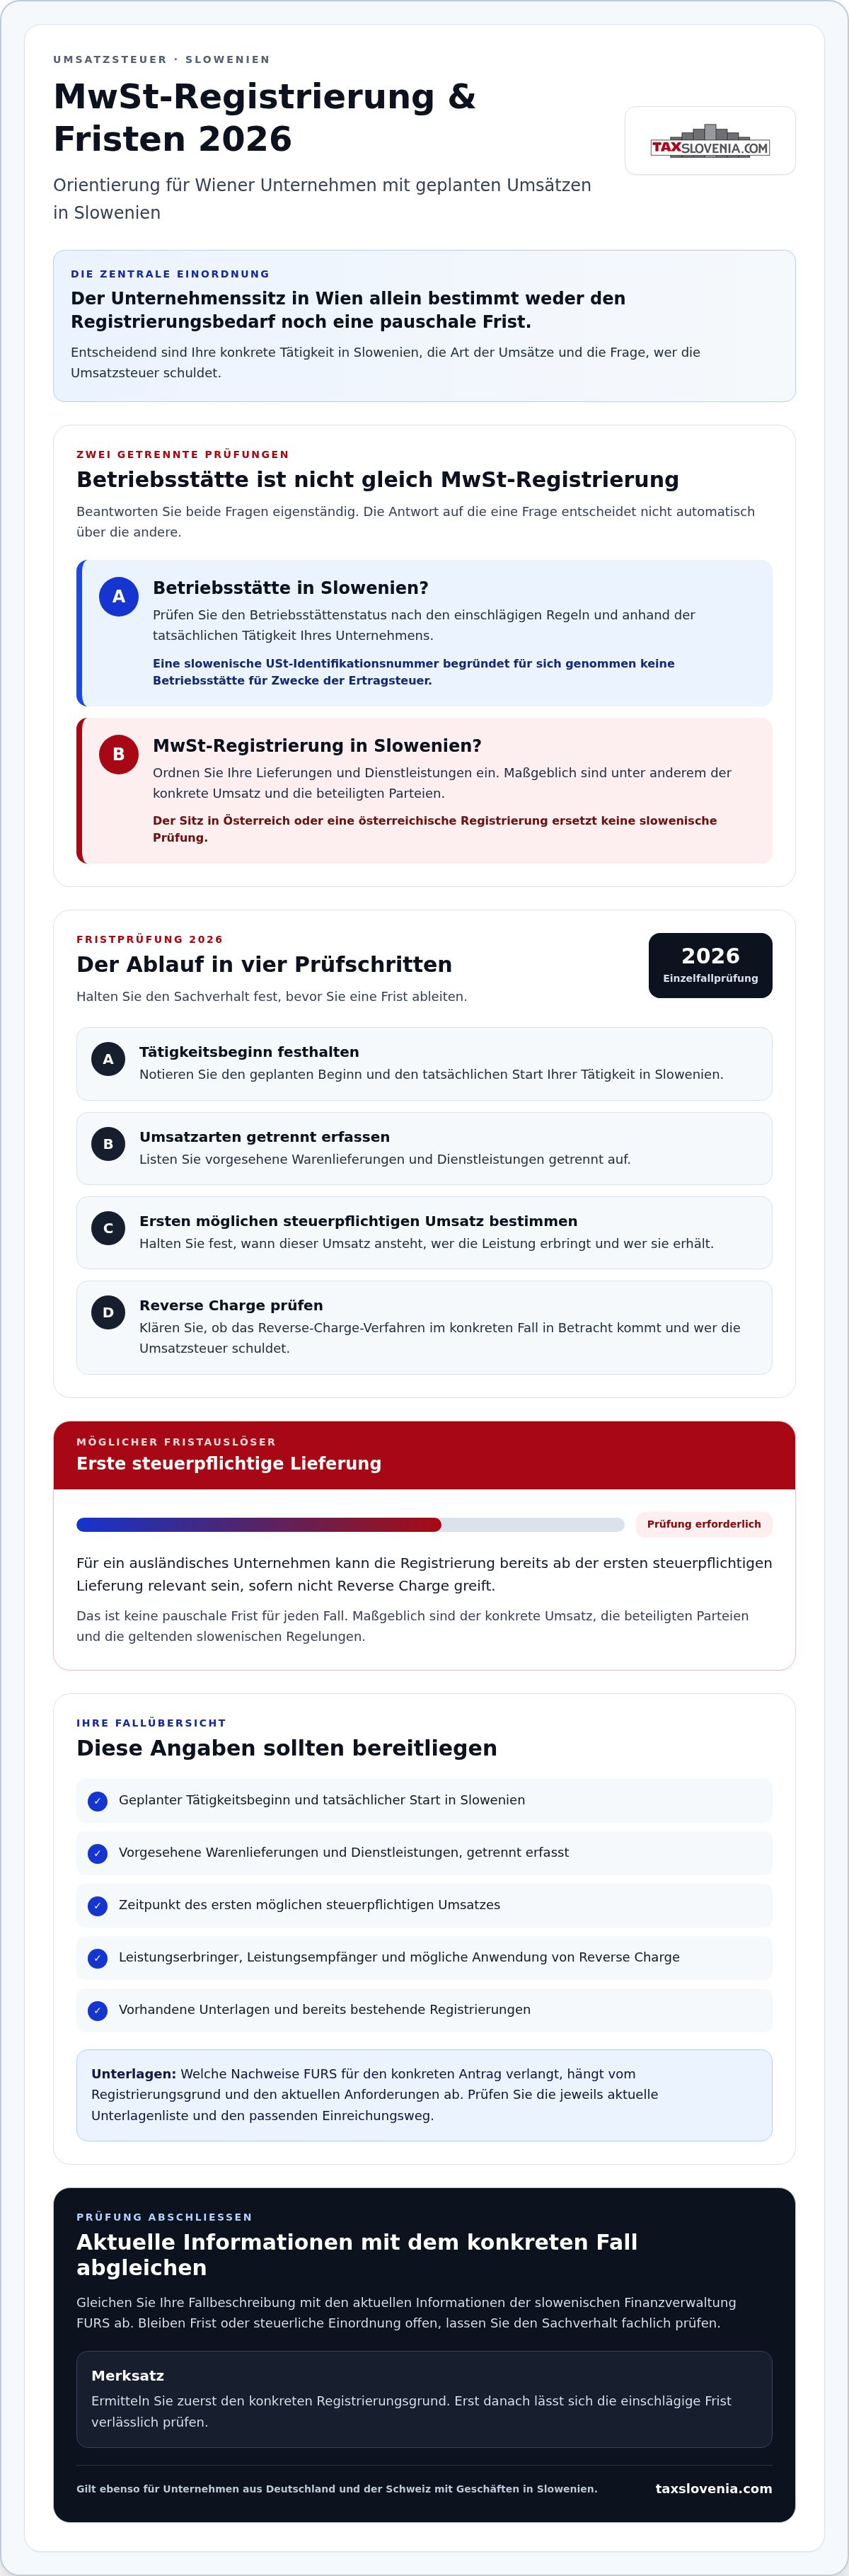
Für ein Unternehmen aus Wien sind zwei Fragen getrennt zu beantworten: Liegt nach den einschlägigen Regeln eine Betriebsstätte in Slowenien vor, und muss sich das Unternehmen dort umsatzsteuerlich registrieren? Die Antwort auf die eine Frage entscheidet nicht automatisch über die andere. Auch eine slowenische USt‑Identifikationsnummer begründet für sich genommen keine Betriebsstätte für Zwecke der Ertragsteuer.
Der Unternehmenssitz in Österreich ist somit nicht allein ausschlaggebend. Prüfen Sie, welche Tätigkeiten Ihr Unternehmen tatsächlich in Slowenien ausübt und welche Umsätze damit verbunden sind. Die Umsatzsteuer betrifft Lieferungen und Leistungen; einen allgemeinen Überblick bieten die Grundlagen der Umsatzsteuer. Die konkrete umsatzsteuerliche Einordnung hängt jedoch vom jeweiligen Sachverhalt ab. Das gilt ebenso für Unternehmen mit Sitz in Deutschland oder der Schweiz, die Geschäfte in Slowenien aufnehmen.
Welche Geschäftstätigkeiten lösen eine Prüfung der MwSt-Registrierung aus?
Erfassen Sie Warenlieferungen und Dienstleistungen getrennt. Notieren Sie für jede geplante Tätigkeit, wann sie in Slowenien beginnt, wer die Leistung erbringt und wer sie erhält. Halten Sie außerdem fest, wann der erste mögliche steuerpflichtige Umsatz ansteht und ob das Reverse-Charge-Verfahren in Betracht kommt. Für ein ausländisches Unternehmen kann eine Registrierung ab der ersten steuerpflichtigen Lieferung relevant sein, sofern nicht Reverse Charge greift. Lassen Sie die konkrete Einordnung und Frist anhand aktueller slowenischer Behördeninformationen prüfen.
Kernaussage: „Ob und wann ein Wiener Unternehmen in Slowenien umsatzsteuerlich registrierungspflichtig wird, hängt von der konkreten Tätigkeit und der Umsatzart ab, nicht allein von der Bezeichnung als Betriebsstätte.“ Die Frage MwSt Registrierung slowenische Betriebsstätte Fristen 2026 für Betriebe aus Wien lässt sich deshalb nur anhand des Einzelfalls beantworten. Als weiterführende Orientierung dient der Pillar „Steuerberatung Slowenien: Der umfassende Leitfaden für Unternehmen 2026“.
Fristen 2026 prüfen: Checkliste für Wiener Betriebe vor slowenischen Umsätzen
Prüfen Sie den Registrierungsbedarf, bevor der erste mögliche steuerpflichtige Umsatz in Slowenien anfällt. Für ausländische Unternehmen kann die Registrierung ab der ersten steuerpflichtigen Lieferung relevant sein, sofern nicht das Reverse-Charge-Verfahren greift. Daraus folgt jedoch keine einheitliche Vorlauffrist für jeden Fall. Maßgeblich sind der konkrete Umsatz, die beteiligten Parteien und die geltenden slowenischen Regelungen.
Halten Sie diese Angaben fest, bevor Sie eine Frist ermitteln:
- den geplanten Beginn der Tätigkeit in Slowenien und den tatsächlichen Start;
- die vorgesehenen Warenlieferungen und Dienstleistungen, jeweils getrennt;
- den Zeitpunkt des ersten möglichen steuerpflichtigen Umsatzes;
- wer die Leistung erbringt und wer sie erhält sowie ob Reverse Charge in Betracht kommt.
Gleichen Sie diese Fallbeschreibung mit den aktuellen Informationen der slowenischen Finanzverwaltung FURS ab. Wenn daraus weder die Frist noch die steuerliche Einordnung eindeutig hervorgeht, lassen Sie den konkreten Fall fachlich prüfen. Ohne bestätigten Registrierungsgrund ist eine pauschale Kalenderfrist nicht verlässlich. Die Frage MwSt Registrierung slowenische Betriebsstätte Fristen 2026 für Betriebe aus Wien muss daher anhand Ihrer Geschäftstätigkeit beantwortet werden.
Welche Angaben vor der Fristprüfung bereitliegen sollten
Fassen Sie Ihr Geschäftsmodell, die geplanten Umsätze und alle relevanten Zeitpunkte übersichtlich zusammen. Notieren Sie außerdem, welche Unterlagen bereits vorliegen und welche Registrierungen Ihr Unternehmen schon hat. Welche Angaben FURS für den konkreten Antrag verlangt, sollten Sie anhand der aktuellen Anforderungen prüfen. Eine österreichische Registrierung oder USt‑Identifikationsnummer ersetzt keine slowenische Registrierung. Bei offenen Fragen können Sie Unterstützung zur Prüfung Ihres Registrierungsfalls anfragen.
Slowenische MwSt-Registrierung vorbereiten: Unterlagen, Prüfung und nächste Schritte
Beginnen Sie mit einer geordneten Fallübersicht, nicht mit einer pauschalen Liste vermeintlich zwingender Dokumente. Welche Nachweise für eine slowenische MwSt-Registrierung erforderlich sind, hängt vom Registrierungsgrund und den aktuellen Anforderungen ab. Stellen Sie zunächst folgende Informationen zusammen:
- Beschreibung der Geschäftstätigkeit und der geplanten Umsätze in Slowenien;
- Zeitpunkte des Tätigkeitsbeginns und der ersten möglichen steuerpflichtigen Umsätze;
- Angaben zur österreichischen Gesellschaft und zu bereits bestehenden Registrierungen;
- vorhandene Verträge, Rechnungen oder sonstige Unterlagen, soweit sie den Fall dokumentieren.
Prüfen Sie anschließend, welche Unterlagen FURS für Ihren konkreten Registrierungsgrund verlangt. Klären Sie auch die Zuständigkeit, den aktuellen Einreichungsweg und die Nutzung von eDavki anhand der geltenden Verfahrensinformationen. Leiten Sie aus einer allgemeinen Ablaufbeschreibung keine ungeprüften Anforderungen ab. Mit einer vollständigen Fallübersicht lässt sich die Frage MwSt Registrierung slowenische Betriebsstätte Fristen 2026 für Betriebe aus Wien gezielter fachlich prüfen.
Wann professionelle Unterstützung bei der Registrierung sinnvoll ist
Fachliche Beratung ist sinnvoll, wenn Betriebsstättenstatus, Umsatzart oder Beginn einer möglichen Frist nicht eindeutig einzuordnen sind. TaxSlovenia unterstützt Unternehmen mit Steuerberatung und MwSt-Registrierungen in Slowenien. Vor einer Anfrage erleichtern eine kurze Beschreibung Ihrer Tätigkeit, die relevanten Umsatzzeitpunkte und Angaben zu bisherigen Registrierungen die Prüfung des Falls.
Wenn Sie die Einordnung oder den nächsten Schritt abstimmen möchten, können Sie eine MwSt-Registrierung in Slowenien fachlich prüfen lassen.
Prüfen Sie Ihren Registrierungsfall rechtzeitig und strukturiert
Für Wiener Unternehmen sind Betriebsstättenstatus und umsatzsteuerliche Registrierung getrennt zu beurteilen. Welche Registrierung erforderlich ist und wann eine Frist beginnt, hängt von der tatsächlichen Tätigkeit, der Umsatzart und den konkreten Umständen ab. Erfassen Sie deshalb Tätigkeitsbeginn, geplante Umsätze und relevante Zeitpunkte. Prüfen Sie Fristen und erforderliche Unterlagen anhand aktueller slowenischer Behördeninformationen, statt von einer pauschalen Kalenderfrist auszugehen.
Die Frage „MwSt Registrierung slowenische Betriebsstätte Fristen 2026 für Betriebe aus Wien“ lässt sich nur im konkreten Einzelfall beantworten. TaxSlovenia unterstützt slowenische und internationale Unternehmen bei MwSt-Registrierungen und steuerlichen Fragen. So können Sie offene Punkte geordnet prüfen und die nächsten Schritte klären.
Mit einer sorgfältigen Vorbereitung schaffen Sie eine verlässliche Grundlage für Ihre geschäftlichen Aktivitäten in Slowenien.
Häufige Fragen zur MwSt-Registrierung in Slowenien
Wann muss sich ein Wiener Unternehmen in Slowenien für die MwSt registrieren?
Ein Wiener Unternehmen sollte die Registrierung prüfen, bevor es steuerpflichtige Umsätze in Slowenien ausführt. Für nicht in Slowenien ansässige Unternehmen gibt es nach den aktuellen Informationen keine Registrierungsschwelle. Eine Registrierung kann ab der ersten steuerpflichtigen Lieferung erforderlich sein, sofern nicht das Reverse-Charge-Verfahren greift. Die MwSt Registrierung slowenische Betriebsstätte Fristen 2026 für Betriebe aus Wien richtet sich daher nach Umsatzart und Einzelfall.
Führt eine slowenische Betriebsstätte automatisch zu einer MwSt-Registrierung?
Nein. Der Betriebsstättenstatus und die umsatzsteuerliche Registrierung sind getrennt zu beurteilen. Eine Betriebsstätte führt nicht allein aufgrund ihrer Bezeichnung automatisch zu einer MwSt-Registrierung. Entscheidend sind die konkreten Tätigkeiten, die ausgeführten Umsätze und die Frage, ob die Steuerschuld auf den Leistungsempfänger übergeht. Lassen Sie beide Fragen anhand der aktuellen slowenischen Vorschriften und Ihres Geschäftsmodells separat prüfen.
Welche Unterlagen benötigt ein österreichisches Unternehmen für die MwSt-Registrierung in Slowenien?
Welche Unterlagen erforderlich sind, hängt vom Registrierungsgrund und den geltenden Anforderungen ab. Stellen Sie zunächst Informationen zur österreichischen Gesellschaft, zur Tätigkeit in Slowenien, zu geplanten Umsätzen und relevanten Zeitpunkten sowie zu bestehenden Registrierungen zusammen. Verträge oder Rechnungen können helfen, den Fall zu dokumentieren. Lassen Sie die aktuelle Unterlagenliste für Ihren konkreten Fall bei der slowenischen Finanzverwaltung FURS oder fachkundig prüfen.
Kann ein Wiener Unternehmen eine slowenische USt‑Identifikationsnummer vor dem ersten Umsatz beantragen?
Ob eine Beantragung vor dem ersten Umsatz möglich ist, hängt vom Registrierungsgrund und den aktuellen Verfahrensvorgaben ab. Klären Sie dies rechtzeitig mit FURS oder einer fachkundigen Steuerberatung, statt den ersten Umsatz als allgemeingültigen Antragszeitpunkt anzunehmen. Eine österreichische USt‑Identifikationsnummer ersetzt keine slowenische. Prüfen Sie auch die aktuellen Voraussetzungen und den Einreichungsweg über eDavki.
Disclaimer
The information provided in this article is for general informational purposes only and does not constitute tax, legal, accounting or other professional advice. Tax treatment may vary depending on the specific facts and circumstances, and legislation and administrative practice may change over time. Before making any decision or taking any action based on this information, we recommend obtaining professional advice tailored to your individual circumstances.


