Wussten Sie, dass eine fehlerhafte Einordnung Ihrer geschäftlichen Aktivitäten in Slowenien dazu führen kann, dass Ihre Gewinne trotz bestehender Verträge doppelt belastet werden? Viele Unternehmer und Grenzgänger stehen vor der Herausforderung, die bürokratischen Hürden und unterschiedlichen Meldefristen zwischen Österreich und Slowenien richtig zu deuten. Es ist absolut nachvollziehbar, dass die Sorge vor steuerlichen Nachzahlungen oder langwierigen Prüfungsverfahren die Freude an grenzüberschreitenden Projekten trübt.
Das Doppelbesteuerungsabkommen Österreich Slowenien dient als Ihr wichtigster Schutzschild gegen diese Risiken. In diesem umfassenden Leitfaden für das Jahr 2026 zeigen wir Ihnen auf, wie das Abkommen Ihre Steuerlast regelt und unter welchen Voraussetzungen Sie rechtssicher von Ihren Tätigkeiten profitieren. Wir schaffen Klarheit über den Ort der Besteuerung und helfen Ihnen dabei, unnötige finanzielle Belastungen sowie administrative Fehler zu vermeiden.
Dieser Artikel führt Sie schrittweise durch die kritischen Aspekte der Betriebsstättendefinition, die Anwendung der 183-Tage-Regelung bei unselbstständiger Arbeit sowie die aktuellen Quellensteuersätze für Dividenden und Zinsen. Sie erhalten eine fundierte Entscheidungsgrundlage, um Ihre steuerlichen Pflichten in beiden Staaten präzise zu erfüllen und Ihre internationale Präsenz auf ein stabiles rechtliches Fundament zu stellen.
Wichtigste Erkenntnisse
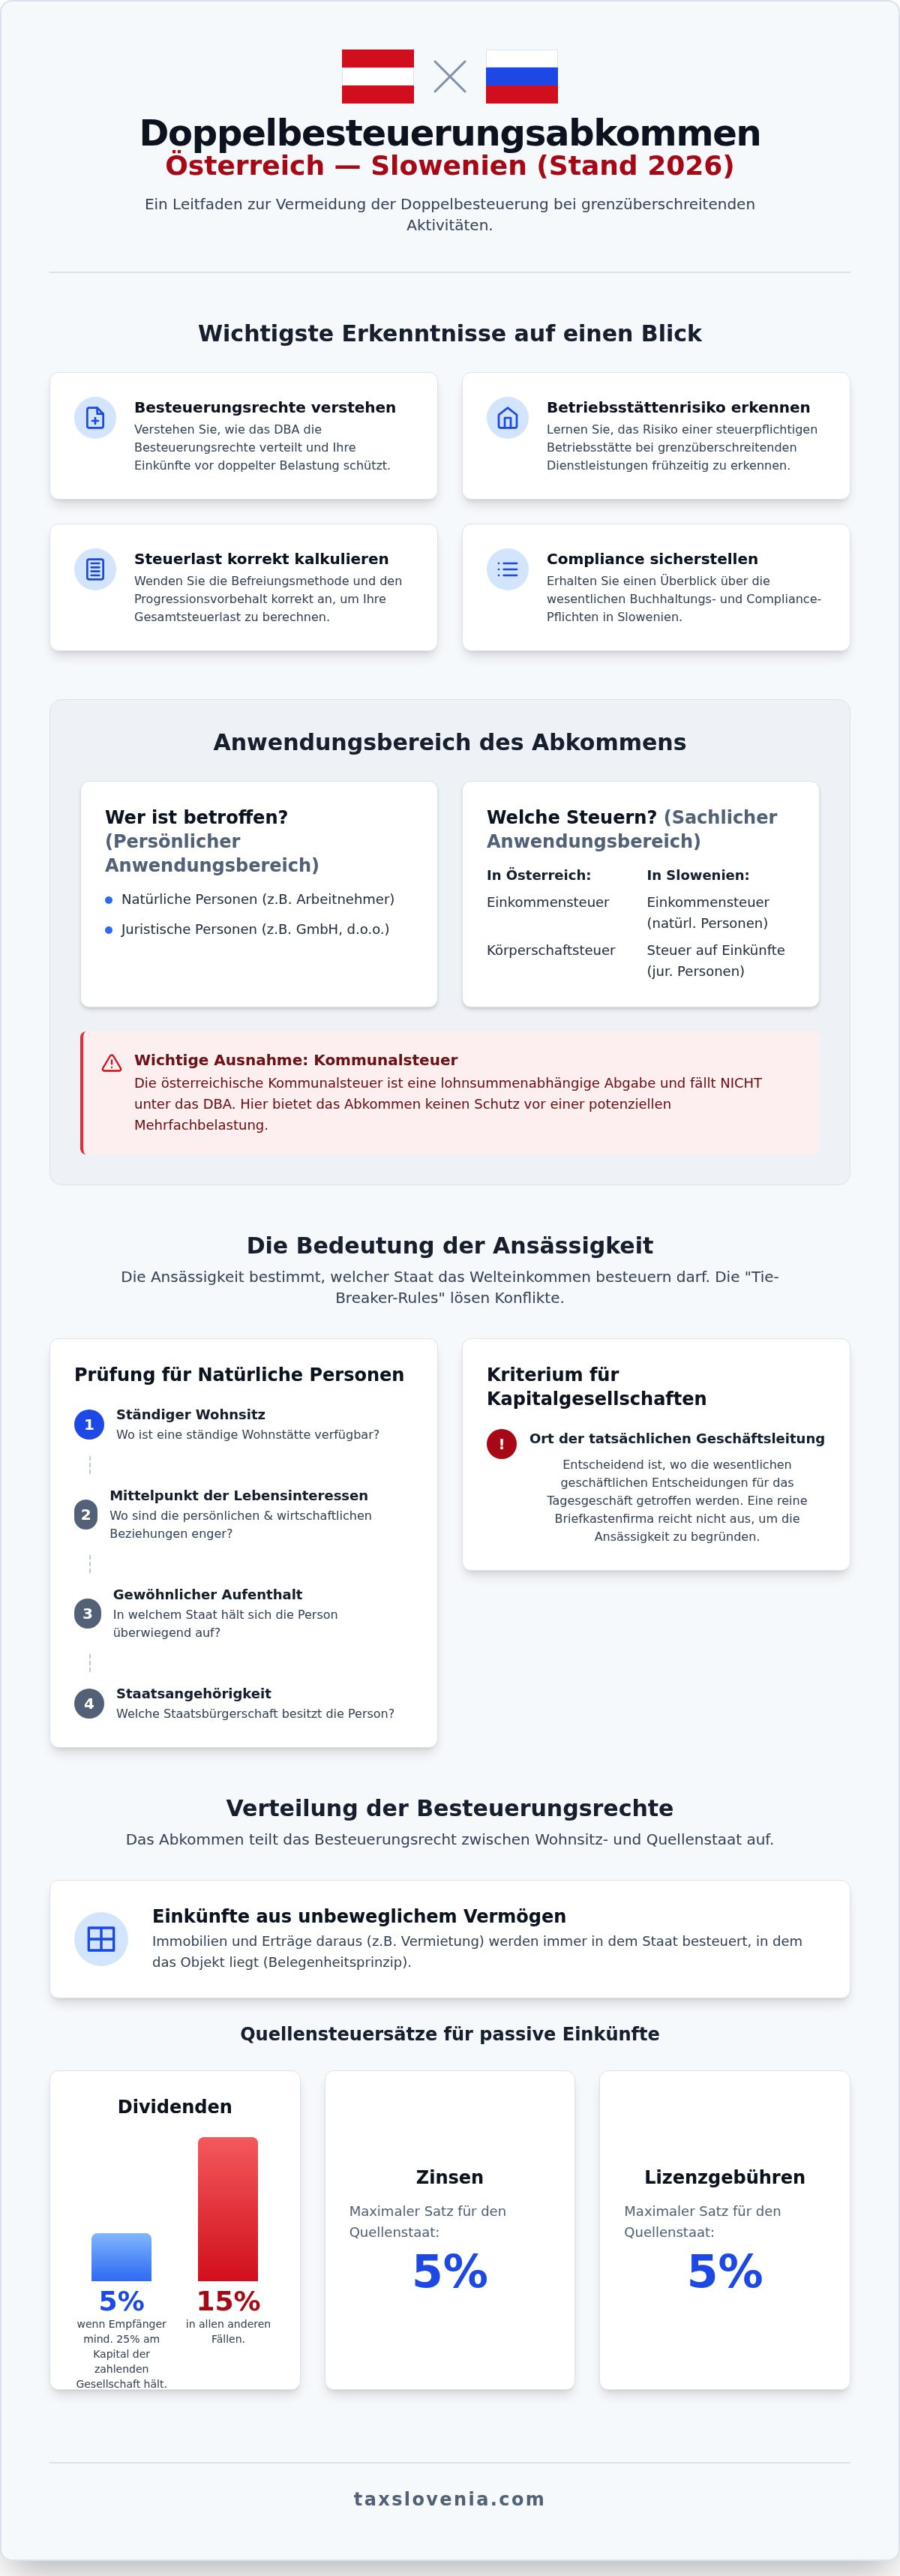
- Sie verstehen die grundlegende Verteilung der Besteuerungsrechte und wie das Doppelbesteuerungsabkommen Österreich Slowenien Ihre Einkünfte vor einer zweifachen Belastung schützt.
- Sie lernen, das Risiko einer steuerpflichtigen Betriebsstätte bei grenzüberschreitenden Dienstleistungen frühzeitig zu erkennen und rechtssicher abzugrenzen.
- Wir zeigen Ihnen, wie Sie die Befreiungsmethode und den Progressionsvorbehalt korrekt anwenden, um Ihre steuerliche Gesamtbelastung in Österreich präzise zu kalkulieren.
- Sie erhalten einen Überblick über die wesentlichen Compliance-Regeln und Buchhaltungspflichten, die für einen rechtlich einwandfreien Geschäftsbetrieb in Slowenien unerlässlich sind.
Grundlagen des DBA Österreich Slowenien im Jahr 2026
Das Doppelbesteuerungsabkommen Österreich Slowenien bildet das rechtliche Rückgrat für alle wirtschaftlichen Verflechtungen zwischen diesen beiden Nachbarstaaten. Als völkerrechtlicher Vertrag regelt es verbindlich, welcher Staat in welcher Situation das Besteuerungsrecht erhält. Das übergeordnete Ziel besteht darin, eine zweifache Belastung derselben Einkünfte zu verhindern. Dies ist für die grenzüberschreitende Mobilität von Kapital und Arbeitskräften essenziell. Die Grundlagen der Doppelbesteuerungsabkommen sehen vor, dass diese Verträge die nationalen Steuergesetze nicht ersetzen. Stattdessen koordinieren sie deren Anwendung und schränken sie gegebenenfalls ein. Im Jahr 2026 ist zudem die Wirkung des Multilateralen Instruments (MLI) zu beachten. Diese Ergänzung hat das ursprüngliche Abkommen modernisiert, um missbräuchliche Steuergestaltungen zu erschweren und die Transparenz zwischen den Finanzbehörden zu erhöhen.
Persönlicher und sachlicher Anwendungsbereich
Das Abkommen entfaltet seine Wirkung für natürliche Personen sowie für juristische Personen, die in mindestens einem der beiden Staaten ansässig sind. Sachlich umfasst es die Steuern vom Einkommen und vom Vermögen. In Österreich betrifft dies primär die Einkommensteuer und die Körperschaftsteuer. Auf slowenischer Seite sind die Einkommensteuer natürlicher Personen sowie die Steuer auf Einkünfte juristischer Personen maßgeblich. Ein wichtiges Detail für österreichische Unternehmer betrifft die Kommunalsteuer. Diese fällt nicht unter das Abkommen. Da es sich hierbei um eine lohnsummenabhängige Abgabe handelt, die nicht als Steuer vom Einkommen qualifiziert wird, bietet das DBA hier keinen direkten Schutz vor einer potenziellen Mehrfachbelastung.
Die Bedeutung der Ansässigkeit
Die steuerliche Ansässigkeit ist der entscheidende Anknüpfungspunkt für die korrekte Anwendung des Vertrages. Sie bestimmt, welcher Staat als Wohnsitzstaat gilt und somit grundsätzlich das Recht zur Besteuerung des Welteinkommens hat. Bei natürlichen Personen ist der ständige Wohnsitz maßgebend. Bestehen Wohnsitze in beiden Ländern gleichzeitig, kommt der Mittelpunkt der Lebensinteressen ins Spiel. Hierbei werden persönliche und wirtschaftliche Beziehungen gewichtet. Dazu zählen etwa der Aufenthaltsort der Familie oder der Ort der regelmäßigen Berufsausübung.
Falls eine eindeutige Zuordnung auf dieser Basis scheitert, greifen die sogenannten Tie-Breaker-Rules. Diese Kaskade prüft nacheinander den gewöhnlichen Aufenthalt und die Staatsangehörigkeit. Für Kapitalgesellschaften wie die österreichische GmbH oder die slowenische d.o.o. gilt ein anderes Kriterium: der Ort der tatsächlichen Geschäftsleitung. Es reicht nicht aus, lediglich eine Briefkastenfirma vor Ort zu führen. Entscheidend ist der Ort, an dem die wesentlichen geschäftlichen Entscheidungen für das Tagesgeschäft tatsächlich getroffen werden. Nur wer seine Ansässigkeit im Rahmen des Doppelbesteuerungsabkommen Österreich Slowenien präzise bestimmt, kann die Vorteile der Vermeidungsmethoden rechtssicher nutzen.
Verteilung der Besteuerungsrechte: Wer darf was besteuern?
Das Doppelbesteuerungsabkommen Österreich Slowenien regelt das Spannungsfeld zwischen dem Welteinkommensprinzip des Wohnsitzstaates und dem Territorialitätsprinzip des Quellenstaates. Während Österreich als Wohnsitzstaat grundsätzlich das Recht hat, das gesamte weltweite Einkommen seiner ansässigen Personen zu besteuern, räumt das Abkommen Slowenien für bestimmte Einkunftsarten ein primäres Besteuerungsrecht ein. Dies gilt insbesondere für Einkünfte aus unbeweglichem Vermögen. Immobilien und Erträge aus deren Vermietung oder Verpachtung werden stets in dem Staat besteuert, in dem das Objekt liegt. Ein Österreicher mit einer Mietimmobilie in Slowenien muss diese Einkünfte also primär dort versteuern.
Bei passivem Einkommen wie Dividenden, Zinsen und Lizenzgebühren sieht das Abkommen eine Aufteilung vor. Der Quellenstaat darf eine begrenzte Quellensteuer einbehalten, die im Wohnsitzstaat meist angerechnet wird. Für das Jahr 2026 gelten folgende Sätze:
- Dividenden: 5 % der Bruttodividende, wenn die empfangende Gesellschaft mindestens 25 % am Kapital hält. In allen anderen Fällen beträgt der Satz 15 %.
- Zinsen: Der Quellenstaat darf maximal 5 % Steuern einbehalten.
- Lizenzgebühren: Hier ist die Quellensteuer ebenfalls auf 5 % begrenzt.
Unternehmensgewinne und das Betriebsstättenprinzip
Gewinne eines Unternehmens werden grundsätzlich nur im Ansässigkeitsstaat besteuert, es sei denn, die Tätigkeit wird über eine Betriebsstätte im anderen Staat ausgeübt. Eine Betriebsstätte ist eine feste Geschäftseinrichtung, durch die die Tätigkeit ganz oder teilweise ausgeübt wird. Für Bauausführungen und Montagen gilt eine spezifische Frist: Eine Betriebsstätte entsteht erst dann, wenn die Dauer des Projekts zwölf Monate überschreitet. Kurze Unterbrechungen hemmen diesen Fristenlauf nicht. Sobald eine Betriebsstätte vorliegt, müssen die ihr zuzurechnenden Gewinne nach dem Fremdvergleichsgrundsatz ermittelt werden. Dies bedeutet, dass die Betriebsstätte so zu behandeln ist, als wäre sie ein unabhängiges Unternehmen unter gleichen oder ähnlichen Bedingungen.
Einkünfte aus nichtselbständiger Arbeit
Gehälter und Löhne werden primär dort besteuert, wo die Arbeit physisch ausgeübt wird. Das Arbeitsortprinzip erfährt jedoch durch die 183-Tage-Regelung eine wichtige Ausnahme. Das Besteuerungsrecht bleibt beim Wohnsitzstaat, wenn der Arbeitnehmer sich insgesamt nicht länger als 183 Tage im Kalenderjahr im Tätigkeitsstaat aufhält, der Arbeitgeber nicht im Tätigkeitsstaat ansässig ist und die Vergütung nicht von einer dortigen Betriebsstätte getragen wird. Für eine rechtssichere Abwicklung Ihrer grenzüberschreitenden Aktivitäten empfiehlt sich eine spezialisierte Steuerberatung für Unternehmen, die beide Rechtsordnungen im Detail kennt. Bei Grenzgängern, die täglich zwischen Wohnort und Arbeitsplatz pendeln, ist zudem die genaue Dokumentation der Arbeitstage für die Finanzbehörden entscheidend, um Nachzahlungen zu vermeiden.
Betriebsstättenrisiken und grenzüberschreitende Dienstleistungen
Die Abgrenzung zwischen einer bloßen vorübergehenden Dienstleistung und einer steuerpflichtigen Betriebsstätte ist in der Praxis oft fließend. Während eine Dienstleistung ohne feste Einrichtung in Slowenien meist keine lokale Ertragsteuerpflicht auslöst, ändert sich die Lage sofort, sobald eine feste Geschäftseinrichtung vorliegt. Das Doppelbesteuerungsabkommen Österreich Slowenien sieht vor, dass Gewinne eines österreichischen Unternehmens nur dann in Slowenien besteuert werden dürfen, wenn sie einer dortigen Betriebsstätte zuzurechnen sind. Ein oft unterschätztes Risiko ist die sogenannte Vertreterbetriebsstätte. Wenn eine Person in Slowenien für ein österreichisches Unternehmen tätig ist und regelmäßig Verträge im Namen der Firma abschließt, kann dies eine Steuerpflicht auslösen. Dies gilt selbst dann, wenn kein physisches Büro angemietet wurde.
Die Dienstleistungsbetriebsstätte in der Praxis
Ein Projekt gilt in Slowenien als steuerlich präsent, sobald die Kriterien einer Betriebsstätte erfüllt sind. Bei IT-Consulting oder Ingenieursleistungen entstehen Fehler häufig dadurch, dass österreichische Mitarbeiter über einen längeren Zeitraum feste Arbeitsplätze in den Räumlichkeiten des slowenischen Kunden nutzen. Die slowenischen Finanzbehörden können dies als Verfügungsmacht über eine feste Geschäftseinrichtung auslegen. Eine frühzeitige MwSt-Registrierung ist für viele Dienstleister ohnehin unumgänglich, führt aber nicht automatisch zu einer Betriebsstätte im Sinne der Ertragsteuer. Es ist jedoch essenziell, diese beiden Ebenen strikt zu trennen. Werden Dokumentationspflichten zur Gewinnabgrenzung vernachlässigt, drohen bei einer Betriebsprüfung empfindliche Strafzahlungen und eine Doppelbesteuerung, die sich nur mühsam über ein Verständigungsverfahren korrigieren lässt.
Vergleich: Besteuerung mit vs. ohne Betriebsstätte
Die steuerlichen Konsequenzen unterscheiden sich erheblich. Ohne Betriebsstätte bleibt das Besteuerungsrecht für die Unternehmensgewinne vollständig in Österreich. Der administrative Aufwand beschränkt sich auf die Einhaltung der Umsatzsteuerregeln und eventuelle Meldepflichten für entsandte Mitarbeiter. Liegt hingegen eine Betriebsstätte vor, muss für diesen Teil des Unternehmens eine eigene Buchhaltung in Slowenien geführt werden. Die Gewinne der Betriebsstätte unterliegen der slowenischen Körperschaftsteuer, wobei die in Slowenien gezahlte Steuer gemäß den Regeln im Doppelbesteuerungsabkommen Österreich Slowenien in Österreich angerechnet wird.
Eine freiwillige Zweigniederlassung kann Vorteile bieten, wenn eine langfristige Marktpräsenz geplant ist. Sie schafft lokales Vertrauen und erleichtert die Abwicklung von HR-Prozessen vor Ort. Dem gegenüber steht der erhöhte Compliance-Aufwand. Um Projekte rechtssicher zu gestalten, sollten Verträge so formuliert sein, dass die Unabhängigkeit des Dienstleisters gewahrt bleibt. Eine präzise Zeitplanung hilft zudem, die 12-Monats-Frist bei Bau- und Montageleistungen nicht ungewollt zu überschreiten. Wer hier besonnen agiert, vermeidet die Komplexität einer ungeplanten Betriebsstätte.
Methoden zur Vermeidung der Doppelbesteuerung
Um eine doppelte Belastung Ihrer Einkünfte zu verhindern, sieht das Doppelbesteuerungsabkommen Österreich Slowenien zwei wesentliche Verfahren vor. In der Praxis wendet Österreich für die meisten Einkunftsarten, wie etwa Gewinne aus einer slowenischen Betriebsstätte oder Gehälter aus lokaler Beschäftigung, die Befreiungsmethode an. Das bedeutet, dass diese Einkünfte in Österreich von der Steuer freigestellt sind. Sie unterliegen jedoch dem Progressionsvorbehalt. Das Finanzamt rechnet diese Beträge fiktiv zu Ihrem Gesamteinkommen hinzu, um den Steuersatz für Ihre in Österreich verbleibenden Einkünfte zu bestimmen. Dies führt oft zu einem höheren Steuersatz auf das österreichische Einkommen, obwohl die slowenischen Beträge selbst nicht nochmals besteuert werden.
Bei passiven Einkünften wie Dividenden, Zinsen oder Lizenzgebühren kommt hingegen die Anrechnungsmethode zum Einsatz. Hierbei darf Slowenien als Quellenstaat eine begrenzte Steuer einbehalten. Diese gezahlte Steuer wird in Ihrer österreichischen Steuererklärung direkt von der festgesetzten Steuer abgezogen. Es findet also eine Verrechnung statt, die sicherstellt, dass Sie insgesamt nicht mehr Steuern zahlen, als der höhere der beiden nationalen Steuersätze vorsieht.
Quellensteuerreduktion und Erstattungsverfahren
Die Reduktion der slowenischen Quellensteuer auf die im DBA vorgesehenen Sätze von 5 % oder 15 % erfolgt nicht automatisch. Sie müssen Ihre Ansässigkeit in Österreich förmlich nachweisen. Hierfür ist das slowenische ZDP-Formular (Zahtevek za oprostitev davka) entscheidend. Dieses Formular muss vom zuständigen österreichischen Finanzamt bestätigt und dem slowenischen Auszahler vor der Transaktion vorgelegt werden. Wurde die Steuer bereits in voller Höhe von 25 % einbehalten, können Sie einen Rückerstattungsantrag stellen. Die Frist hierfür beträgt in Slowenien in der Regel fünf Jahre ab dem Ende des Jahres, in dem die Steuer einbehalten wurde. Dennoch ist die Vorab-Befreiung aufgrund des Liquiditätsvorteils stets vorzuziehen.
Anti-Missbrauchsbestimmungen (PPT-Test)
Im Jahr 2026 ist die Prüfung der wirtschaftlichen Substanz durch das Multilaterale Instrument (MLI) strenger denn je. Der Principal Purpose Test (PPT) ermöglicht es den Behörden, Abkommensvorteile zu versagen, wenn der Hauptzweck einer Gestaltung lediglich die Erlangung dieser Steuervorteile war. Um den Vorwurf des "Treaty Shopping" zu vermeiden, müssen Firmenstrukturen in Slowenien über echte wirtschaftliche Substanz verfügen. Ein reiner Briefkasten reicht nicht aus. Erforderlich sind angemessene Geschäftsräume sowie Personal vor Ort, das über die notwendigen Kompetenzen verfügt, um die geschäftlichen Entscheidungen tatsächlich in Slowenien zu treffen. Für die rechtssichere Umsetzung dieser komplexen Regelungen unterstützt Sie unsere Steuerberatung für Unternehmen direkt vor Ort in Slowenien.
Steuer-Compliance und Buchhaltung in Slowenien
Die rechtliche Einordnung durch das Doppelbesteuerungsabkommen Österreich Slowenien hat unmittelbare Auswirkungen auf Ihre administrativen Pflichten vor Ort. Sobald eine Tätigkeit die Schwelle zu einer Betriebsstätte überschreitet, entsteht eine eigenständige Buchführungspflicht nach slowenischem Recht. Es reicht in diesem Fall nicht mehr aus, die Umsätze lediglich in der österreichischen Buchhaltung zu erfassen. Die slowenischen Finanzbehörden fordern eine lückenlose Dokumentation nach lokalen Standards. Dies umfasst die Erstellung einer Bilanz sowie einer Gewinn- und Verlustrechnung für den slowenischen Teilbetrieb. Eine professionelle Begleitung ist hier unerlässlich, um die formale Korrektheit sicherzustellen und das Risiko von Schätzungen durch die Finanzverwaltung zu minimieren.
Für ausländische Arbeitgeber, die Personal nach Slowenien entsenden, bestehen spezifische Meldepflichten, selbst wenn keine Ertragsteuerpflicht vorliegt. Entsendungen müssen vorab gemeldet werden. Die Einhaltung der slowenischen Mindestlohn- sowie Arbeitszeitbestimmungen ist strikt zu dokumentieren. Eine integrierte Lösung, die Buchhaltung und Steuerberatung vereint, bietet hier den größten Mehrwert. Sie sorgt dafür, dass steuerliche Optimierungspotenziale aus dem DBA direkt in die laufende Buchführung einfließen und Meldefristen zuverlässig gewahrt bleiben. Lokale Expertise ist der Schlüssel, um die Kommunikation mit den Behörden effizient und rechtssicher zu gestalten.
Unterstützung durch TaxSlovenia
Wir begleiten Sie bei jedem Schritt Ihres Engagements auf dem slowenischen Markt. Unsere Experten führen eine individuelle Prüfung Ihrer Betriebsstättensituation durch, um Risiken frühzeitig zu identifizieren. Wir übernehmen für Sie die komplette MwSt-Registrierung sowie die laufenden Buchhaltungsdienstleistungen vor Ort. Zudem bietet unsere HR- und Arbeitsrechtsberatung Sicherheit bei komplexen Entsendungsszenarien oder einem dauerhaften Dienstverhältnis mit ausländischen Arbeitgebern. Wir agieren als Ihr fachkundiger Wegweiser durch die lokalen regulatorischen Rahmenbedingungen.
Ihr Fahrplan für den slowenischen Markt
Ein strukturierter Markteintritt minimiert steuerliche Risiken von Beginn an. Folgen Sie diesem bewährten Ablauf:
- Schritt 1: Durchführung einer steuerlichen Vorab-Analyse Ihres Geschäftsmodells zur Identifikation von Betriebsstättenrisiken im Rahmen des Doppelbesteuerungsabkommen Österreich Slowenien.
- Schritt 2: Rechtzeitige Einholung notwendiger Ansässigkeitsbescheinigungen zur Anwendung reduzierter Quellensteuersätze auf Dividenden oder Zinsen.
- Schritt 3: Etablierung einer laufenden Compliance-Struktur für die Buchhaltung und das gesetzliche Meldewesen in Slowenien.
Sichern Sie Ihren unternehmerischen Erfolg durch rechtliche Fundiertheit und lokale Expertise. Kontaktieren Sie TaxSlovenia für eine Erstberatung.
Strategische Rechtssicherheit für Ihre Aktivitäten in Slowenien
Das Doppelbesteuerungsabkommen Österreich Slowenien bildet im Jahr 2026 das verlässliche Fundament für Ihren wirtschaftlichen Erfolg im Nachbarstaat. Die korrekte Anwendung der 183-Tage-Regelung und die präzise Bestimmung von Betriebsstätten sind keine bloßen Formalitäten, sondern essenzielle Hebel zur Vermeidung unnötiger Steuerlasten. Durch die Verschärfungen im Rahmen des Multilateralen Instruments (MLI) ist eine substanzielle Präsenz vor Ort wichtiger denn je geworden, um Abkommensvorteile rechtssicher in Anspruch zu nehmen. Wer hier proaktiv agiert, schützt seine Gewinne vor doppelter Belastung.
Als spezialisierte Experten für grenzüberschreitendes Steuerrecht verfügen wir über langjährige Erfahrung mit österreichischen Mandanten. Unsere lokale Präsenz ermöglicht uns ein tiefgreifendes Behörden-Know-how, das wir gezielt für Ihre Compliance einsetzen. Wir agieren als Ihr besonnener Partner im Hintergrund, damit Sie sich voll auf Ihr Kerngeschäft konzentrieren können. Vertrauen Sie auf eine Beratung, die nicht nur Gesetze zitiert, sondern praktische Lösungen für komplexe regulatorische Fragen liefert.
Sichern Sie sich Ihre professionelle Steuerberatung für Slowenien und legen Sie den Grundstein für eine stabile internationale Expansion. Wir begleiten Sie mit Ruhe und Kompetenz durch alle administrativen Prozesse.
Häufig gestellte Fragen zum Doppelbesteuerungsabkommen
Was passiert, wenn ich in beiden Ländern als ansässig gelte?
Wenn Sie in beiden Staaten einen Wohnsitz haben, entscheiden die sogenannten Tie-Breaker-Rules über Ihre steuerliche Ansässigkeit. Zuerst wird geprüft, wo sich der Mittelpunkt Ihrer Lebensinteressen befindet. Dies umfasst persönliche und wirtschaftliche Beziehungen, wie den Aufenthaltsort Ihrer Familie oder Ihren Hauptarbeitsplatz. Erst wenn dieser Ort nicht eindeutig feststellbar ist, kommen nachrangige Kriterien wie der gewöhnliche Aufenthalt oder die Staatsangehörigkeit zum Tragen. Eine präzise Dokumentation dieser Faktoren ist für die Finanzbehörden unerlässlich.
Muss ich in Slowenien eine Steuererklärung abgeben, wenn ich dort nur kurz arbeite?
Eine slowenische Steuererklärung ist meist nicht erforderlich, sofern Sie die Bedingungen der 183-Tage-Regel erfüllen. Das bedeutet, Ihr Aufenthalt überschreitet diesen Zeitraum im Kalenderjahr nicht und Ihr Gehalt wird von einem österreichischen Arbeitgeber ohne slowenische Betriebsstätte gezahlt. Sobald jedoch eine dieser Voraussetzungen wegfällt, entsteht in Slowenien eine beschränkte Steuerpflicht ab dem ersten Arbeitstag. In solchen Fällen müssen Sie Ihre Einkünfte vor Ort deklarieren, wobei die gezahlte Steuer oft in Österreich angerechnet wird.
Wie hoch ist die Quellensteuer auf Dividenden gemäß DBA Österreich Slowenien?
Gemäß dem Doppelbesteuerungsabkommen Österreich Slowenien beträgt die Quellensteuer auf Dividenden grundsätzlich 15 %. Es gibt jedoch eine bedeutende Reduktion auf 5 %, wenn der Empfänger eine Gesellschaft ist, die unmittelbar über mindestens 25 % des Kapitals der auszahlenden Firma verfügt. Um von diesen reduzierten Sätzen direkt profitieren zu können, müssen Sie dem slowenischen Fiskus eine gültige Ansässigkeitsbescheinigung vorlegen. Andernfalls wird zunächst der nationale Satz von 25 % einbehalten und muss mühsam zurückgefordert werden.
Gilt das DBA auch für die Umsatzsteuer (MwSt)?
Nein, das Doppelbesteuerungsabkommen regelt ausschließlich Steuern vom Einkommen und vom Vermögen. Die Umsatzsteuer unterliegt hingegen nationalen Gesetzen und den harmonisierten EU-Richtlinien. Für grenzüberschreitende Lieferungen und Leistungen zwischen Österreich und Slowenien gelten daher die Regeln des innergemeinschaftlichen Erwerbs oder das Reverse-Charge-Verfahren. Eine MwSt-Registrierung in Slowenien kann dennoch erforderlich sein, wenn Sie dort Umsätze tätigen, die nicht unter diese Vereinfachungsregeln fallen. Wir unterstützen Sie umfassend bei dieser Registrierung vor Ort.
Was ist die 183-Tage-Regel und wie wird sie genau berechnet?
Die 183-Tage-Regel bestimmt, welcher Staat das Besteuerungsrecht für das Gehalt eines Arbeitnehmers hat. Gezählt werden alle Tage der physischen Anwesenheit in Slowenien innerhalb eines Kalenderjahres. Hierzu zählen auch An- und Abreisetage, Wochenenden sowie gesetzliche Feiertage, sofern diese im Rahmen des Arbeitseinsatzes im Land verbracht werden. Bleiben Sie unter dieser Grenze und wird Ihr Lohn nicht von einer slowenischen Betriebsstätte getragen, behält Österreich das alleinige Besteuerungsrecht für Ihre Einkünfte aus nichtselbständiger Arbeit.
Wie vermeide ich eine Betriebsstätte bei reiner Montagetätigkeit?
Eine Betriebsstätte bei Montagetätigkeiten lässt sich vermeiden, wenn die Gesamtdauer des Projekts zwölf Monate nicht überschreitet. Es ist wichtig, dass Projekte nicht künstlich in kleinere Zeitabschnitte zerlegt werden, da die Finanzbehörden dies im Rahmen des MLI kritisch prüfen. Achten Sie zudem darauf, dass Ihre Mitarbeiter vor Ort keine Verträge für das Unternehmen abschließen. Solche Vollmachten könnten eine Vertreterbetriebsstätte begründen, was unabhängig von der Projektdauer zu einer Steuerpflicht in Slowenien führt und eine lokale Buchhaltung erfordert.
Welche Dokumente benötige ich für die Steuerbefreiung in Slowenien?
Für die Inanspruchnahme von Abkommensvorteilen benötigen Sie primär eine vom österreichischen Finanzamt bestätigte Ansässigkeitsbescheinigung. Zusätzlich sind für die Befreiung von der Quellensteuer spezifische slowenische Formulare, wie das ZDP-Formular, erforderlich. Diese Dokumente müssen dem slowenischen Geschäftspartner oder der Bank bereits vor der Auszahlung vorliegen. Wir empfehlen, diese Unterlagen jährlich zu erneuern, da die slowenische Finanzverwaltung großen Wert auf aktuelle Nachweise legt, um die rechtmäßige Anwendung steuerlicher Vorteile sicherzustellen.
Kann TaxSlovenia mich bei einer Steuerprüfung in Slowenien vertreten?
Ja, wir vertreten Sie professionell bei Steuerprüfungen direkt vor Ort in Slowenien. Unsere Experten übernehmen die gesamte Kommunikation mit den Behörden und bereiten die notwendigen Unterlagen rechtssicher auf. Durch unsere lokale Präsenz und das tiefe Verständnis der slowenischen Verwaltungspraxis können wir Missverständnisse frühzeitig ausräumen. Wir sorgen dafür, dass die Bestimmungen aus dem Doppelbesteuerungsabkommen Österreich Slowenien korrekt ausgelegt werden und Ihre Interessen während des gesamten Verfahrens gewahrt bleiben.
Disclaimer
The information provided in this article is for general informational purposes only and does not constitute tax, legal, accounting or other professional advice. Tax treatment may vary depending on the specific facts and circumstances, and legislation and administrative practice may change over time. Before making any decision or taking any action based on this information, we recommend obtaining professional advice tailored to your individual circumstances.


