Die Annahme, dass ein moderner Industriestandort wie Slowenien keinen Spielraum für steuerliche Effizienz bietet, ist ein kostspieliger Irrtum. Trotz der auf 22 % festgesetzten Körperschaftsteuer für das Jahr 2026 eröffnet eine präzise geplante Steueroptimierung Slowenien erhebliche Potenziale für österreichische Unternehmen. Es ist verständlich, dass Sie angesichts der komplexen lokalen Bürokratie und der Sorge vor einer Doppelbesteuerung zögern. Die Unsicherheit, ob Ihre grenzüberschreitenden Strukturen den strengen Anforderungen des Finanzamts standhalten, stellt eine reale Belastung für die strategische Planung dar.
In diesem Beitrag erfahren Sie, wie Sie Ihre Steuerlast durch rechtssichere Strukturen, staatliche Investitionsanreize und die korrekte Anwendung des Doppelbesteuerungsabkommens minimieren. Wir zeigen Ihnen auf, wie Sie die Vorteile des aktuellen Maßnahmenpakets ZIURS nutzen und von neuen Regelungen wie der Deckelung der Sozialversicherungsbeiträge bei 7.500 Euro profitieren. Wir analysieren die gesetzlichen Rahmenbedingungen für das Geschäftsjahr 2026 und erklären, wie Sie Ihre Gewinnausschüttungen maximieren, während Sie Betriebsstättenrisiken konsequent vermeiden. Dieser Leitfaden bietet Ihnen die fachliche Tiefe, um Ihre geschäftlichen Aktivitäten in Slowenien auf ein solides steuerliches Fundament zu stellen.
Wichtigste Erkenntnisse
- Erfahren Sie, wie Sie die Grenze zwischen illegaler Steuerhinterziehung und rechtssicherer Gestaltung klar ziehen, um Ihre unternehmerische Sicherheit dauerhaft zu gewährleisten.
- Lernen Sie, wie eine strategische Steueroptimierung Slowenien durch die gezielte Nutzung von Investitionsanreizen und Forschungsfreibeträgen im Jahr 2026 effizienter macht.
- Erhalten Sie Einblicke in die Anwendung des Doppelbesteuerungsabkommens mit Österreich, um die Quellensteuer auf Dividenden und Zinsen rechtssicher zu eliminieren.
- Erkennen Sie die Bedeutung einer präzisen Verrechnungspreisdokumentation, um Betriebsstättenrisiken und steuerliche Nachzahlungen bei Prüfungen effektiv vorzubeugen.
- Verstehen Sie, warum maßgeschneiderte Optimierungsmodelle gegenüber Standardlösungen den entscheidenden Vorteil bei der Maximierung Ihrer grenzüberschreitenden Gewinnausschüttungen bieten.
Grundlagen der Steueroptimierung in Slowenien
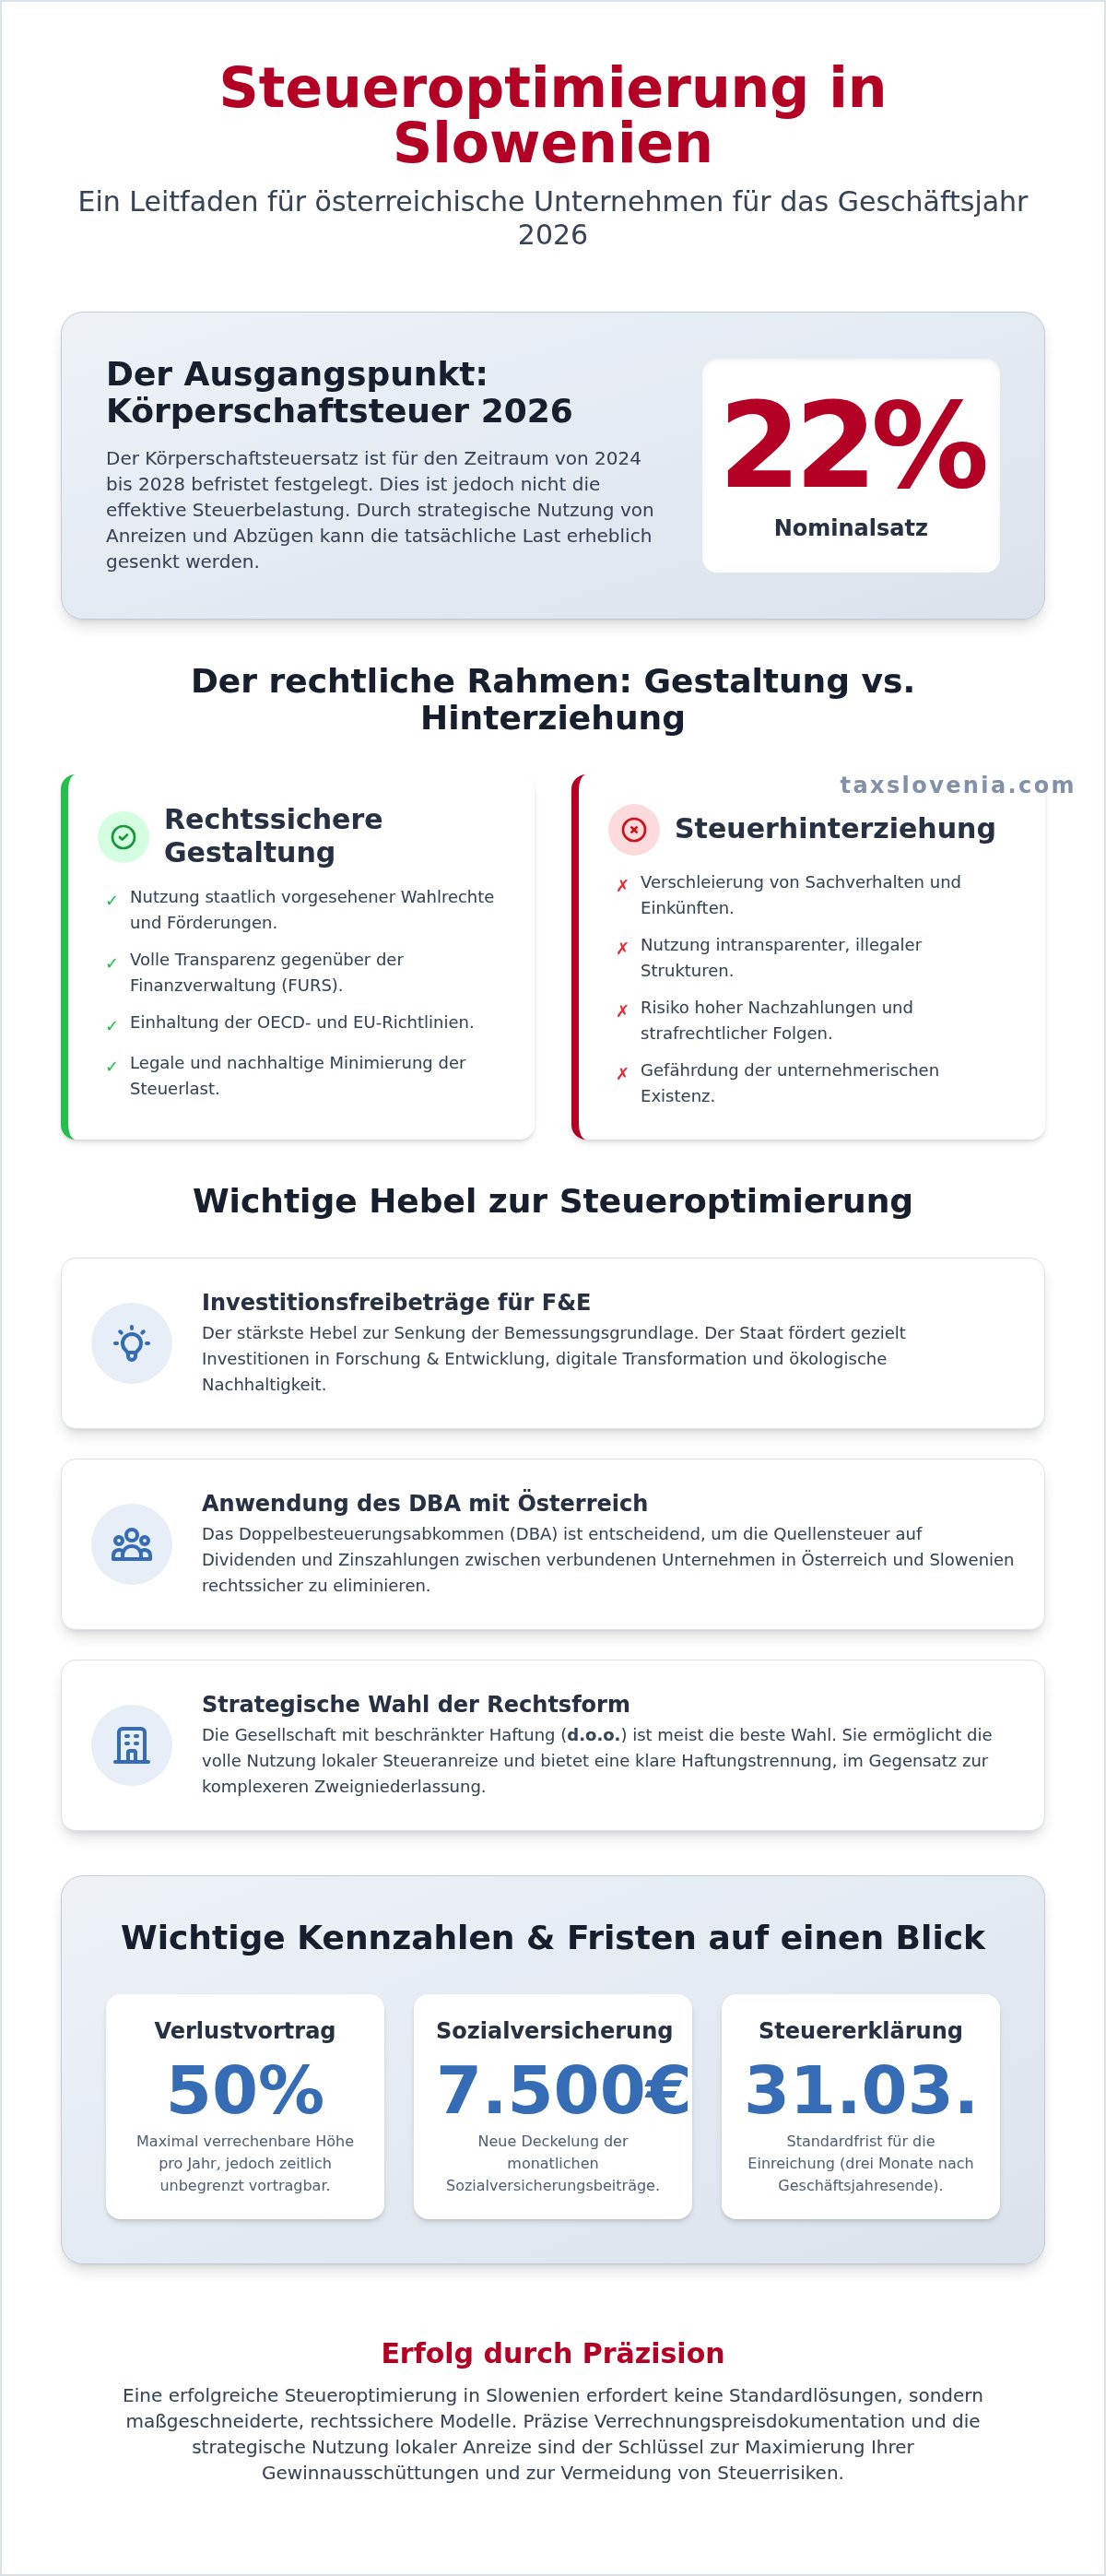
Die rechtssichere Steueroptimierung Slowenien definiert sich als die bewusste und legale Gestaltung unternehmerischer Sachverhalte, um die Abgabenlast innerhalb des gesetzlichen Rahmens zu minimieren. Es geht dabei ausdrücklich nicht um den Versuch, Steuern durch Verschleierung zu verkürzen. Vielmehr nutzen Unternehmen staatlich vorgesehene Wahlrechte und Förderinstrumente. Während die Steuerhinterziehung strafrechtliche Konsequenzen nach sich zieht, basiert die Optimierung auf Transparenz gegenüber der Finanzverwaltung (FURS). Eine fundierte Steuerstrategie setzt voraus, dass sämtliche Strukturen den Anforderungen der OECD und den EU-Richtlinien entsprechen.
Ein zentraler Faktor für die Besteuerung ist die steuerliche Ansässigkeit. Unternehmen mit Sitz oder dem Ort der tatsächlichen Geschäftsleitung in Slowenien unterliegen der unbeschränkten Steuerpflicht. Das bedeutet, dass ihr weltweites Einkommen im Land versteuert wird. Für das Kalenderjahr 2026 ist ein Körperschaftsteuersatz von 22 % festgesetzt. Dieses Niveau ergibt sich aus einer befristeten Maßnahme für den Zeitraum von 2024 bis 2028. Trotz dieses Satzes bietet das System durch spezifische Abzugsmöglichkeiten und Freibeträge erheblichen Spielraum für eine effektive Senkung der tatsächlichen Steuerbelastung.
Warum Slowenien für internationale Investoren attraktiv ist
Die Attraktivität des Standorts resultiert primär aus der hohen Stabilität und der konsequenten Ausrichtung an EU-Standards. Das Verständnis für die Wirtschaft und Steuersystem Sloweniens ist für österreichische Investoren essenziell, um die Vorteile der lokalen Gesetzgebung zu nutzen. Die Finanzverwaltung (FURS) arbeitet hochgradig digitalisiert. Das beschleunigt administrative Prozesse spürbar. Im Vergleich zu anderen EU-Staaten bietet Slowenien eine verlässliche Rechtsprechung und fördert gezielt Investitionen in digitale Transformation und ökologische Nachhaltigkeit. Diese staatlichen Impulse sind ein Kernbestandteil jeder Steueroptimierung Slowenien, da sie die Bemessungsgrundlage direkt reduzieren.
Strategische Planung des Markteintritts
Bereits die Wahl der Rechtsform beeinflusst die steuerliche Belastung maßgeblich. Die Gesellschaft mit beschränkter Haftung (d.o.o.) ist die am häufigsten gewählte Form. Sie bietet eine klare Trennung der Haftungssphären und ermöglicht die volle Nutzung lokaler Steueranreize. Im Gegensatz dazu wird eine Zweigniederlassung steuerlich oft als Teil des Stammhauses behandelt, was die Komplexität bei der Gewinnabgrenzung erhöht. In der Gründungsphase müssen Unternehmen zwingend eine lokale Steuernummer beantragen. Diese ist Voraussetzung für sämtliche geschäftlichen Aktivitäten und die Registrierung im MwSt-System. Eine sorgfältige Planung dieser ersten Schritte verhindert teure Korrekturen in späteren Geschäftsjahren und sichert den Anspruch auf Investitionsfreibeträge von Beginn an.
Körperschaftsteuer und steuerliche Anreize nutzen
Die Körperschaftsteuer (Davek od dohodkov pravnih oseb) ist ein zentraler Pfeiler für die Steueroptimierung Slowenien. Für das Geschäftsjahr 2026 liegt der Steuersatz bei 22 %. Diese Quote ist Teil einer befristeten Anhebung, die bis 2028 festgeschrieben wurde. Ein Vergleich der OECD-Statistiken zur Körperschaftsteuer zeigt jedoch, dass die effektive Steuerbelastung durch großzügige Abzugsmöglichkeiten oft deutlich unter dem Nominalsatz liegt. Die Ermittlung der Steuerbemessungsgrundlage erfolgt auf Basis des nach slowenischen Rechnungslegungsstandards (SRS) festgestellten Gewinns. Hierbei sind steuerliche Korrekturen, wie etwa die begrenzte Abzugsfähigkeit von Repräsentationskosten, zwingend zu berücksichtigen.
Sollte Ihr Unternehmen Verluste erzielen, bietet das slowenische Steuerrecht wertvolle Entlastungsmöglichkeiten. Verluste können zeitlich unbegrenzt vorgetragen werden. In einem einzelnen Geschäftsjahr dürfen diese jedoch nur bis zu einer Höhe von 50 % der aktuellen Steuerbemessungsgrundlage verrechnet werden. Für die Planung Ihrer Liquidität sind die Fristen entscheidend. Die Steuererklärung muss spätestens drei Monate nach Ende des Geschäftsjahres eingereicht werden. In der Regel ist dies der 31. März. Basierend auf dem Vorjahresergebnis sind monatliche oder quartalsweise Vorauszahlungen zu leisten.
Investitionsfreibeträge für Forschung und Entwicklung
Der stärkste Hebel zur Senkung der Steuerlast ist der F&E-Freibetrag. Unternehmen können 100 % der für Forschung und Entwicklung aufgewendeten Beträge von der Steuerbasis abziehen. Dies gilt sowohl für interne Personalkosten als auch für den Kauf von Ausrüstung und externen Entwicklungsdienstleistungen. Die Finanzverwaltung stellt hohe Anforderungen an die Anerkennung dieser Aufwendungen. Eine detaillierte Projektdokumentation und ein klarer Nachweis des innovativen Charakters sind unerlässlich. Fehlen diese Nachweise, drohen Nachzahlungen bei späteren Prüfungen. Eine professionelle Steuerberatung für Unternehmen hilft dabei, diese Projekte bereits im Vorfeld rechtssicher aufzusetzen.
Regionale und digitale Förderungen
Slowenien forciert die Modernisierung der Wirtschaft durch spezifische Investitionsfreibeträge. Für Investitionen in die digitale Transformation und ökologische Nachhaltigkeit gewährt der Fiskus einen Abzug von 40 % der investierten Summe. Dies umfasst beispielsweise Softwarelösungen, Cloud-Infrastruktur oder energieeffiziente Produktionsanlagen. Das im Mai 2026 verabschiedete Gesetz ZIURS verstärkt diese Anreize zusätzlich, um die Wettbewerbsfähigkeit des Standorts zu sichern. Die Kombination aus direkten staatlichen Zuschüssen und steuerlichen Freibeträgen ermöglicht es Firmen, die effektive Steuerlast signifikant zu reduzieren, während sie gleichzeitig in ihre Zukunftsfähigkeit investieren.
Grenzüberschreitende Optimierung und das DBA
Die Grundlage für eine rechtssichere Steueroptimierung Slowenien im internationalen Kontext bildet das Doppelbesteuerungsabkommen (DBA). Zwischen Österreich und Slowenien regelt dieses Abkommen seit 2006 detailliert, welchem Staat das Besteuerungsrecht für grenzüberschreitende Einkünfte zusteht. Ziel ist es, die doppelte Belastung von Gewinnen zu verhindern und gleichzeitig steuerliche Hürden für Investoren abzubauen. Unternehmen nutzen hierbei primär die Freistellungsmethode oder die Anrechnungsmethode, um sicherzustellen, dass Gewinne nicht in beiden Ländern voll besteuert werden. Eine präzise Anwendung dieser Regeln ist entscheidend, um die globale Steuerquote des Konzerns nachhaltig zu senken.
Ein kritisches Risiko bei grenzüberschreitenden Aktivitäten ist die unbeabsichtigte Begründung einer Betriebsstätte. Schon eine feste Geschäftseinrichtung oder ein abhängiger Vertreter vor Ort können dazu führen, dass Teile des Unternehmensgewinns in Slowenien steuerpflichtig werden. Dies löst umfangreiche Dokumentations- und Registrierungspflichten aus. Um solche Fallstricke zu vermeiden, müssen Verträge und operative Abläufe strikt an den Vorgaben des DBA ausgerichtet sein. Ein proaktives Risikomanagement schützt vor unerwarteten Nachforderungen der Finanzbehörden und sichert die steuerliche Stabilität Ihrer slowenischen Aktivitäten.
Mitarbeiterentsendung und Lohnsteueroptimierung
Die steuerliche Effizienz endet nicht bei der Körperschaftsteuer. Ein oft unterschätzter Hebel liegt in der Verknüpfung von HR-Strategien und Steuerrecht. Bei der Entsendung von Mitarbeitern aus Österreich nach Slowenien greift die 183-Tage-Regel. Bleibt der Aufenthalt unter dieser Grenze und werden die Kosten nicht von einer slowenischen Betriebsstätte getragen, verbleibt das Besteuerungsrecht in der Regel im Heimatland. Dies erfordert eine präzise Überwachung der Präsenztage. Zudem ist die Einholung einer A1-Bescheinigung zwingend, um die Sozialversicherungspflicht im Entsendestaat beizubehalten. Eine spezialisierte HR- und Arbeitsrechtsberatung stellt sicher, dass sowohl lohnsteuerliche als auch sozialversicherungsrechtliche Vorteile optimal genutzt werden.
Dividendenpolitik und Holdingstrukturen
Für österreichische Muttergesellschaften bietet Slowenien attraktive Bedingungen für die Repatriierung von Kapital. Unter Einhaltung der Voraussetzungen der EU-Mutter-Tochter-Richtlinie können Dividenden quellensteuerfrei aus Slowenien ausgeschüttet werden. Voraussetzung hierfür ist in der Regel eine Mindestbeteiligung von 10 % über einen Zeitraum von mindestens 24 Monaten. Auch Zinsen und Lizenzgebühren lassen sich unter der Zins-Lizenzgebühren-Richtlinie oft ohne Abzug von Quellensteuern transferieren. Diese Regelungen ermöglichen einen effizienten Cashflow innerhalb der Unternehmensgruppe. Durch den Aufbau einer substanziellen Holdingstruktur lassen sich Gewinne steuerneutral vereinnahmen und für weitere Investitionen im EU-Raum bereitstellen.
Risikomanagement und Compliance bei der Optimierung
Jede Strategie zur Steueroptimierung Slowenien steht und fällt mit der Qualität der operativen Umsetzung. Die slowenische Finanzverwaltung (FURS) hat ihre Prüfungsmechanismen in den letzten Jahren massiv digitalisiert und fokussiert sich verstärkt auf die Konsistenz der Daten. Eine lückenlose Buchhaltung ist daher weit mehr als eine gesetzliche Pflicht; sie ist Ihre wichtigste Verteidigungslinie bei einem Audit. Werden steuerliche Vorteile ohne ausreichende Belege beansprucht, wandelt sich die geplante Ersparnis schnell in ein kostspieliges Haftungsrisiko. Transparenz gegenüber den Behörden und eine saubere Dokumentation sind die Grundpfeiler für langfristige Sicherheit.
Besondere Aufmerksamkeit verlangt das Thema Verrechnungspreise. Bei Transaktionen zwischen verbundenen Unternehmen in Österreich und Slowenien müssen die Preise dem Fremdvergleichsgrundsatz entsprechen. Die Finanzbehörden fordern hierfür eine detaillierte Dokumentation, die die Angemessenheit der gewählten Sätze belegt. Fehlt diese Dokumentation oder ist sie lückenhaft, drohen Gewinnberichtigungen, die die Steuerlast nachträglich erhöhen. Auch die korrekte Abwicklung der MwSt im innergemeinschaftlichen Warenverkehr ist essenziell. Fehler bei der Erfassung von UID-Nummern oder mangelhafte Gelangensbestätigungen gefährden den Vorsteuerabzug und können hohe Bußgelder nach sich ziehen.
Spezialfall: MwSt-Optimierung für Busunternehmen
Für österreichische Busunternehmen, die Fahrten durch Slowenien durchführen, gelten spezifische Compliance-Regeln. Da die Personenbeförderung am Ort der tatsächlichen Durchführung steuerpflichtig ist, wird oft eine MwSt-Registrierung in Slowenien notwendig. Dies ermöglicht jedoch gleichzeitig die Rückerstattung der auf slowenische Betriebskosten wie Maut oder Treibstoff gezahlten MwSt. Wir unterstützen Sie bei der MwSt-Registrierung und sorgen für die korrekte Abwicklung der Erstattungsverfahren, damit Ihre grenzüberschreitenden Verkehre administrativ reibungslos verlaufen und keine unnötigen Kosten entstehen.
E-Rechnung und digitale Compliance 2026
Ab dem Jahr 2026 steigen die Anforderungen an die digitale Berichterstattung weiter an. Die schrittweise Einführung verpflichtender E-Rechnungen im B2B-Bereich zielt darauf ab, Umsatzsteuerbetrug zu minimieren und administrative Prozesse zu beschleunigen. Unternehmen müssen ihre Systeme so anpassen, dass Rechnungen nicht nur digital versendet, sondern auch revisionssicher archiviert werden. Die Automatisierung dieser Meldepflichten reduziert die Fehlerquote erheblich und stellt sicher, dass alle Fristen gegenüber der FURS eingehalten werden. Eine proaktive Umstellung Ihrer Buchhaltungsprozesse sichert die langfristige Compliance und den Erfolg Ihrer Steueroptimierung Slowenien.
Professionelle Begleitung durch TaxSlovenia
Die erfolgreiche Steueroptimierung Slowenien erfordert weit mehr als nur punktuelles Wissen über Gesetzestexte. Es bedarf einer synergetischen Betrachtung aller betriebswirtschaftlichen Abläufe, um die in den vorangegangenen Abschnitten beschriebenen Vorteile tatsächlich zu realisieren. TaxSlovenia agiert hierbei als Ihr fachkundiger Wegweiser, der die lokalen Rahmenbedingungen präzise kennt und diese Komplexität für Sie handhabbar macht. Wir verstehen uns nicht als bloße Dienstleister, sondern als verlässliche Partner, die im Hintergrund für die formale Korrektheit und den Erfolg Ihrer geschäftlichen Aktivitäten sorgen. Dabei stützen wir uns auf fundiertes Fachwissen und langjährige Erfahrung in der Betreuung von Unternehmen aus dem DACH-Raum.
Besonders für österreichische Firmen ist die Brückenfunktion zwischen dem heimischen und dem slowenischen Fiskus entscheidend. Wir wissen, dass grenzüberschreitende Strukturen nur dann stabil sind, wenn sie in beiden Rechtsräumen Bestand haben. Deshalb setzen wir auf individuelle Optimierungskonzepte statt auf Standardlösungen. Jedes Unternehmen hat spezifische Anforderungen, sei es durch komplexe Lieferketten, die Entsendung von Fachkräften oder großvolumige Investitionsprojekte. Unsere Beratung stellt sicher, dass Ihre Compliance jederzeit gewahrt bleibt, während wir gleichzeitig alle legalen Spielräume zur Minimierung Ihrer Steuerlast ausschöpfen.
Unsere Leistungen für Ihren Erfolg in Slowenien
Wir bieten Ihnen eine ganzheitliche Betreuung, die alle administrativen und rechtlichen Säulen Ihres Standorts abdeckt. Unsere Buchhaltungsdienstleistungen bilden das Fundament für eine transparente Finanzführung und sind exakt auf die Anforderungen der slowenischen Behörden abgestimmt. Im Bereich der indirekten Steuern übernehmen wir die MwSt-Registrierung und die laufende Fiskalvertretung, was besonders für Handelsunternehmen und Dienstleister im innergemeinschaftlichen Verkehr von Bedeutung ist. Zudem unterstützen wir Sie durch eine fundierte HR- und Arbeitsrechtsberatung sowie die gesamte Lohnverrechnung. Dies schließt auch Spezialwissen zu Dienstverhältnissen mit ausländischen Arbeitgebern ein, um steuerliche Risiken bei der Personalplanung von Beginn an auszuschließen.
Warum TaxSlovenia Ihr idealer Partner ist
Unsere Stärke liegt in der Kombination aus lokaler Präsenz und internationaler Ausrichtung. Unsere deutschsprachigen Experten verfügen über ein tiefes Verständnis beider Rechtsräume und kommunizieren komplexe Sachverhalte klar und präzise. Wir informieren Sie proaktiv über anstehende Gesetzesänderungen, wie etwa die neuen E-Rechnungs-Vorgaben für 2026, damit Sie rechtzeitig reagieren können. Unser Fokus liegt auf einer langfristigen Partnerschaft, die Ihnen die notwendige Sicherheit für Ihre unternehmerischen Entscheidungen gibt. Wir laden Sie ein, die Weichen für Ihre steuerliche Zukunft in Slowenien gemeinsam mit uns zu stellen. Kontaktieren Sie TaxSlovenia für ein Erstgespräch und lassen Sie uns Ihre individuelle Strategie entwickeln.
Strategische Weichenstellungen für Ihren Unternehmenserfolg
Die steuerlichen Rahmenbedingungen für das Jahr 2026 bieten österreichischen Unternehmen vielfältige Chancen, sofern sie die lokalen Regelungen präzise anwenden. Eine fundierte Steueroptimierung Slowenien basiert nicht auf kurzfristigen Effekten. Sie beruht auf der konsequenten Nutzung von Investitionsfreibeträgen und der rechtssicheren Anwendung internationaler Abkommen. Durch die gezielte Reduktion der Bemessungsgrundlage und ein proaktives Risikomanagement sichern Sie die Profitabilität Ihrer Aktivitäten langfristig ab.
TaxSlovenia unterstützt Sie dabei als erfahrener Partner mit umfassendem HR- und Steuerwissen. Unsere deutschsprachige Fachberatung schafft die notwendige Klarheit in komplexen regulatorischen Belangen. Wir sind zudem Spezialist für die MwSt-Abwicklung bei Busunternehmen und begleiten Sie zuverlässig von der ersten Registrierung bis zur laufenden Compliance. Vertrauen Sie auf eine Zusammenarbeit, die auf tiefer lokaler Expertise und absoluter Verlässlichkeit beruht.
Jetzt Steuerberatung in Slowenien anfragen
Wir freuen uns darauf, Ihr Unternehmen am Standort Slowenien gemeinsam zum Erfolg zu führen.
Häufig gestellte Fragen zur Steueroptimierung in Slowenien
Wie hoch ist die Körperschaftsteuer in Slowenien aktuell?
Der Körperschaftsteuersatz in Slowenien beträgt im Jahr 2026 regulär 22 %. Diese Rate ist Teil einer gesetzlich verankerten, befristeten Maßnahme für den Zeitraum von 2024 bis 2028. Trotz dieser Erhöhung bleibt die tatsächliche Belastung durch gezielte Steueroptimierung Slowenien oft deutlich geringer. Unternehmen können durch Investitionsfreibeträge für Forschung und Entwicklung oder ökologische Modernisierungen ihre effektive Steuerbasis massiv senken. Eine präzise Ermittlung nach slowenischen Standards ist hierbei die Voraussetzung für die rechtssichere Minimierung der Abgabenlast.
Gibt es in Slowenien Steuererleichterungen für Neugründer?
Spezielle Steuerferien für Neugründer existieren nicht, jedoch profitieren junge Unternehmen von massiven Investitionsanreizen. Besonders hervorzuheben ist die 100%ige Abzugsfähigkeit von Ausgaben für Forschung und Entwicklung von der Steuerbasis. Zudem können 40 % der Investitionssummen in digitale Transformation oder grüne Technologien steuerlich geltend gemacht werden. Diese Mechanismen erlauben es Start-ups und expandierenden Firmen, ihre Gewinne in der Wachstumsphase fast vollständig zu reinvestieren, ohne eine hohe Steuerlast tragen zu müssen. Dies stärkt die Liquidität von Beginn an.
Wann wird eine Betriebsstätte in Slowenien steuerpflichtig?
Eine steuerpflichtige Betriebsstätte entsteht in Slowenien, sobald eine feste Geschäftseinrichtung vorliegt oder ein abhängiger Vertreter Verträge im Namen des Unternehmens abschließt. Das Doppelbesteuerungsabkommen mit Österreich definiert hierfür klare Kriterien. Kritisch sind oft Bauausführungen oder Montagen, die eine bestimmte Dauer überschreiten. Um eine unbeabsichtigte Steuerpflicht zu vermeiden, sollten Verträge und operative Strukturen vorab geprüft werden. Eine frühzeitige Analyse verhindert, dass Gewinne ungeplant dem slowenischen Fiskus zugeordnet werden müssen und schützt vor Doppelbesteuerungsrisiken.
Wie funktioniert die MwSt-Rückerstattung für ausländische Busunternehmen?
Ausländische Busunternehmen müssen sich für die MwSt-Registrierung in Slowenien anmelden, da die Personenbeförderung am Ort der Durchführung besteuert wird. Durch diese Registrierung erhalten Unternehmen die Berechtigung, die auf slowenische Betriebsausgaben gezahlte Vorsteuer zurückzufordern. Dies betrifft primär Treibstoffkosten und Mautgebühren. Die Abwicklung erfolgt über monatliche oder quartalsweise Erklärungen. Eine korrekte Dokumentation aller Fahrten ist essenziell, um die Erstattungsverfahren erfolgreich abzuschließen und die Liquidität des Verkehrsunternehmens durch Steueroptimierung Slowenien zu erhöhen. Dies sichert wettbewerbsfähige Preise im Personenverkehr.
Welche Vorteile bietet das DBA zwischen Österreich und Slowenien?
Das Doppelbesteuerungsabkommen (DBA) zwischen Österreich und Slowenien verhindert, dass grenzüberschreitende Gewinne in beiden Staaten voll besteuert werden. Es bietet Unternehmen die Wahl zwischen der Anrechnungs- und der Freistellungsmethode. Ein wesentlicher Vorteil ist die Reduktion oder vollständige Vermeidung von Quellensteuern auf Dividenden, Zinsen und Lizenzgebühren. Dies erleichtert den Kapitalfluss innerhalb von Unternehmensgruppen erheblich. Zudem schafft das Abkommen Rechtssicherheit bei der Abgrenzung von Besteuerungsrechten und schützt Investoren vor einer steuerlichen Mehrfachbelastung durch klare Zuweisungsregeln.
Ist eine E-Rechnung in Slowenien für alle Unternehmen verpflichtend?
Ja, ab dem Jahr 2026 wird die elektronische Rechnungsstellung im B2B-Bereich für alle in Slowenien registrierten Unternehmen verpflichtend. Diese Maßnahme dient der Modernisierung der Finanzverwaltung und der Bekämpfung von Steuerbetrug. Betroffene Firmen müssen ihre Buchhaltungssysteme rechtzeitig anpassen, um Rechnungen im vorgeschriebenen XML-Format austauschen und revisionssicher archivieren zu können. Die Automatisierung dieser Prozesse ist ein wichtiger Teil der digitalen Compliance und hilft dabei, Meldefehler gegenüber der Finanzbehörde FURS konsequent zu vermeiden und Betriebsprüfungen gelassener entgegenzusehen.
Wie kann ich die Quellensteuer auf Dividenden legal vermeiden?
Die Quellensteuer auf Dividenden lässt sich durch die Anwendung der EU-Mutter-Tochter-Richtlinie legal auf 0 % reduzieren. Hierfür muss die österreichische Muttergesellschaft in der Regel eine Mindestbeteiligung von 10 % am Kapital der slowenischen Tochtergesellschaft halten. Zudem ist eine Mindesthaltedauer von 24 Monaten erforderlich. Sind diese Voraussetzungen erfüllt, können Gewinne ohne Abzug nach Österreich abfließen. Eine sorgfältige Dokumentation der Beteiligungsverhältnisse und die Einholung der notwendigen Bestätigungen durch die Finanzverwaltung sind für diesen Optimierungsschritt zwingend erforderlich.
Welche Unterlagen werden für die MwSt-Registrierung benötigt?
Für die MwSt-Registrierung in Slowenien benötigen ausländische Unternehmen primär einen aktuellen Auszug aus dem Firmenbuch ihres Heimatlandes sowie eine slowenische Steuernummer. Zusätzlich müssen Nachweise über die geplanten geschäftlichen Aktivitäten erbracht werden, wie beispielsweise Verträge oder Absichtserklärungen mit slowenischen Partnern. Bei Busunternehmen sind oft Fahrzeuglisten und Konzessionsurkunden erforderlich. Da die Bearbeitungszeit bei der Behörde FURS variieren kann, ist eine frühzeitige Einreichung der vollständigen Unterlagen ratsam, um Verzögerungen beim Markteintritt oder bei Transportaufträgen konsequent zu vermeiden.
Disclaimer
The information provided in this article is for general informational purposes only and does not constitute tax, legal, accounting or other professional advice. Tax treatment may vary depending on the specific facts and circumstances, and legislation and administrative practice may change over time. Before making any decision or taking any action based on this information, we recommend obtaining professional advice tailored to your individual circumstances.


