
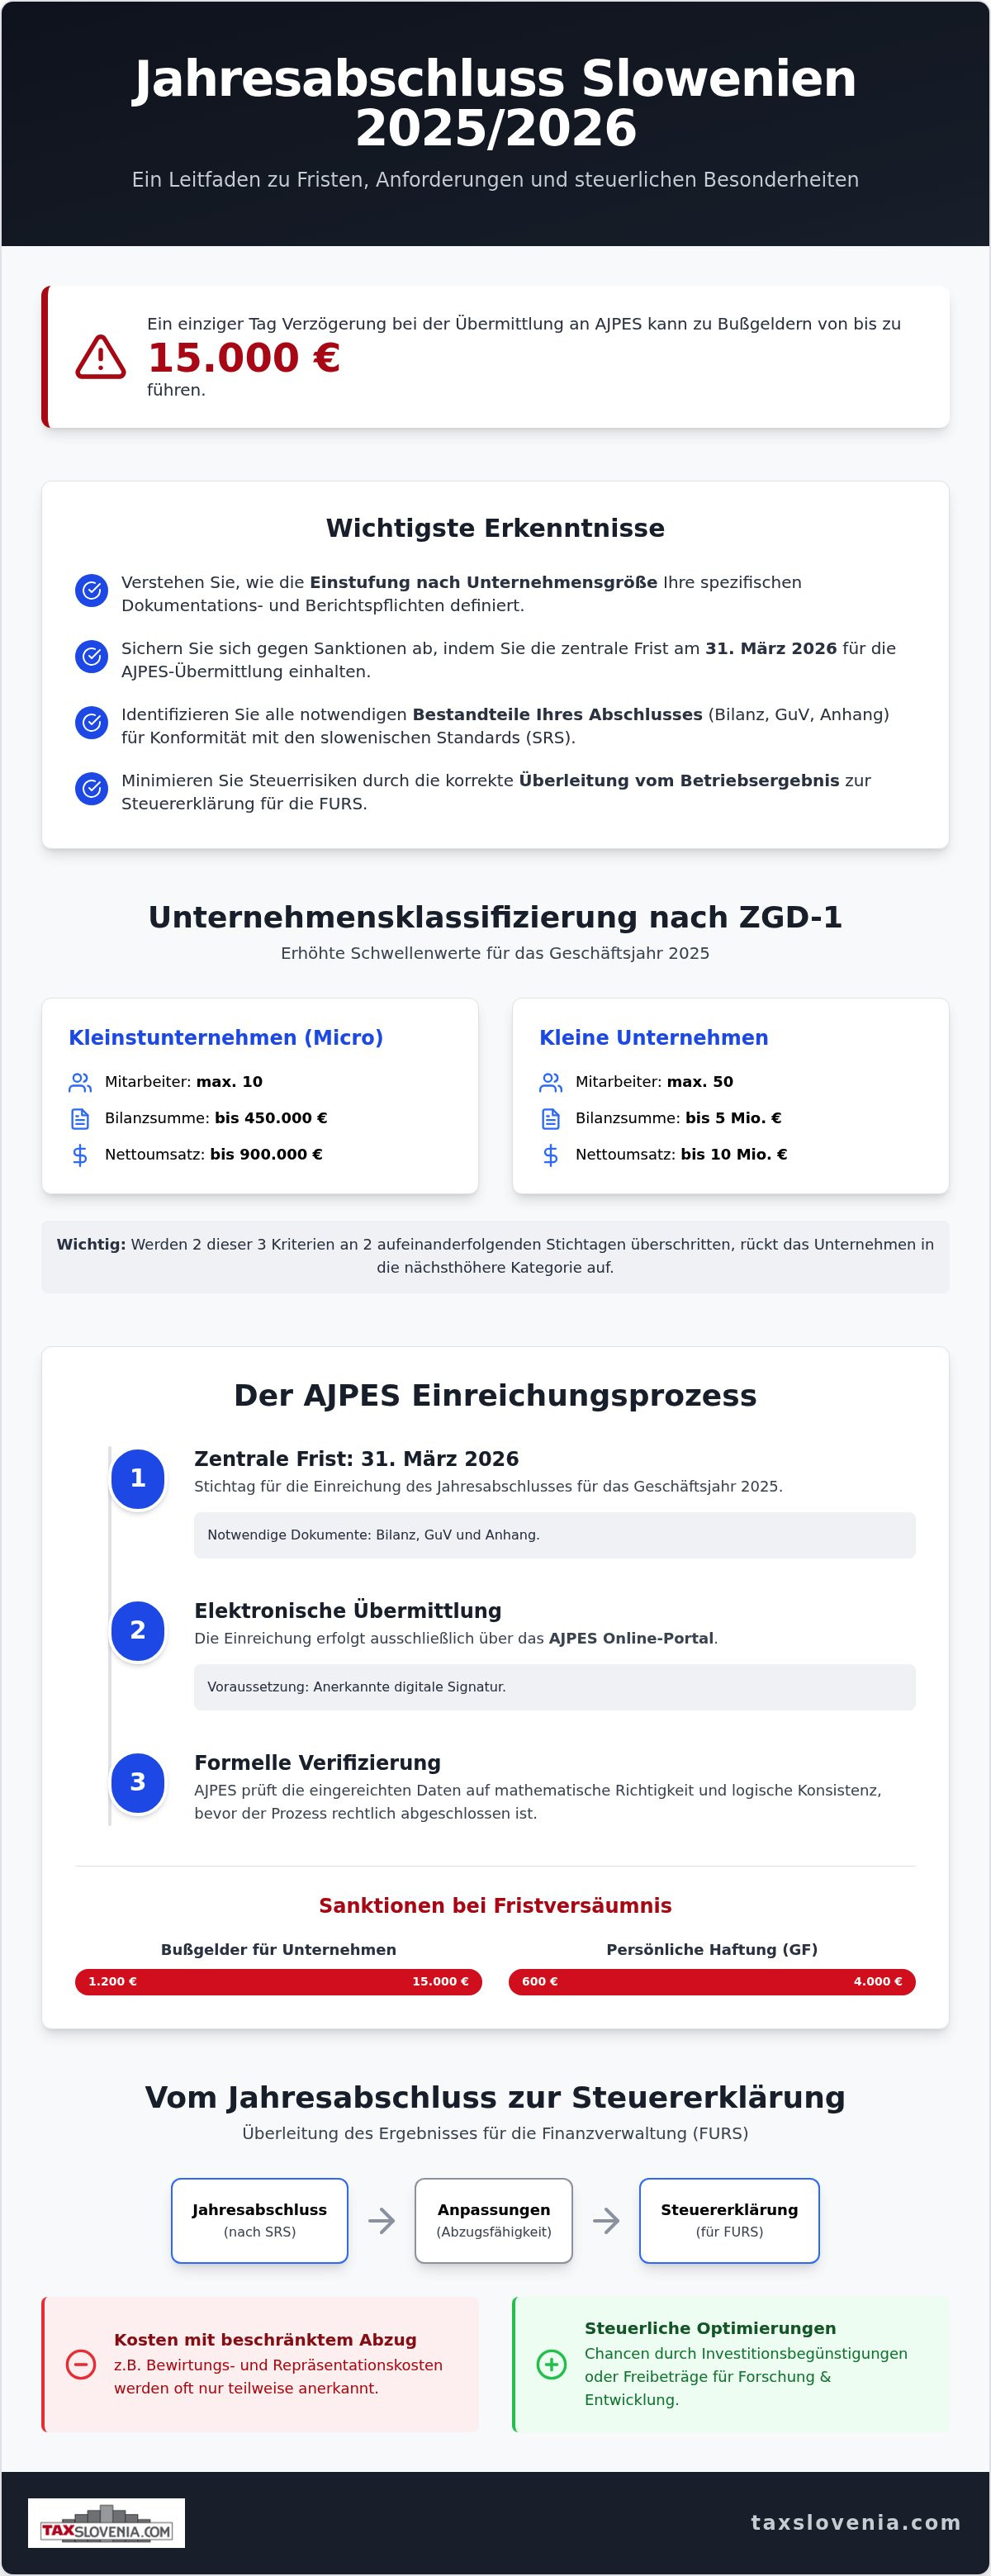
Wussten Sie, dass ein einziger Tag Verzögerung bei der Übermittlung Ihrer Bilanz an die slowenische AJPES Bußgelder von bis zu 15.000 Euro nach sich ziehen kann? Für internationale Unternehmen stellt die korrekte Abwicklung der Buchhaltung in einem fremden Rechtssystem oft eine erhebliche Belastung dar. Die Sorge vor Sprachbarrieren und den spezifischen slowenischen Rechnungslegungsstandards (SRS) ist dabei durchaus begründet, da die regulatorischen Anforderungen präzise eingehalten werden müssen.
In diesem Leitfaden erfahren Sie alles über die gesetzlichen Fristen für den Jahresabschluss Slowenien 2026, die notwendigen Unterlagen und die steuerlichen Besonderheiten für das Geschäftsjahr 2025. Wir führen Sie schrittweise durch den Prozess von der Datenerfassung bis zur rechtssicheren Übermittlung an die Finanzverwaltung (FURS). Dabei berücksichtigen wir auch die aktuellen Schwellenwerte für Unternehmensgrößen, damit Ihre Compliance gewahrt bleibt und Sie eine Doppelbesteuerung Ihrer Gewinne effektiv vermeiden.
Wichtigste Erkenntnisse
- Erfahren Sie, wie die Einstufung nach dem Unternehmensgesetz (ZGD-1) Ihre spezifischen Dokumentations- und Berichtspflichten für das Geschäftsjahr definiert.
- Sichern Sie sich gegen Sanktionen ab, indem Sie die zentrale Frist am 31. März 2026 für den Jahresabschluss Slowenien und die Übermittlung an AJPES einhalten.
- Identifizieren Sie die notwendigen Bestandteile Ihres Abschlusses, um eine lückenlose Konformität mit den lokalen Rechnungslegungsstandards (SRS) zu gewährleisten.
- Verstehen Sie die methodische Überleitung vom betriebswirtschaftlichen Ergebnis zur Steuererklärung, um steuerliche Risiken und Doppelbesteuerung effektiv zu minimieren.
Rechtliche Grundlagen des Jahresabschlusses in Slowenien
Die Erstellung für den Jahresabschluss Slowenien basiert maßgeblich auf dem slowenischen Unternehmensgesetz (ZGD-1). Dieses Regelwerk verpflichtet alle Kapitalgesellschaften zur jährlichen Berichterstattung, um Transparenz für Gesellschafter, Gläubiger und den Staat zu schaffen. Die Daten fließen zentral an die Agentur AJPES, welche das Slovenian Business Register (ePRS) verwaltet. Während börsennotierte Konzerne die IFRS anwenden, nutzen die meisten KMU die slowenischen Rechnungslegungsstandards (SRS).
Die Tiefe der Berichtspflichten richtet sich nach der Unternehmensgröße. Seit dem Geschäftsjahr 2024 gelten erhöhte Schwellenwerte. Kleinstunternehmen (Micro) sind definiert durch maximal 10 Mitarbeiter, eine Bilanzsumme bis 450.000 Euro und einen Nettoumsatz bis 900.000 Euro. Kleine Unternehmen dürfen die Grenzen von 5 Millionen Euro Bilanzsumme und 10 Millionen Euro Umsatz nicht überschreiten. Werden zwei dieser drei Kriterien an zwei aufeinanderfolgenden Stichtagen überschritten, rückt das Unternehmen in die nächsthöhere Kategorie mit entsprechend umfangreicheren Dokumentationspflichten auf.
Buchführungspflichten nach SRS für ausländische Investoren
Ausländische Investoren sind in Slowenien zur doppelten Buchführung verpflichtet. Die korrekte Bewertung des Anlage- und Umlaufvermögens nach SRS ist entscheidend, um steuerliche Fehlberechnungen zu vermeiden. Besonders bei grenzüberschreitenden Sachverhalten ist Präzision gefragt. Viele Unternehmen setzen hierbei auf eine monatliche Buchhaltungspauschale. Dieses Modell sichert die laufende Compliance und gewährleistet, dass alle Buchungen bereits unterjährig den lokalen Standards entsprechen. So wird der Jahresabschluss Slowenien am Ende des Zyklus zu einem rein formalen, effizienten Prozess ohne böse Überraschungen bei der Bewertung.
Fristen und das AJPES-Verfahren: So erfolgt die Einreichung
Für den Jahresabschluss Slowenien im Jahr 2026 ist der 31. März der entscheidende Stichtag. Bis zu diesem Datum müssen Unternehmen, Genossenschaften und Einzelunternehmer ihre Berichte für das vorangegangene Geschäftsjahr 2025 einreichen. Ein rechtsgültiger Abschluss besteht aus der Bilanz, der Gewinn- und Verlustrechnung (GuV) sowie dem detaillierten Anhang. Es gibt eine wesentliche Differenzierung zwischen der Einreichung für statistische Zwecke und der Einreichung zur Publizität. Während die statistische Meldung aggregierte Daten für wirtschaftspolitische Analysen liefert, dient die Publizität der Transparenz gegenüber Geschäftspartnern und wird im öffentlichen Register hinterlegt.
Fristüberschreitungen führen in Slowenien unmittelbar zu administrativen Sanktionen. Die Finanzverwaltung (FURS) lässt bei Versäumnissen wenig Spielraum. Die Bußgelder für Unternehmen bewegen sich in einem Rahmen von 1.200 bis zu 15.000 Euro. Zusätzlich werden die verantwortlichen Geschäftsführer persönlich haftbar gemacht, wobei Strafen von 600 bis 4.000 Euro drohen. Angesichts dieser Konsequenzen ist eine frühzeitige Planung unerlässlich. Unsere Experten unterstützen Sie gerne durch maßgeschneiderte Buchhaltungsdienstleistungen, damit Ihre Einreichungen stets fristgerecht und fehlerfrei erfolgen.
Schritt-für-Schritt zur erfolgreichen AJPES-Meldung
Der Prozess startet mit der Aufbereitung der Daten im korrekten elektronischen Format gemäß dem slowenischen Schema. Die Übermittlung wird über das offizielle AJPES submission portal abgewickelt. Hierfür benötigen Sie eine anerkannte digitale Signatur und einen Zugang zum behördlichen System. Nach dem Hochladen der Dokumente führt AJPES eine formelle Verifizierung durch. Dabei werden die Daten auf mathematische Richtigkeit und logische Konsistenz geprüft. Erst nach dieser Bestätigung ist der Prozess rechtlich abgeschlossen. Es ist ratsam, diesen Vorgang nicht bis zum letzten Tag aufzuschieben, um technische Überlastungen der Server zu umgehen.
Vom Jahresabschluss zur Steuererklärung in Slowenien
Der Jahresabschluss Slowenien bildet das Fundament für die steuerliche Gewinnermittlung gemäß dem Körperschaftsteuergesetz (ZDDPO-2). Eine sorgfältige Überleitung ist unerlässlich, da die Finanzverwaltung strikte Regeln für die Abzugsfähigkeit von Kosten anwendet. Beispielsweise werden Bewirtungskosten oder Ausgaben für Repräsentation oft nur teilweise anerkannt. Die Financial Administration of the Republic of Slovenia (FURS) prüft diese Abgrenzungen im Rahmen der Steuererklärung sehr genau. Gleichzeitig eröffnet das lokale Recht Spielräume für Optimierungen. Investitionsbegünstigungen für bestimmte Ausrüstungen oder Freibeträge für Forschung und Entwicklung können die Steuerlast senken, sofern die formalen Kriterien lückenlos erfüllt sind.
Besonders für österreichische Muttergesellschaften spielt die Vermeidung der Doppelbesteuerung eine kritische Rolle. Die korrekte Anwendung der Doppelbesteuerungsabkommen (DBA) stellt sicher, dass Gewinne nicht in beiden Ländern voll belastet werden. Hierbei ist die zeitliche und inhaltliche Abstimmung zwischen dem slowenischen Abschluss und der Konzernberichterstattung entscheidend für den finanziellen Erfolg der Auslandsniederlassung. Für Großunternehmen gewinnt zudem die Umsetzung der Pillar-2-Richtlinie an Bedeutung, deren erste Erklärungen für die nationale Ergänzungssteuer bis zum 30. Juni 2026 fällig sind.
Professionelle Unterstützung durch TaxSlovenia
Die Komplexität grenzüberschreitender Steuerfragen erfordert einen Partner mit tiefgreifender lokaler Expertise. TaxSlovenia unterstützt Sie dabei, alle regulatorischen Anforderungen rechtssicher umzusetzen. Wir gewährleisten die vollständige Compliance Ihrer Geschäftstätigkeit und begleiten Sie kompetent durch den gesamten Prozess der Steuererklärung. Erfahren Sie mehr über unsere Leistungen in diesem Bereich: Steuerberatung Slowenien. Wir agieren als Ihr fachkundiger Wegweiser im slowenischen Finanzsystem und schaffen Sicherheit in administrativen Belangen.
Sicher und rechtkonform durch das Geschäftsjahr 2026
Die Einhaltung der gesetzlichen Frist am 31. März 2026 sowie die präzise Anwendung der slowenischen Rechnungslegungsstandards (SRS) sind die entscheidenden Grundpfeiler für Ihre geschäftliche Stabilität. Ein professionell erstellter Jahresabschluss Slowenien schützt Ihr Unternehmen nicht nur vor empfindlichen Bußgeldern durch die AJPES, sondern bildet zugleich die notwendige Basis für eine steuerlich optimierte Ergebnisfeststellung ohne Risiken einer Doppelbesteuerung.
Als spezialisierter Partner für deutschsprachige Unternehmen bietet TaxSlovenia Ihnen langjährige Expertise in der Kommunikation mit lokalen Behörden sowie eine umfassende HR- und Steuerberatung aus einer Hand. Kontaktieren Sie TaxSlovenia für Ihren rechtssicheren Jahresabschluss und profitieren Sie von unserer ruhigen Kompetenz in allen administrativen Belangen. Wir freuen uns darauf, Sie als verlässlicher Wegweiser bei Ihren Aktivitäten in Slowenien zu unterstützen.
Häufig gestellte Fragen zum slowenischen Jahresabschluss
Wann ist der späteste Termin für den Jahresabschluss in Slowenien 2026?
Der späteste Termin für die Einreichung des Jahresabschlusses bei der Agentur AJPES ist der 31. März 2026. Diese Frist gilt für Kapitalgesellschaften und Einzelunternehmer für das vorangegangene Geschäftsjahr. Parallel dazu muss die Körperschaftsteuererklärung bei der Finanzverwaltung eingereicht werden. Gemeinnützige Organisationen müssen ihre Meldung bereits bis zum 2. März 2026 abschließen. Eine frühzeitige Planung verhindert administrative Engpässe kurz vor dem Stichtag.
Muss der slowenische Jahresabschluss von einem Wirtschaftsprüfer geprüft werden?
Eine Prüfungspflicht besteht für mittlere und große Unternehmen sowie für Aktiengesellschaften nach dem Unternehmensgesetz (ZGD-1). Ob Ihr Betrieb prüfungspflichtig ist, wird anhand von Mitarbeiterzahl, Umsatz und Bilanzsumme ermittelt. Während TaxSlovenia keine Wirtschaftsprüfung anbietet, bereiten wir alle Unterlagen für diesen Prozess fachgerecht vor. Geprüfte Berichte müssen spätestens bis zum 31. August 2026 bei AJPES eingereicht werden, um die gesetzliche Konformität zu wahren.
In welcher Sprache muss der Jahresabschluss in Slowenien eingereicht werden?
Der Jahresabschluss muss zwingend in slowenischer Sprache bei den Behörden eingereicht werden. Dies betrifft die Bilanz, die Gewinn- und Verlustrechnung sowie den erläuternden Anhang. Für ausländische Investoren stellt diese Anforderung oft eine Barriere dar. Wir unterstützen Sie dabei, Ihren Jahresabschluss Slowenien fachsprachlich korrekt aufzubereiten. So stellen Sie sicher, dass alle Informationen den lokalen Standards entsprechen und von den Behörden problemlos akzeptiert werden.
Welche Strafen drohen bei einer verspäteten Einreichung an AJPES?
Bei einer verspäteten Einreichung drohen signifikante Bußgelder für das Unternehmen und die verantwortlichen Personen. Die Strafen für die juristische Person liegen zwischen 1.200 und 15.000 Euro. Geschäftsführer müssen persönlich mit Zahlungen von 600 bis 4.000 Euro rechnen. Diese Sanktionen werden von der Finanzverwaltung konsequent durchgesetzt. Eine professionelle Begleitung stellt sicher, dass alle Meldungen fristgerecht erfolgen und Sie vor solchen unnötigen finanziellen Belastungen geschützt sind.
Disclaimer
The information provided in this article is for general informational purposes only and does not constitute tax, legal, accounting or other professional advice. Tax treatment may vary depending on the specific facts and circumstances, and legislation and administrative practice may change over time. Before making any decision or taking any action based on this information, we recommend obtaining professional advice tailored to your individual circumstances.


