
Wussten Sie, dass Kosten für Hotelübernachtungen und Geschäftsessen in Slowenien grundsätzlich nicht für den Vorsteuerabzug qualifizieren? Während diese Ausgaben in vielen EU-Ländern erstattungsfähig sind, führt eine falsche Einordnung beim Vorsteuerabzug Slowenien oft zu Ablehnungen durch das Finanzamt Ljubljana. Viele Unternehmer unterschätzen die bürokratischen Hürden und sprachlichen Barrieren bei der Kommunikation mit den Behörden. Es herrscht oft Unklarheit darüber, welche Belege tatsächlich zu einer Rückerstattung führen und welche Fristen im Jahr 2026 zwingend einzuhalten sind.
Wir wissen, dass die rechtssichere Rückforderung der slowenischen Mehrwertsteuer (DDV) für Ihr Unternehmen essenziell ist. In diesem Leitfaden erfahren Sie präzise, welche Aufwendungen abzugsfähig sind und wie Sie die Erstattung erfolgreich beantragen. Wir geben Ihnen die notwendige Sicherheit, damit Sie Ihre Steueransprüche maximieren, ohne steuerliche Risiken einzugehen. Dieser Überblick zeigt Ihnen den Weg zu einer fehlerfreien Vorsteuerberichtigung und einer effizienten Abwicklung ohne das Risiko einer ungewollten Betriebsstätte.
Wichtigste Erkenntnisse
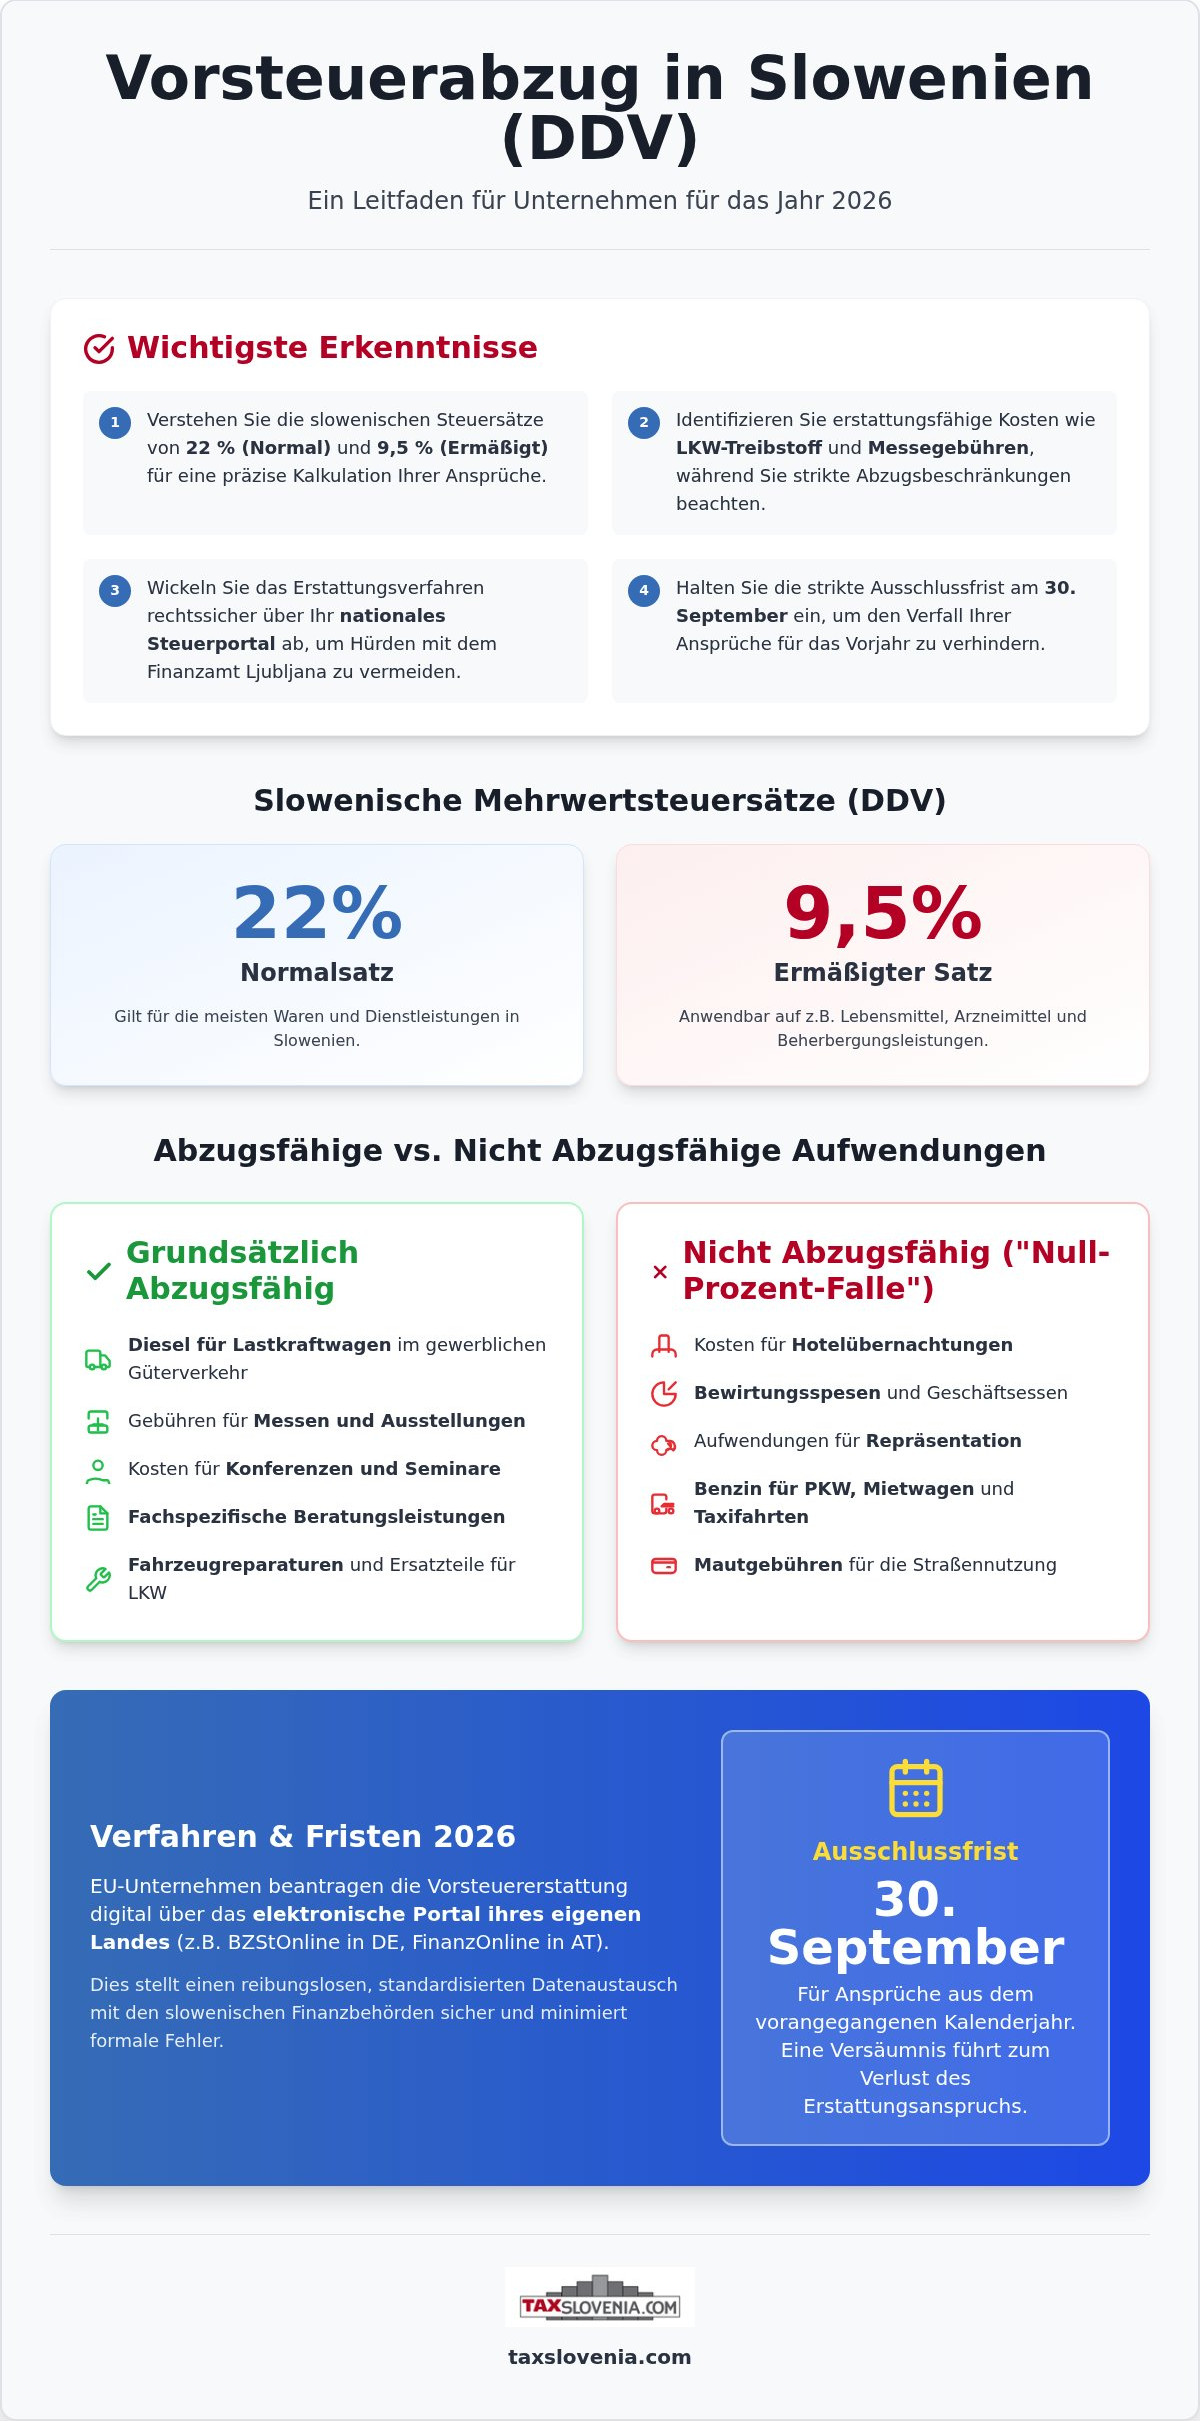
- Verstehen Sie die Anwendung der slowenischen Steuersätze von 22 % und 9,5 % für eine präzise Kalkulation Ihrer Rückerstattungsansprüche im Jahr 2026.
- Identifizieren Sie erstattungsfähige Kosten wie LKW-Treibstoff und Messegebühren, während Sie die strengen Abzugsbeschränkungen beim Vorsteuerabzug Slowenien für Hotel- und Bewirtungskosten beachten.
- Erfahren Sie, wie Sie das digitale Erstattungsverfahren über Ihr nationales Portal rechtssicher abwickeln und administrative Hürden mit dem Finanzamt Ljubljana vermeiden.
- Sichern Sie Ihre Liquidität durch die strikte Einhaltung der Ausschlussfrist am 30. September, um den Verfall Ihrer Ansprüche für das vorangegangene Kalenderjahr zu verhindern.
Grundlagen des Vorsteuerabzugs in Slowenien (DDV)
Der Fachbegriff DDV steht für „Davek na dodano vrednost“ und bezeichnet die slowenische Mehrwertsteuer. Für international agierende Firmen bildet die korrekte Handhabung dieser Steuer die Basis für den wirtschaftlichen Erfolg. Im Jahr 2026 gelten zwei wesentliche Steuersätze: Der Normalsatz von 22 % findet auf die meisten Waren und Dienstleistungen Anwendung. Ein ermäßigter Satz von 9,5 % greift etwa bei Lebensmitteln, Arzneimitteln und Beherbergungsleistungen. Ein Vorsteuerabzug Slowenien ist jedoch nur zulässig, wenn die bezogenen Leistungen unmittelbar für steuerpflichtige Ausgangsumsätze des Unternehmens verwendet werden.
Es ist entscheidend, zwischen der echten und der unechten Steuerbefreiung zu unterscheiden. Während die echte Steuerbefreiung, etwa bei Exportgeschäften, das Recht auf Vorsteuerabzug explizit beibehält, führt eine unechte Befreiung zum Ausschluss dieses Rechts. Dies betrifft häufig Finanzdienstleistungen oder spezifische soziale Leistungen. Nur wer steuerpflichtige oder echt steuerbefreite Umsätze tätigt, kann die gezahlte DDV effektiv zurückfordern.
Wer ist in Slowenien zum Vorsteuerabzug berechtigt?
Die Berechtigung zum Abzug setzt zwingend die Unternehmereigenschaft voraus. Als Unternehmer gilt nach slowenischem Recht jede Person, die eine wirtschaftliche Tätigkeit selbstständig und nachhaltig ausübt. Für ausländische Firmen ohne festen Sitz in Slowenien gelten spezifische formale Anforderungen:
- Registrierung: Das Unternehmen muss für Mehrwertsteuerzwecke erfasst sein oder das EU-Erstattungsverfahren nutzen.
- Identifikation: Im B2B-Bereich ist eine gültige UID-Nummer für den Vorsteuerabzug Slowenien unerlässlich.
- Nachweis: Die Aufwendungen müssen durch ordnungsgemäße Rechnungen belegt sein.
Für bestimmte Branchen gelten zudem Sonderregelungen. Dies betrifft insbesondere die Sonderregelung für Busunternehmen, die im grenzüberschreitenden Personenverkehr tätig sind. Ohne die Erfüllung dieser formalen Voraussetzungen verweigert das Finanzamt Ljubljana die Erstattung konsequent. Eine fachgerechte Prüfung im Vorfeld sichert Ihre Liquidität.
Abzugsfähige vs. nicht abzugsfähige Aufwendungen
Eine der größten Hürden beim Vorsteuerabzug Slowenien ist die strikte Handhabung nicht abzugsfähiger Kosten. Slowenien unterscheidet sich hier deutlich von vielen anderen EU-Staaten. Während Hotelübernachtungen, Bewirtungsspesen und Repräsentationskosten in manchen Ländern erstattungsfähig sind, bleiben sie in Slowenien grundsätzlich vom Abzug ausgeschlossen. Diese "Null-Prozent-Falle" gilt ebenso für Benzin für Personenkraftwagen, Taxi-Fahrten, Mietwagenkosten und sogar Mautgebühren. Reichen Unternehmen solche Posten dennoch ein, führt dies unweigerlich zu einer Ablehnung dieser Belege durch das Finanzamt Ljubljana.
Im Gegensatz dazu sind Aufwendungen für den gewerblichen Güterkraftverkehr und geschäftliche Veranstaltungen meist zu 100 % erstattungsfähig. Hierzu zählen Diesel für Lastkraftwagen sowie Ausgaben für Messen, Konferenzen und fachspezifische Beratungsleistungen. Auch Fahrzeugreparaturen und Ersatzteile für Fahrzeuge, die im Güterverkehr genutzt werden, qualifizieren für den Abzug. Die Grundlage für eine erfolgreiche Rückforderung bildet stets eine formal korrekte Rechnung nach slowenischem MwSt-Gesetz. Diese muss zwingend alle Pflichtangaben enthalten, da die Behörden bei formalen Fehlern keine Kulanz zeigen.
Informationen zum offiziellen EU-Verfahren zur Vorsteuererstattung geben Aufschluss über die notwendigen digitalen Standards für grenzüberschreitende Anträge. Eine lückenlose Dokumentation ist die zentrale Voraussetzung, um die Liquidität Ihres Unternehmens zu sichern.
Sonderfall Personenbeförderung und Busunternehmen
Busunternehmen nehmen eine Sonderrolle ein, da auf Busreisen innerhalb Sloweniens der ermäßigte Steuersatz von 9,5 % Anwendung findet. Betriebskosten wie Treibstoff oder Reparaturen sind hier unter bestimmten Voraussetzungen abzugsfähig. Die operative Begleitung durch autobus.live erleichtert die Einhaltung dieser spezifischen Vorschriften im slowenischen Busverkehr erheblich. Eine professionelle Steuerberatung für Unternehmen unterstützt Sie dabei, diese komplexen Anforderungen rechtssicher und effizient umzusetzen.
Das Erstattungsverfahren: Fristen und digitale Einreichung 2026
Unternehmen aus der EU beantragen den Vorsteuerabzug Slowenien nicht direkt beim slowenischen Finanzamt, sondern über das elektronische Portal ihres Ansässigkeitsstaates. In Deutschland erfolgt dies über das BZSt-Online-Portal, in Österreich über FinanzOnline. Das System leitet den Antrag an die Finanzbehörde in Ljubljana weiter. Es ist ratsam, den Status der Übermittlung engmaschig zu prüfen, da technische Fehler im Heimatland nicht zur Fristverlängerung in Slowenien führen.
Die Fristregelung ist strikt: Anträge für das Kalenderjahr 2025 müssen bis spätestens 30. September 2026 eingereicht werden. Es handelt sich um eine Ausschlussfrist, deren Versäumnis zum unwiderruflichen Verlust der Erstattungsansprüche führt. Zudem müssen bestimmte Mindestbeträge erreicht werden. Für Erstattungszeiträume von mindestens drei Monaten liegt die Grenze bei 400 Euro. Umfasst der Antrag das gesamte Kalenderjahr, sinkt die Mindestsumme auf 50 Euro.
Oft stellt sich die strategische Frage, ob eine freiwillige MwSt-Registrierung sinnvoller ist als das klassische Vergütungsverfahren. Dies ist meist der Fall, wenn Ihr Unternehmen regelmäßig Umsätze in Slowenien erzielt oder kontinuierlich hohe Vorsteuerbeträge anfallen. Die Registrierung ermöglicht eine laufende Verrechnung und schont die Liquidität deutlich effektiver als das oft langwierige Erstattungsverfahren.
Vorteile einer professionellen Fiskalvertretung
Eine professionelle Fiskalvertretung agiert als fachkundiger Wegweiser und minimiert das Risiko von Rückfragen oder Ablehnungen durch das Finanzamt Ljubljana. Wir unterstützen Sie umfassend bei der MwSt-Registrierung Slowenien und stellen die Compliance bei komplexen Dreiecksgeschäften sowie im Reverse-Charge-Verfahren sicher. Durch unsere lokale Expertise vermeiden Sie formale Fehler und gewährleisten eine rechtssichere Abwicklung Ihrer steuerlichen Pflichten.
Liquidität sichern und slowenische Vorsteueransprüche rechtssicher realisieren
Der erfolgreiche Vorsteuerabzug Slowenien erfordert Präzision bei der Belegprüfung und die strikte Einhaltung der digitalen Einreichungsfristen. Wie erläutert, führen formale Fehler oder die fehlerhafte Einordnung von Bewirtungskosten schnell zu Ablehnungen durch das Finanzamt Ljubljana. Eine vorausschauende Planung der Erstattungsanträge sichert Ihrem Unternehmen wertvolle Liquidität und minimiert administrative Hürden im Ausland.
Als Experten für grenzüberschreitendes Steuerrecht und Spezialisten für die 13. MwSt-Richtlinie begleiten wir Sie durch den gesamten Prozess. Wir bieten Ihnen eine rechtssichere Abwicklung und eine deutschsprachige Betreuung, damit Sie sich auf Ihr Kerngeschäft konzentrieren können. Kontaktieren Sie TaxSlovenia für Ihre rechtssichere MwSt-Erstattung und profitieren Sie von unserer lokalen Expertise. Wir freuen uns darauf, Ihr Unternehmen als verlässlicher Partner in Slowenien zu unterstützen.
Häufig gestellte Fragen zum Vorsteuerabzug
Kann ich die Vorsteuer für Hotelrechnungen in Slowenien zurückfordern?
Nein, Hotel- und Beherbergungskosten sind in Slowenien grundsätzlich nicht vorsteuerabzugsfähig. Dies gilt unabhängig davon, ob der Aufenthalt rein geschäftlich veranlasst war oder nicht. Da diese Ausgaben unter die gesetzlichen Abzugsbeschränkungen fallen, führt eine Einreichung im Vergütungsverfahren regelmäßig zur Ablehnung dieser Positionen durch das Finanzamt Ljubljana. Unternehmen sollten diese Kosten daher bereits bei der Kalkulation ihrer Reisebudgets als Bruttobeträge ohne Erstattungsmöglichkeit berücksichtigen.
Wie lange dauert die Bearbeitung eines Vorsteuer-Vergütungsantrags in Slowenien?
Die gesetzliche Bearbeitungsfrist für einen Antrag auf Vorsteuerabzug Slowenien beträgt in der Regel vier Monate ab dem Zeitpunkt, an dem der Antrag bei der slowenischen Finanzbehörde eingeht. Falls das Finanzamt zusätzliche Informationen oder Originalbelege anfordert, kann sich dieser Zeitraum auf bis zu acht Monate verlängern. Nach der endgültigen Genehmigung erfolgt die Auszahlung des Erstattungsbetrags üblicherweise innerhalb von zehn Werktagen auf das angegebene Konto.
Benötige ich einen slowenischen Steuerberater für den Vorsteuerabzug?
Rechtlich ist die Beauftragung eines lokalen Beraters für EU-Unternehmen im elektronischen Vergütungsverfahren nicht zwingend vorgeschrieben. Dennoch ist eine professionelle Unterstützung ratsam, um sprachliche Barrieren und formale Fehler bei der Rechnungsprüfung zu vermeiden. Ein Experte stellt sicher, dass alle Belege den slowenischen Anforderungen entsprechen und übernimmt die direkte Korrespondenz mit dem Finanzamt Ljubljana, was die Erfolgsquote Ihrer Erstattungsanträge und die Sicherheit Ihrer Prozesse signifikant erhöht.
Was passiert, wenn ich die Antragsfrist am 30. September verpasse?
Wenn Sie die Ausschlussfrist am 30. September des Folgejahres versäumen, verfällt Ihr Anspruch auf Rückerstattung der slowenischen Umsatzsteuer für das betreffende Jahr unwiderruflich. Eine Wiedereinsetzung in den vorigen Stand ist bei diesem Termin nach slowenischem Recht praktisch ausgeschlossen. Um diesen finanziellen Verlust zu vermeiden, ist eine frühzeitige Aufbereitung der Belege und die rechtzeitige Übermittlung über das nationale Portal Ihres Ansässigkeitsstaates zwingend erforderlich, um technische Verzögerungen abzufangen.
Disclaimer
The information provided in this article is for general informational purposes only and does not constitute tax, legal, accounting or other professional advice. Tax treatment may vary depending on the specific facts and circumstances, and legislation and administrative practice may change over time. Before making any decision or taking any action based on this information, we recommend obtaining professional advice tailored to your individual circumstances.


