
Wer gewohnte Lohnabrechnungsmuster aus Deutschland, Österreich oder der Schweiz einfach auf slowenische Angestellte überträgt, gerät schnell in regulatorische Fallstricke. Die Personalverrechnung Slowenien erfordert von ausländischen Arbeitgebern strikte lokale Meldekonformität statt vertrauter DACH-Standardlösungen, da die slowenische Finanzverwaltung FURS fehlerhafte Meldungen konsequent ahndet.
Sie kennen die praktischen Hürden: Unklare Lohnnebenkosten, sprachliche Barrieren im behördlichen Austausch sowie die ständige Sorge vor Nachzahlungen oder Bußgeldern belasten die tägliche Personalarbeit. Der Wunsch nach reibungslosen Abläufen und absoluter Rechtssicherheit steht daher an erster Stelle.
Erfahren Sie in diesem Leitfaden, wie die slowenische Personalverrechnung in der Praxis funktioniert, welche Meldefristen gelten und wie Sie Mitarbeiter rechtssicher abrechnen. Der folgende Überblick führt Sie fundiert durch gesetzliche SV‑Beiträge, das Meldeverfahren mittels REK-1 obrazec und zeigt auf, wie Sie Ihre interne HR-Abteilung wirksam entlasten.
Wichtigste Erkenntnisse
- Verstehen Sie die exakte Aufteilung von Arbeitgeber- und Arbeitnehmeranteilen bei den gesetzlichen SV‑Beiträgen sowie die spezifischen Vorgaben zur Mindestbeitragsbasis.
- Erfahren Sie, warum der Tag der Gehaltsauszahlung die strikte Frist für die Übermittlung des REK-1 obrazec an die Finanzverwaltung FURS bestimmt.
- Meistern Sie die Personalverrechnung Slowenien durch eine lückenlose Zeiterfassung und die korrekte Deklaration steuerfreier Bezüge wie Verpflegungs- und Fahrtkostenzuschüsse.
- Vermeiden Sie verdeckte Betriebsstättenrisiken bei grenzüberschreitenden Beschäftigungsverhältnissen durch eine rechtskonforme arbeitsrechtliche Vertragsgestaltung vor Ort.
Grundlagen der Personalverrechnung in Slowenien für Arbeitgeber
Unternehmen aus Deutschland, Österreich und der Schweiz stehen bei der Expansion vor einem eigenständigen Entlohnungsrahmen. Eine rechtssichere Personalverrechnung Slowenien verlangt die strikte Unterscheidung zwischen der vertraglichen Bruttobasis (Bruto I) und den gesamten Arbeitgeberkosten (Bruto II). Vor der ersten Auszahlung müssen ausländische Betriebe bei der Finanzverwaltung FURS zwingend eine slowenische Steuernummer (davčna številka) beantragen, um das Meldesystem für inländische Dienstverhältnisse freizuschalten.
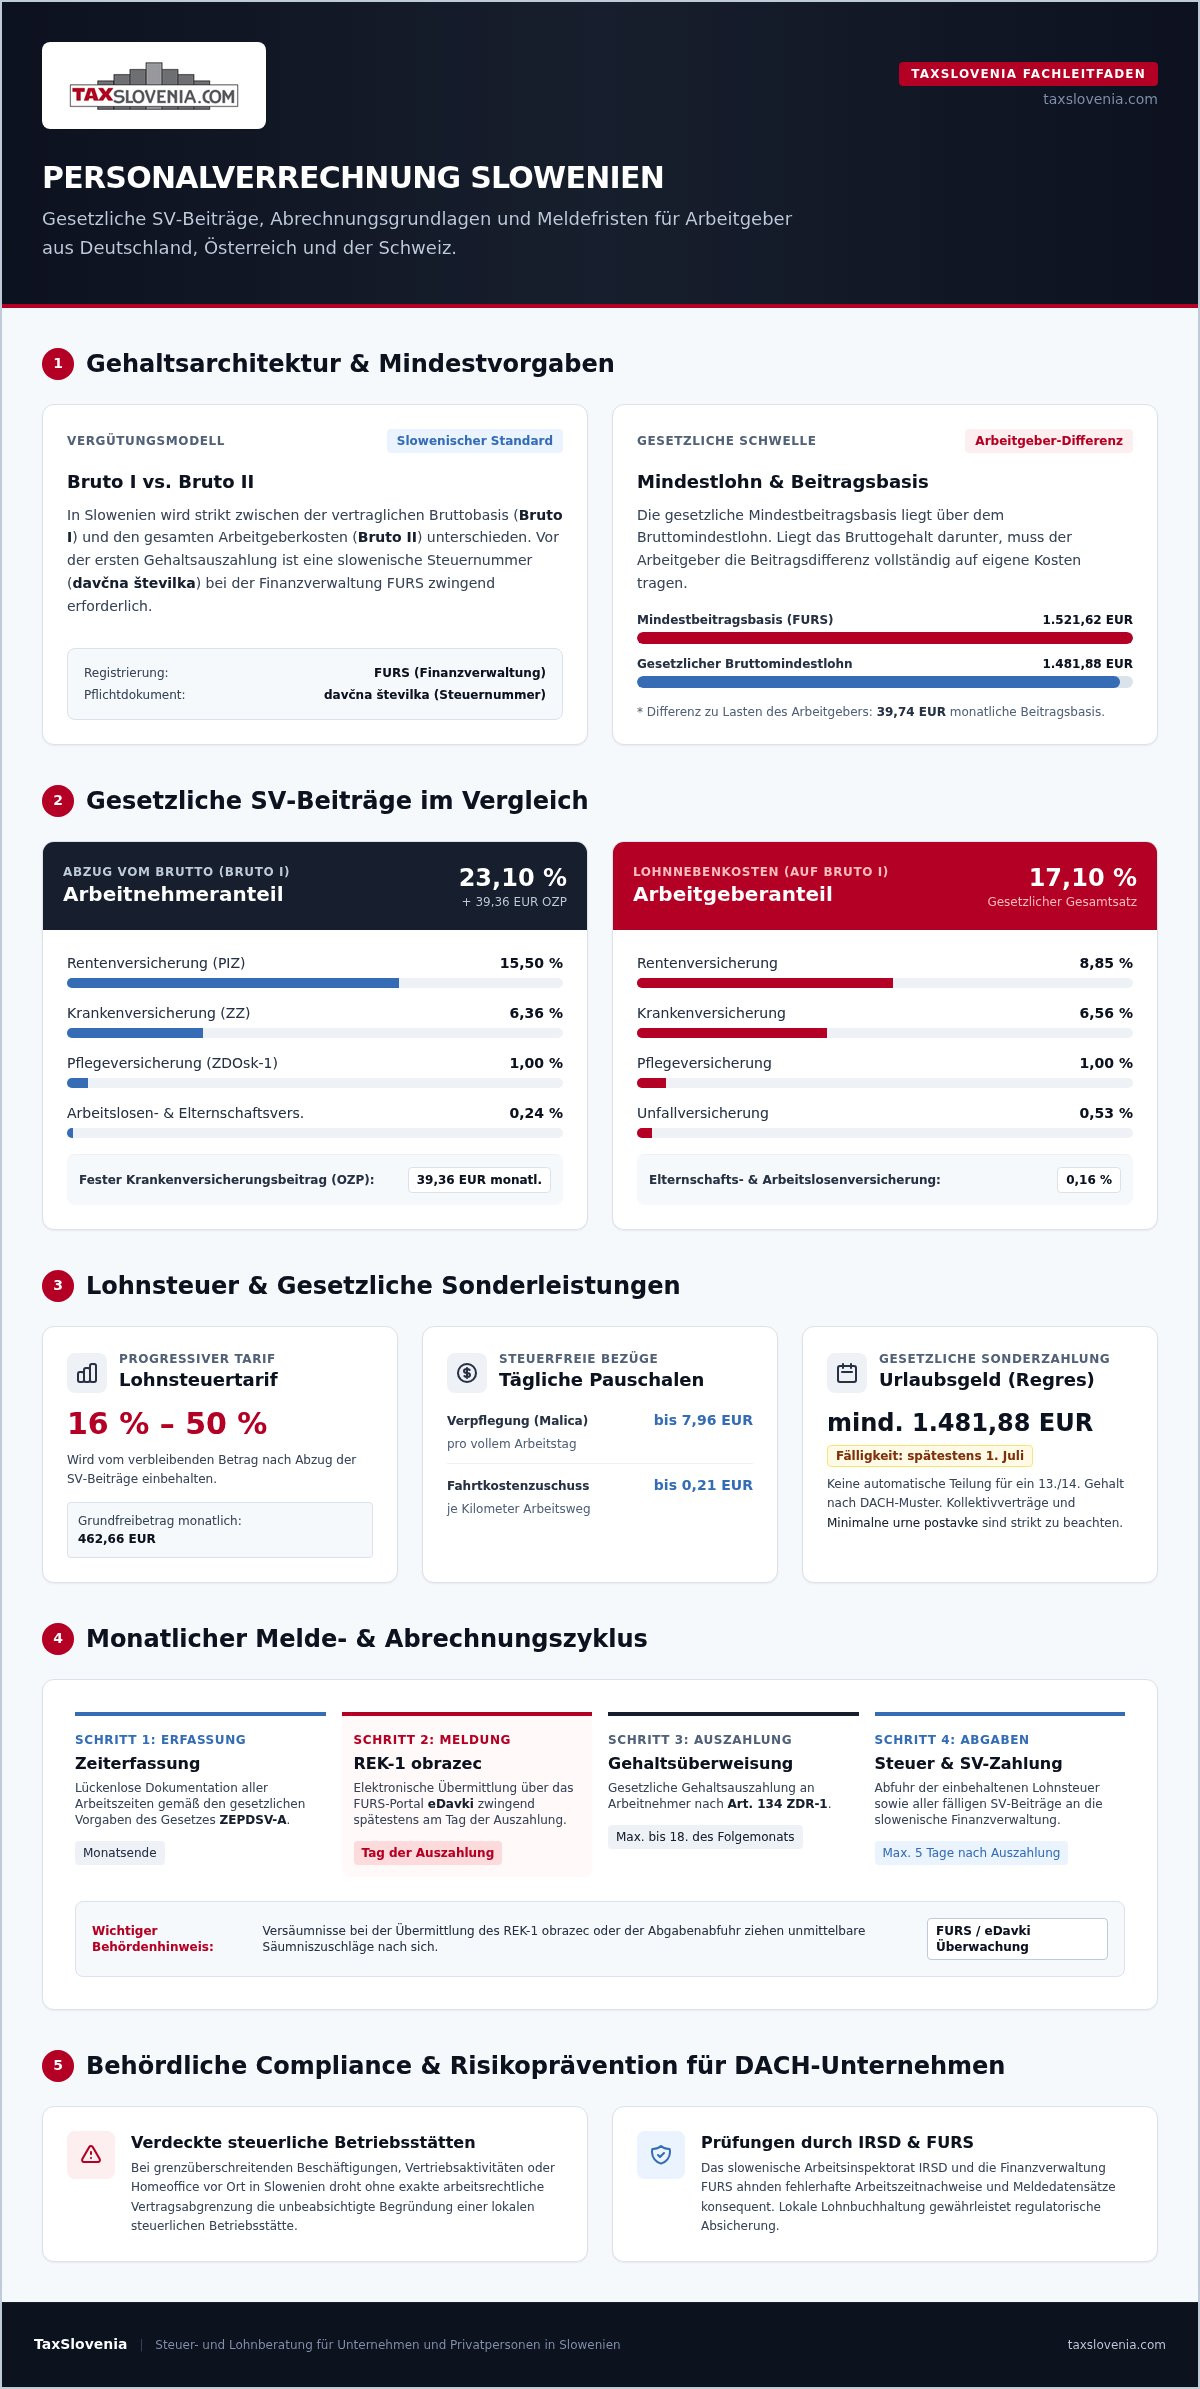
Besondere Aufmerksamkeit erfordert die gesetzliche Mindestbeitragsbasis. Sie liegt mit 1.521,62 EUR monatlich über dem Bruttomindestlohn von 1.481,88 EUR. Liegt das Bruttogehalt darunter, muss der Arbeitgeber die Differenz der Beiträge auf eigene Kosten tragen.
Gesetzliche Abgaben und SV-Beiträge im System
Die monatliche Gehaltsermittlung folgt einem zweistufigen Abzugsprinzip:
- SV‑Beiträge der Arbeitnehmer: Insgesamt 23,10 % (Rentenversicherung PIZ 15,50 %, Krankenversicherung ZZ 6,36 %, Pflegeversicherung ZDOsk-1 1,00 %, Arbeitslosen- und Elternschaftsversicherung 0,24 %) zuzüglich des festen Krankenversicherungsbeitrags OZP von 39,36 EUR.
- SV‑Beiträge der Arbeitgeber: Insgesamt 17,10 % (Rentenversicherung 8,85 %, Krankenversicherung 6,56 %, Pflegeversicherung 1,00 %, Unfallversicherung 0,53 %, Elternschafts- und Arbeitslosenversicherung 0,16 %).
Vom verbleibenden Betrag wird die Lohnsteuer nach dem progressiven slowenischen Tarif (16 % bis 50 %) unter Berücksichtigung des Grundfreibetrags (monatlich 462,66 EUR) einbehalten. Anders als in Österreich gibt es in Slowenien keine automatische Sonderzahlungsteilung für ein 13. oder 14. Gehalt; stattdessen ist das jährliche Urlaubsgeld (Regres) bis zum 1. Juli gesetzlich fällig. Eine präzise Personalverrechnung Slowenien schützt Sie hierbei verlässlich vor Nachforderungen.
Monatlicher Ablauf: Meldefristen und der REK-1 obrazec
Der behördliche Abrechnungszyklus folgt in Slowenien einem streng geregelten Rhythmus. Ausgangspunkt bildet die monatliche Zeiterfassung gemäß den gesetzlichen Vorgaben des Gesetzes ZEPDSV-A. Nach Art. 134 des Gesetzes über Arbeitsverhältnisse (ZDR-1) hat die Auszahlung des Gehalts spätestens bis zum 18. Kalendertag des Folgemonats zu erfolgen. Die Personalverrechnung Slowenien bindet die Überweisung jedoch an eine strikte Vorabmeldung: Das Formular REK-1 obrazec ist zwingend spätestens am Tag der Gehaltsauszahlung elektronisch über das FURS-Portal eDavki einzureichen.
Nach der erfolgreichen Meldung müssen die einbehaltene Lohnsteuer sowie die fälligen SV‑Beiträge innerhalb von maximal fünf Tagen nach Auszahlung an das Finanzamt abgeführt werden. Ein Versäumnis dieser Termine zieht spürbare Säumniszuschläge nach sich.
Vergütungsbestandteile und Arbeitsrechtsvorgaben korrekt umsetzen
Neben dem Grundgehalt verlangt das slowenische Recht die obligatorische Berücksichtigung steuerbegünstigter Zulagen und Sonderzahlungen:
- Verpflegung und Fahrtkosten: Die Verpflegungspauschale (Malica) ist bis zu 7,96 EUR pro vollem Arbeitstag steuerfrei. Fahrtkosten für den Arbeitsweg bleiben bis zu 0,21 EUR je Kilometer abgabenfrei.
- Mindestvergütungen: Bei der Abrechnung sind branchenspezifische Kollektivverträge und Vorgaben für Minimalne urne postavke verbindlich einzuhalten.
- Urlaubsgeld (Regres): Die gesetzliche Sonderzahlung von mindestens 1.481,88 EUR ist bis spätestens 1. Juli des laufenden Jahres an jeden Mitarbeiter auszuzahlen.
Eine präzise Personalverrechnung Slowenien verknüpft diese Posten fehlerfrei mit den behördlichen Meldedatensätzen. Bei spezifischen Fragen zu Tarifverträgen oder Arbeitszeitmodellen verschafft Ihnen eine gezielte HR- und Arbeitsrechtsberatung rasch Klarheit.
Compliance und Outsourcing der Lohnverrechnung für DACH-Unternehmen
Die Auslagerung der monatlichen Gehaltsabrechnung an lokale Experten bietet Unternehmen aus dem DACH-Raum verlässliche Entlastung und regulatorische Sicherheit. Ein externer Dienstleister übernimmt die lückenlose Abwicklung der Routineprozesse, überwacht Fristen und übermittelt Datensätze direkt an die Behörden. Dadurch minimieren Sie Risiken bei Nachprüfungen durch das slowenische Arbeitsinspektorat IRSD oder die Finanzverwaltung FURS.
Zudem schützt eine saubere vertragliche Gestaltung vor teuren Fehlern. Wenn Mitarbeiter vor Ort Vertriebsaktivitäten wahrnehmen oder im Homeoffice arbeiten, droht ohne exakte Abgrenzung die Begründung einer ungewollten steuerlichen Betriebsstätte. Um Haftungsrisiken abzuwenden, empfiehlt sich die Einbindung der Lohnbuchhaltung in eine übergeordnete Steuerberatung Slowenien.
Rechtssicherheit bei grenzüberschreitender Beschäftigung gewährleisten
Grenzüberschreitende Arbeitsverhältnisse verlangen präzise Schnittstellen zwischen dem Recht des Heimatlandes und dem slowenischen Gesetz ZDR-1. Arbeitsverträge müssen zwingend lokale Klauseln zu Kündigungsfristen, Probezeiten und Sonderzahlungen berücksichtigen. Werden slowenische Angestellte temporär nach Deutschland oder Österreich entsandt, greifen strenge Vorgaben wie das deutsche Arbeitnehmer‑Entsendegesetz sowie die Pflicht zur Mitführung einer A1-Bescheinigung.
Eine professionelle HR- und Arbeitsrechtsberatung schließt hierbei Informationslücken. Lokale Fachexperten übernehmen die Kommunikation mit slowenischen Trägern auf Slowenisch, begleiten Behördenanfragen und garantieren, dass Ihre Personalverrechnung Slowenien auch bei komplexen Konstellationen vollständig konform bleibt.
Ihre Personalabrechnung in Slowenien auf ein sicheres Fundament stellen
Eine vorschriftsmäßige Personalverrechnung Slowenien schützt Ihr Unternehmen vor behördlichen Säumniszuschlägen und haftungsrechtlichen Risiken. Entscheidend für den administrativen Erfolg bleiben die fristgerechte elektronische Einreichung des REK-1 obrazec am Tag der Entlohnung, die präzise Kalkulation der gesetzlichen SV‑Beiträge sowie die rechtskonforme Ausgestaltung der Dienstverträge nach lokalem Arbeitsrecht.
Als erfahrener Partner unterstützt TaxSlovenia Arbeitgeber aus Österreich, Deutschland und der Schweiz mit fundierter zweisprachiger Betreuung in allen Bereichen des Arbeits- und Steuerrechts. Auf diese Weise entlasten Sie Ihre interne HR-Abteilung nachhaltig und gewinnen absolute Rechtssicherheit gegenüber der Finanzverwaltung FURS.
Gestalten Sie Ihre grenzüberschreitenden Beschäftigungsverhältnisse von Beginn an stabil, gesetzeskonform und zukunftssicher.
Häufig gestellte Fragen
Welche SV-Beiträge fallen bei der Personalverrechnung in Slowenien an?
In Slowenien betragen die gesetzlichen SV‑Beiträge insgesamt 40,20 % des Bruttogehalts, aufgeteilt auf Dienstnehmer und Dienstgeber. Der Arbeitnehmeranteil liegt bei 23,10 %, ergänzt um den pauschalen Krankenversicherungsbeitrag OZP von monatlich 39,36 EUR. Der Arbeitgeberanteil beläuft sich auf 17,10 %. Unterschreitet das Bruttogehalt die Mindestbeitragsbasis von 1.521,62 EUR, gleicht der Arbeitgeber die Differenz der Beiträge eigenständig aus.
Was ist der REK-1 obrazec und wann muss er eingereicht werden?
Der REK-1 obrazec ist das zentrale elektronische Meldeformular für Einkünfte aus unselbständiger Arbeit und muss spätestens am Tag der Gehaltsauszahlung an die Finanzverwaltung FURS übermittelt werden. Die Übermittlung erfolgt digital über das behördliche Portal eDavki. Für eine fehlerfreie Personalverrechnung Slowenien ist die pünktliche Einreichung unerlässlich, um automatische Mahnverfahren und behördliche Säumniszuschläge zu vermeiden.
Müssen ausländische Unternehmen für slowenische Angestellte eine eigene Niederlassung gründen?
Nein, Unternehmen aus Deutschland, Österreich oder der Schweiz müssen für die Beschäftigung von Mitarbeitern vor Ort nicht zwingend eine eigene slowenische Niederlassung errichten. Sie können Angestellte über ein direktes Dienstverhältnis mit einem ausländischen Arbeitgeber führen. Voraussetzung hierfür ist lediglich die Registrierung des Unternehmens bei der slowenischen Finanzverwaltung FURS sowie die Zuteilung einer slowenischen Steuernummer.
Welche Sonderzahlungen wie Regres sind in Slowenien gesetzlich verpflichtend?
Das jährliche Urlaubsgeld (Regres za letni dopust) ist nach slowenischem Arbeitsrecht eine zwingende gesetzliche Zahlung für jeden Beschäftigten. Für eine ordnungsgemäße Personalverrechnung Slowenien müssen Arbeitgeber mindestens den Betrag des Mindestlohns von 1.481,88 EUR ansetzen. Die Auszahlung hat spätestens bis zum 1. Juli zu erfolgen. Zusätzliche Zahlungen wie ein 13. Monatsgehalt richten sich nach Kollektivverträgen.
Disclaimer
The information provided in this article is for general informational purposes only and does not constitute tax, legal, accounting or other professional advice. Tax treatment may vary depending on the specific facts and circumstances, and legislation and administrative practice may change over time. Before making any decision or taking any action based on this information, we recommend obtaining professional advice tailored to your individual circumstances.


