
Ein zwischenstaatliches Steuerabkommen schützt Sie keineswegs automatisch vor dem Zugriff zweier Finanzämter, denn erst eine lückenlose Dokumentation entfaltet dessen rechtliche Schutzwirkung. Wenn Sie grenzüberschreitend tätig sind, stellt sich schnell die entscheidende Frage: Welches Land darf Ihre Unternehmensgewinne, Dienstleistungserlöse oder Arbeitseinkünfte vorrangig besteuern? Das Doppelbesteuerungsabkommen Deutschland Slowenien legt die Verteilung dieser Besteuerungsrechte fest, verlangt jedoch eine präzise Prüfung, ab wann eine feste Geschäftseinrichtung als steuerliche Betriebsstätte gilt.
In diesem Leitfaden erfahren Sie, wie das Doppelbesteuerungsabkommen zwischen Deutschland und Slowenien grenzüberschreitende Gewinne, Betriebsstätten und Einkünfte rechtssicher regelt. Wir erläutern Ihnen die exakte Zuweisung der Besteuerungsrechte für Gewinnausschüttungen und Vergütungen, die zutreffende Anwendung von Freistellungs- und Anrechnungsmethode sowie die Vermeidung steuerlicher Nachforderungen durch deutsche und slowenische Finanzbehörden im Jahr 2026.
Wichtigste Erkenntnisse
- Das Doppelbesteuerungsabkommen Deutschland Slowenien weist die Besteuerungsrechte präzise zu, sodass Sie eine doppelte Belastung grenzüberschreitender Erträge über Freistellungs- und Anrechnungsmechanismen wirksam abwenden.
- Erfahren Sie, welche Kriterien und Fristen bei Bauausführungen oder Dienstleistungen eine lokale Betriebsstätte begründen und wie Sie Ihre Unternehmensgewinne rechtssicher zuordnen.
- Nutzen Sie reduzierte Quellensteuersätze für Zinsen, Lizenzgebühren sowie jede zwischenstaatliche Gewinnausschüttung durch das frühzeitige Einholen gültiger Ansässigkeitsbescheinigungen.
- Schützen Sie Ihr Unternehmen vor behördlichen Nachforderungen, indem Sie Entsendungen vorschriftsmäßig melden und Ihre Abrechnungen über eine gültige USt-Identifikationsnummer sauber dokumentieren.
Grundlagen des DBA Deutschland–Slowenien: Systematik und Geltungsbereich
Das bilaterale Doppelbesteuerungsabkommen Deutschland Slowenien koordiniert das Besteuerungsrecht zwischen beiden Staaten und schützt grenzüberschreitend tätige Akteure vor doppelter Steuerlast. Wie die systematische Liste der deutschen Doppelbesteuerungsabkommen verdeutlicht, bildet dieser völkerrechtliche Vertrag das verbindliche Fundament für Kapitalgesellschaften und Privatpersonen. Ohne eine fundierte DBA-Zuordnung droht die gleichzeitige steuerliche Erfassung desselben Ertrags durch die Finanzverwaltung beider Länder.
Ansässigkeit und Methoden zur Vermeidung der Doppelbesteuerung
Ausgangspunkt jeder steuerlichen Beurteilung bleibt stets die steuerliche Ansässigkeit. Bei Unternehmen entscheidet primär der Ort der tatsächlichen Geschäftsleitung, während bei natürlichen Personen der Mittelpunkt der Lebensinteressen oder ein Aufenthalt von mehr als 183 Tagen maßgebend ist. Sobald Sie die Ansässigkeit zweifelsfrei geklärt haben, neutralisiert das Abkommen kollidierende Steueransprüche über zwei zentrale Verfahren:
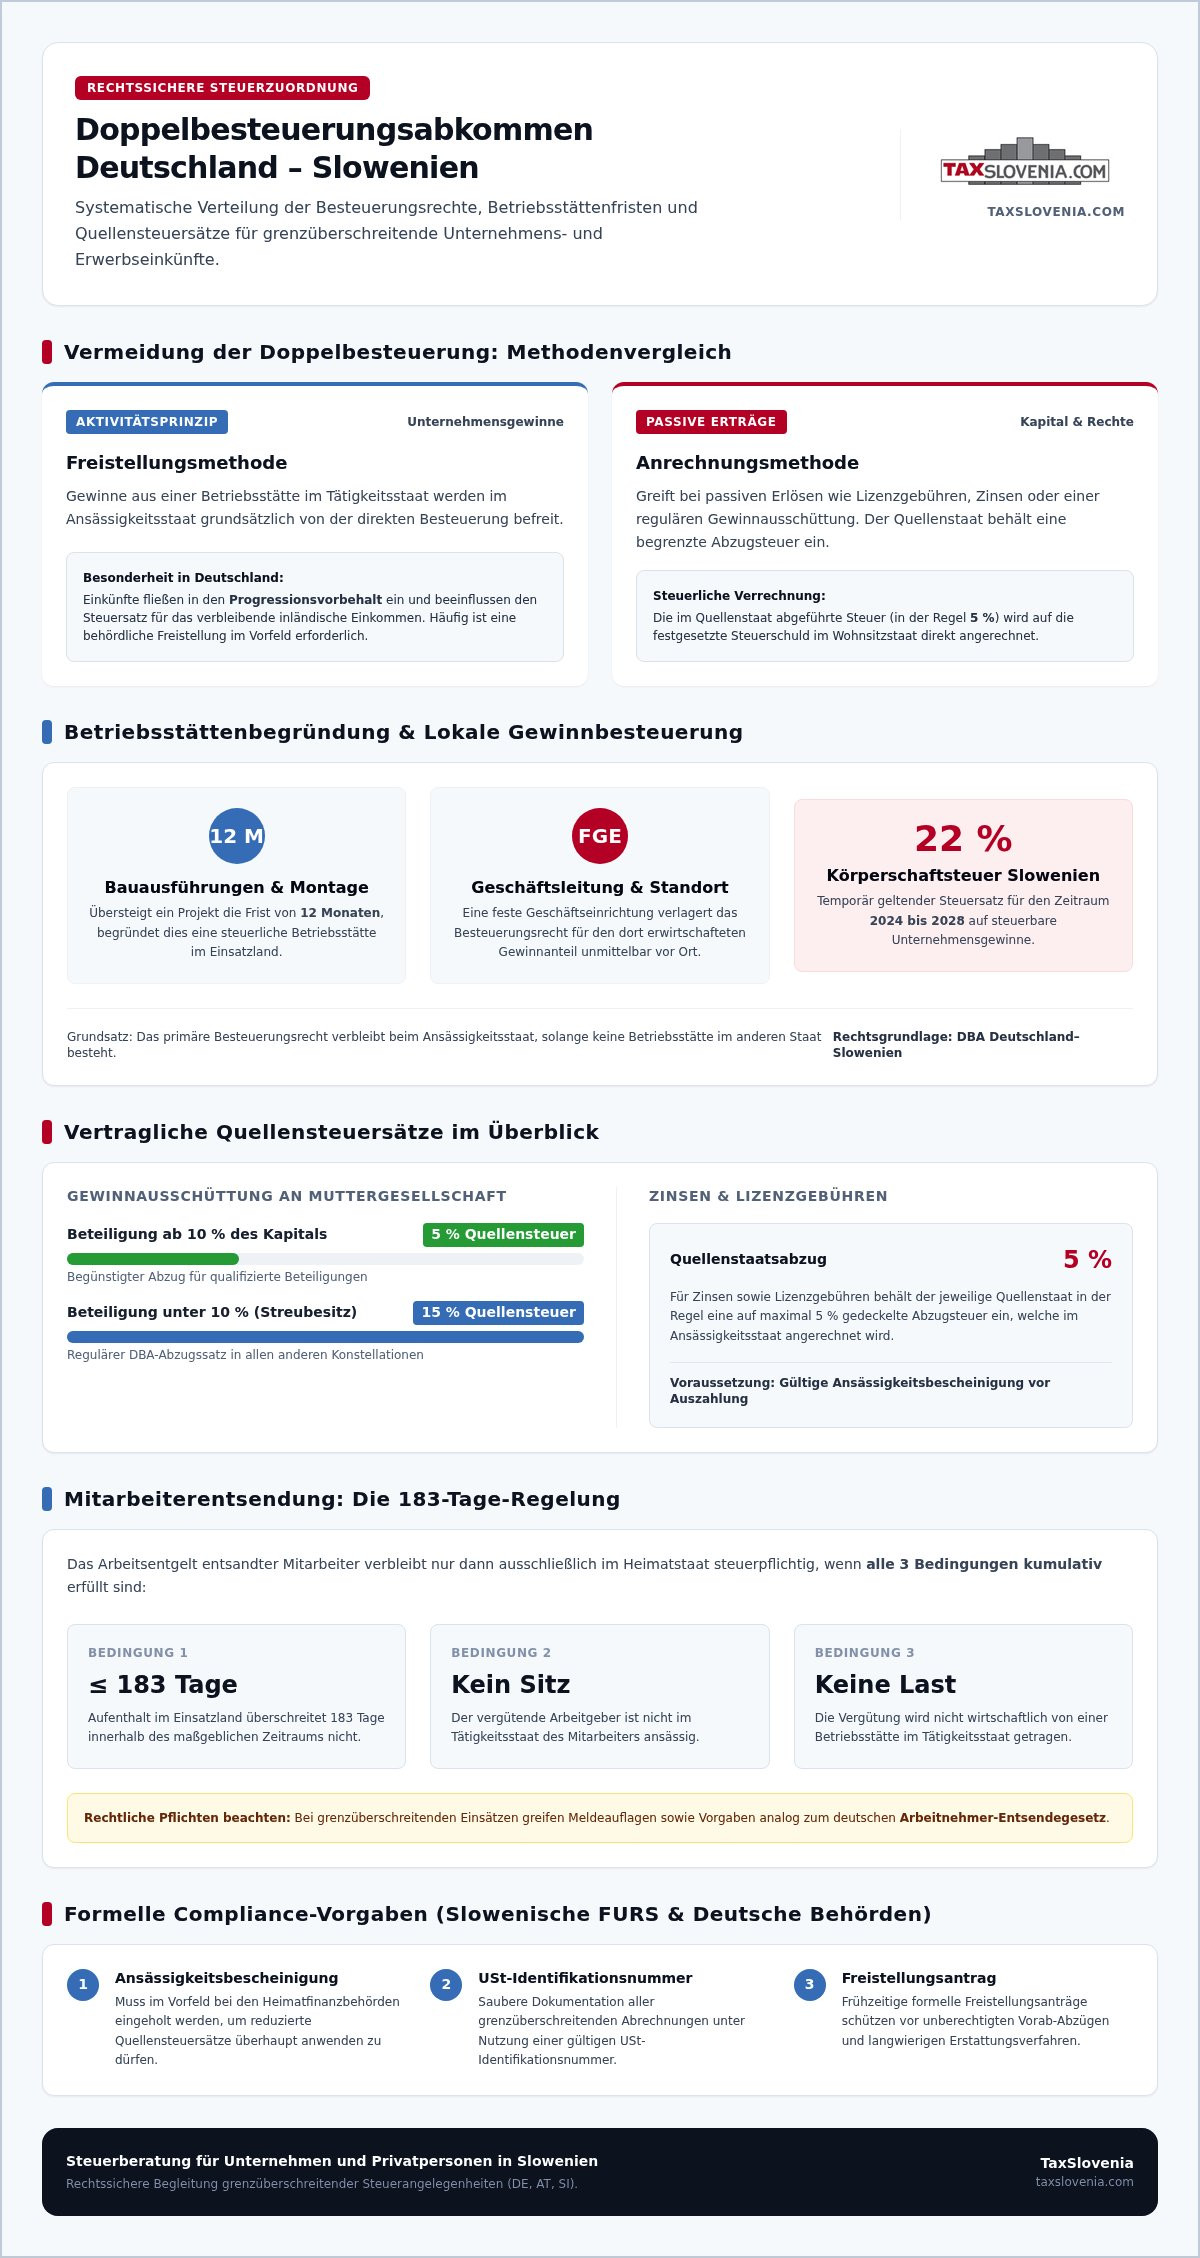
- Freistellungsmethode: Unternehmensgewinne aus einer Betriebsstätte im jeweils anderen Staat werden im Ansässigkeitsstaat grundsätzlich von der Steuer befreit. Diese Einkünfte fließen in Deutschland jedoch in den Progressionsvorbehalt ein, was den Steuersatz für das verbleibende Einkommen beeinflusst. Die formelle Entlastung erfordert im Vorfeld häufig eine behördliche Freistellung.
- Anrechnungsmethode: Bei passiven Erträgen wie Lizenzgebühren, Zinsen oder einer regulären Gewinnausschüttung behält der Quellenstaat in der Regel eine begrenzte Abzugsteuer von 5 % ein. Dieser Betrag wird auf die Steuerschuld im Wohnsitzstaat angerechnet.
So stellt das Doppelbesteuerungsabkommen Deutschland Slowenien sicher, dass Ihre grenzüberschreitenden Erträge nicht mehrfach belastet werden, sofern Sie alle Nachweise termingerecht einreichen.
Besteuerung von Unternehmensgewinnen, Betriebsstätten und Personaleinsatz
Das Doppelbesteuerungsabkommen Deutschland Slowenien weist das primäre Besteuerungsrecht für unternehmerische Gewinne dem Ansässigkeitsstaat zu. Dies gilt ausnahmslos, solange im anderen Vertragsstaat keine steuerliche Betriebsstätte existiert. Sobald jedoch feste Geschäftseinrichtungen unterhalten oder Bauausführungen über die im Abkommen vereinbarte Frist von zwölf Monaten hinaus betrieben werden, entsteht vor Ort eine lokale Steuerpflicht. In diesem Fall unterliegt der auf diese Einheit entfallende Gewinnanteil der slowenischen Körperschaftsteuer, die für die Jahre 2024 bis 2028 temporär 22 % beträgt.
Fließen Erträge in Form einer zwischenstaatlichen Gewinnausschüttung an die Muttergesellschaft zurück, greifen die vertraglichen Entlastungen. Das DBA deckelt die Quellensteuer auf 5 %, sofern die beteiligte Gesellschaft mindestens 10 % des Kapitals hält. In allen anderen Konstellationen beträgt der Abzug 15 %.
Mitarbeiterentsendung und die steuerliche 183-Tage-Regelung
Beim Personaleinsatz entscheidet die strikte 183-Tage-Regelung über das Besteuerungsrecht des Tätigkeitsstaats. Das Arbeitsentgelt bleibt nur dann im Heimatstaat steuerpflichtig, wenn sich der entsandte Mitarbeiter maximal 183 Tage innerhalb des maßgeblichen Zeitraums im Einsatzland aufhält, der Arbeitgeber nicht dort ansässig ist und keine inländische Betriebsstätte die Vergütung wirtschaftlich trägt. Bei einer grenzüberschreitenden Mitarbeiterentsendung greifen parallel strenge Meldeauflagen sowie Vorgaben analog zum deutschen Arbeitnehmer-Entsendegesetz.
Zur rechtssicheren Abwicklung im grenzüberschreitenden Kontext empfiehlt sich die frühzeitige Beantragung einer behördlichen Freistellung. Wenn Sie bei der steuerlichen Ausgestaltung Ihrer Entsendungen oder Betriebsstättenfragen verlässliche Klarheit suchen, unterstützt Sie eine fachkundige Steuerberatung für Unternehmen bei der gesetzeskonformen Umsetzung vor den slowenischen Behörden.
Praktische Compliance: Verfahrensweisen vor slowenischen und deutschen Finanzbehörden
Die praktische Umsetzung der Abkommensvorteile scheitert in der Praxis selten am materiellen Recht, sondern fast immer an formellen Versäumnissen. Damit die im Doppelbesteuerungsabkommen Deutschland Slowenien verankerten Vergünstigungen greifen, verlangt die slowenische Finanzverwaltung (FURS) strikte Nachweise im Vorfeld jeder Zahlung. Liegt keine behördlich bestätigte Ansässigkeitsbescheinigung vor, behält der slowenische Leistungsempfänger automatisch den nationalen Quellensteuersatz von 15 % ein. Eine nachträgliche Erstattung erfordert erhebliche bürokratische Mehrarbeit.
Ebenso verlangt der grenzüberschreitende Waren- und Dienstleistungsverkehr eine lückenlose umsatzsteuerliche Erfassung. Jede Abrechnung setzt eine gültige USt-Identifikationsnummer beider Vertragsparteien sowie eindeutige Leistungsbeschreibungen voraus, um Nachforderungen bei einer späteren Betriebsprüfung auszuschließen. Einen detaillierten Überblick zu diesen Prozessen bietet der Praxisleitfaden Steuerberatung Slowenien.
Schritte zur rechtskonformen Entlastung an der Steuerquelle
Damit Ihre Vergütungen ohne unnötige Abzüge fließen, sollten Sie folgende Prozessschritte einhalten:
- KPOP-Formulare rechtzeitig einreichen: Reichen Sie die offiziellen slowenischen Antragsformulare zur Reduzierung oder Befreiung von der Quellensteuer vor der tatsächlichen Fälligkeit der Vergütung bei der FURS ein.
- A1-Bescheinigungen vorhalten: Führen Sie für jeden grenzüberschreitend tätigen Mitarbeiter eine gültige A1-Bescheinigung, um Doppelabzüge bei den Sozialabgaben auszuschließen. In Slowenien liegt die Gesamtbelastung der Sozialversicherungsbeiträge bei 38,2 % des Bruttogehalts (22,10 % Arbeitnehmer- und 16,10 % Arbeitgeberanteil).
- Leistungsabgrenzung dokumentieren: Trennen Sie Management-, Lizenz- und reine Dienstleistungsverträge buchhalterisch präzise voneinander.
Durch eine vorausschauende Steuerberatung für Unternehmen stellen Sie sicher, dass alle Schnittstellen zwischen dem Doppelbesteuerungsabkommen Deutschland Slowenien und den lokalen Meldevorschriften beider Staaten fehlerfrei ineinandergreifen.
Rechtssicherheit für Ihre deutsch-slowenischen Wirtschaftsaktivitäten herstellen
Das Doppelbesteuerungsabkommen Deutschland Slowenien bietet ein solides Fundament, um geschäftliche Erträge vor mehrfacher Steuerbelastung zu schützen und Betriebsstättenfragen verlässlich zu lösen. Entscheidend für Ihren unternehmerischen Erfolg bleibt jedoch die lückenlose administrative Umsetzung, von der Vorlage gültiger Ansässigkeitsbescheinigungen bis hin zur sauberen buchhalterischen Leistungsabgrenzung. Eine spezialisierte Beratung im deutsch-slowenischen Steuer- und Wirtschaftsrecht schützt Sie vor kostspieligen Nachforderungen. Durch eine direkte Vertretung vor den slowenischen Finanzbehörden (FURS) gewinnen Sie die nötige Sicherheit für Ihre unternehmerischen Aktivitäten.
Mit einer präzisen Vorbereitung sichern Sie Ihre wirtschaftlichen Interessen im bilateralen Wirtschaftsverkehr für 2026 verlässlich ab und können sich voll auf Ihr grenzüberschreitendes Wachstum konzentrieren.
Häufig gestellte Fragen
Wann entsteht nach dem DBA Deutschland–Slowenien eine Betriebsstätte?
Eine Betriebsstätte entsteht nach dem Doppelbesteuerungsabkommen Deutschland Slowenien, wenn ein Unternehmen über eine feste Geschäftseinrichtung im Vertragsstaat verfügt oder Bauausführungen und Montagen eine Dauer von zwölf Monaten überschreiten. Ebenso begründen abhängige Vertreter, die gewöhnlich Vollmachten zum Vertragsabschluss ausüben, eine steuerliche Betriebsstätte vor Ort. Reine Vorbereitungs- oder Hilfstätigkeiten wie reine Lagerhaltung sind davon hingegen ausdrücklich ausgenommen.
Wie werden Einkünfte aus unselbständiger Arbeit bei einer Entsendung nach Slowenien aufgeteilt?
Das Besteuerungsrecht für das Gehalt verbleibt grundsätzlich im Ansässigkeitsstaat des Mitarbeiters, sofern dieser sich maximal 183 Tage innerhalb des maßgeblichen Steuerjahres in Slowenien aufhält. Zusätzlich darf der Arbeitgeber nicht in Slowenien ansässig sein und die Vergütung nicht von einer dortigen Betriebsstätte getragen werden. Wird eine dieser Bedingungen nicht erfüllt, fällt das Besteuerungsrecht anteilig an den Tätigkeitsstaat.
Welche Quellensteuer gilt für eine Gewinnausschüttung zwischen Deutschland und Slowenien?
Für eine grenzüberschreitende Gewinnausschüttung reduziert das Doppelbesteuerungsabkommen Deutschland Slowenien die Quellensteuer auf 5 %, sofern die empfangende Gesellschaft unmittelbar zu mindestens 10 % am Kapital beteiligt ist. In allen übrigen Beteiligungsfällen sowie bei Privatpersonen beträgt der Abzugssatz 15 %. Ohne rechtzeitig vorliegende behördliche Freistellung behält der Quellenstaat vorerst die reguläre nationale Abzugsteuer ein.
Wie weisen Unternehmen ihre steuerliche Ansässigkeit gegenüber den slowenischen Behörden nach?
Den Nachweis erbringen Sie über eine amtliche Ansässigkeitsbescheinigung des zuständigen Heimatfinanzamts, die der slowenischen Finanzverwaltung FURS vorgelegt werden muss. Dieses Dokument muss für den jeweiligen Abrechnungszeitraum gültig sein und dient in Kombination mit den landesspezifischen KPOP-Befreiungsanträgen als verbindliche Grundlage, um vertragliche Reduzierungen oder Befreiungen an der Steuerquelle vor der Vergütungsauszahlung rechtswirksam durchzusetzen.
Disclaimer
The information provided in this article is for general informational purposes only and does not constitute tax, legal, accounting or other professional advice. Tax treatment may vary depending on the specific facts and circumstances, and legislation and administrative practice may change over time. Before making any decision or taking any action based on this information, we recommend obtaining professional advice tailored to your individual circumstances.


