
Ein formal passender Arbeitsvertrag reicht nicht immer aus, um Ihre Pflichten als Arbeitgeber in Slowenien zu erfüllen. Für Unternehmen aus Deutschland, Österreich und der Schweiz greifen arbeitsrechtliche und steuerliche Anforderungen ineinander. Eine Rechtsberatung Arbeitsrecht Slowenien hilft, Vertragsfragen, Lohnabrechnung und Meldungen aufeinander abzustimmen.
Unklare Lohnnebenkosten, die Meldung über den REK-1 obrazec und grenzüberschreitende Entsendungen erschweren die Personalverwaltung. Wichtig ist, Arbeitsverträge, Sozialversicherungsbeiträge und steuerliche Meldungen gemeinsam zu betrachten. Dieser Beitrag gibt einen Überblick über das Arbeitsverhältnisgesetz ZDR-1, den REK-1 obrazec und zentrale Fragen bei Mitarbeiterentsendungen. So erkennen Sie frühzeitig, welche Punkte für Ihr Beschäftigungsmodell zu klären sind.
Wichtigste Erkenntnisse zur Rechtsberatung Arbeitsrecht Slowenien
- Prüfen Sie Arbeitsverträge anhand des slowenischen Arbeitsverhältnisgesetzes ZDR-1 und unterscheiden Sie zwischen befristeten und unbefristeten Vereinbarungen.
- Stimmen Sie arbeitsrechtliche Fragen mit steuerlichen Meldungen wie dem REK-1 obrazec ab.
- Verschaffen Sie sich einen Überblick über die Sozialversicherungsbeiträge von Arbeitgebern und Arbeitnehmern, bevor Sie die Lohnabrechnung organisieren.
- Klären Sie vor einer Entsendung, welche Melde- und Nachweispflichten für den konkreten grenzüberschreitenden Einsatz gelten.
Grundlagen des slowenischen Arbeitsrechts für ausländische Arbeitgeber
Für Beschäftigungsverhältnisse in Slowenien bildet das Arbeitsverhältnisgesetz ZDR-1 den zentralen rechtlichen Rahmen. Es regelt unter anderem Arbeitsverträge, Arbeitszeiten, Kündigungsfristen und den Schutz von Arbeitnehmern. Für Unternehmen aus Deutschland, Österreich und der Schweiz zählt daher nicht nur die vertragliche Vereinbarung. Auch lokale Vorgaben und gegebenenfalls branchenspezifische Kollektivverträge sind zu berücksichtigen. Einen allgemeinen Einblick in Arbeitsmarkt und Beschäftigung bietet der Wirtschaftliche Überblick Slowenien.
Rechtliche Rahmenbedingungen und Vertragsarten
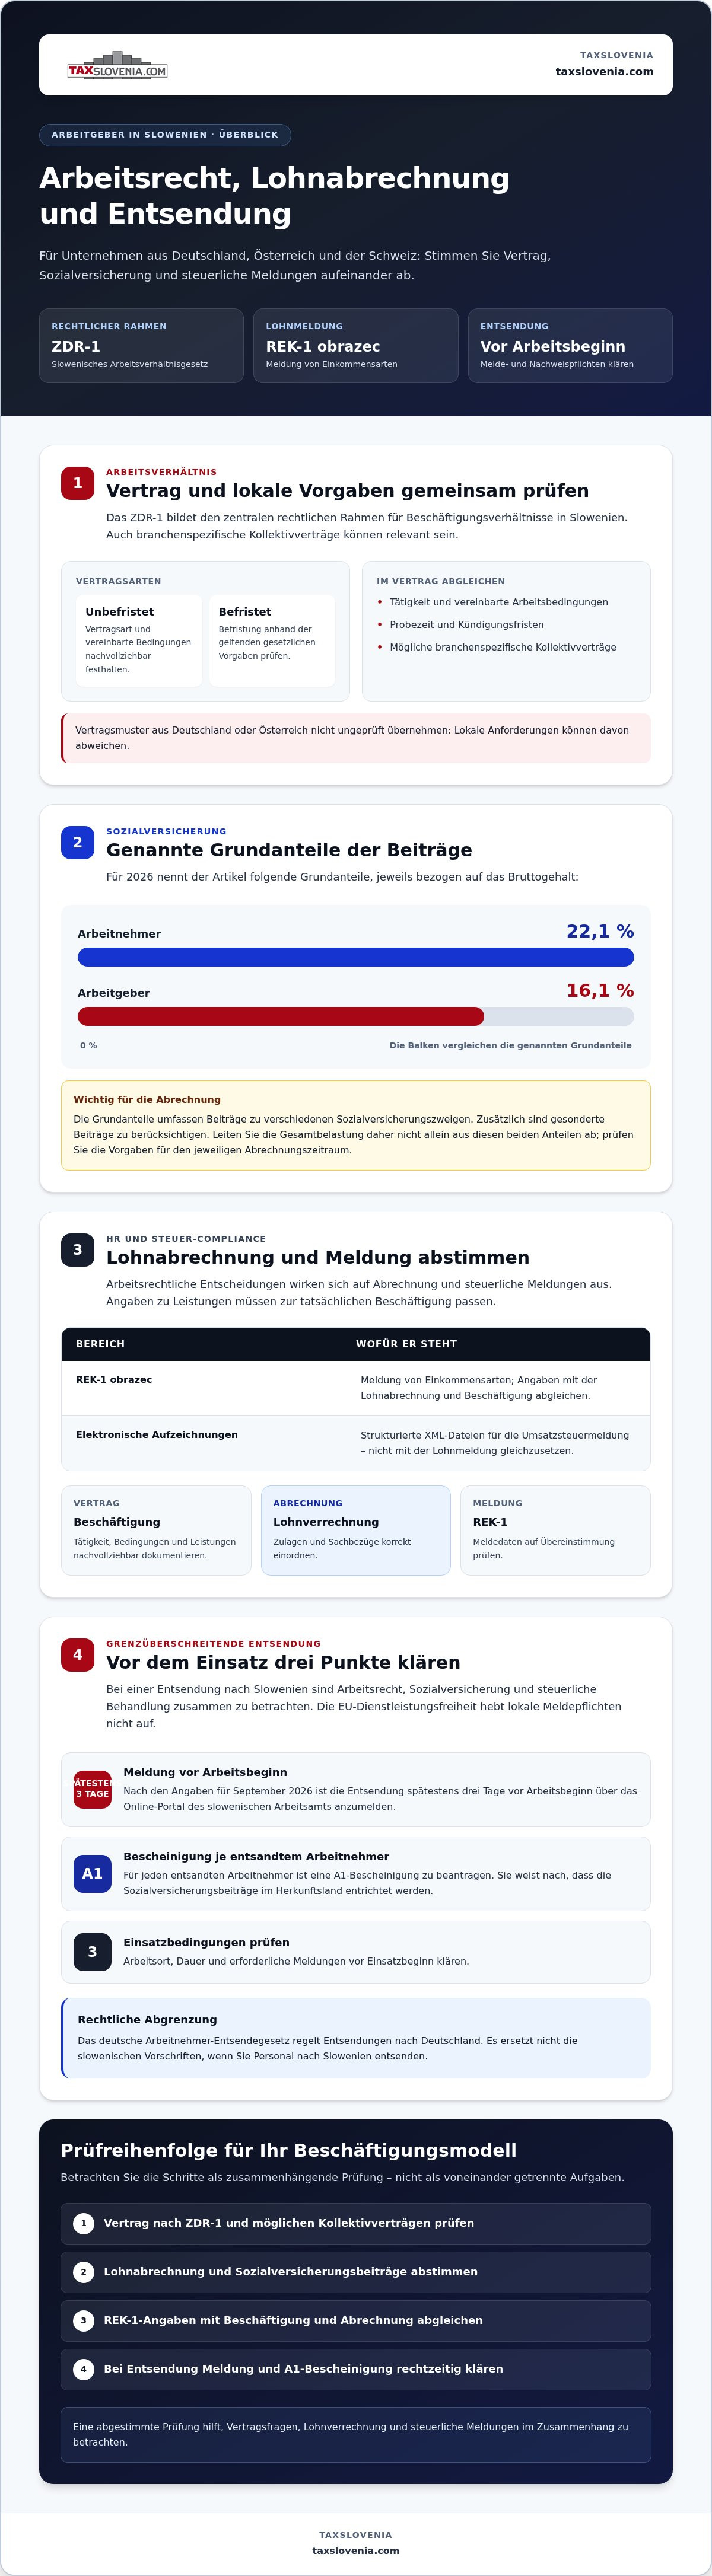
Unbefristete und befristete Verträge schaffen unterschiedliche Grundlagen für ein Beschäftigungsverhältnis. Halten Sie die gewählte Vertragsart, die Tätigkeit und die vereinbarten Arbeitsbedingungen nachvollziehbar fest. Prüfen Sie außerdem Probezeit und Kündigungsfristen anhand der geltenden gesetzlichen Vorgaben und möglicher Kollektivverträge. Vertragsmuster aus Deutschland oder Österreich sollten Sie nicht ungeprüft übernehmen, da sie lokale Anforderungen möglicherweise nicht abdecken.
Eine vollständige schriftliche Dokumentation erleichtert den Abgleich zwischen Vertrag und tatsächlicher Beschäftigung. Klären Sie insbesondere, welche Angaben zum Arbeitsverhältnis aufzunehmen sind und ob ein Kollektivvertrag für Ihre Branche gilt. Bei der Prüfung branchenspezifischer Mindeststandards können auch die slowenischen Mindeststundensätze relevant sein.
Auch ohne lokale Niederlassung sollten ausländische Arbeitgeber die arbeitsrechtlichen und administrativen Anforderungen vor Beginn eines Dienstverhältnisses in Slowenien einordnen. Welche Regeln gelten, hängt vom Beschäftigungsmodell ab. Eine Rechtsberatung Arbeitsrecht Slowenien kann helfen, Vertragsfragen mit der steuerlichen Abwicklung und Lohnverrechnung abzustimmen. Damit schaffen Sie eine fundierte Grundlage, bevor das Arbeitsverhältnis beginnt.
Rechtssichere HR-Beratung: Lohnabrechnung und Steuer-Compliance
Arbeitsrechtliche Entscheidungen wirken sich auf die Lohnabrechnung und steuerliche Meldungen aus. Werden etwa Zulagen oder Sachbezüge falsch eingeordnet, können Vertrag, Abrechnung und Meldung voneinander abweichen. Eine abgestimmte HR- und Arbeitsrechtsberatung hilft, diese Bereiche gemeinsam zu prüfen und die Lohnverrechnung in die Buchhaltung einzubetten.
Für 2026 betragen die genannten Grundanteile der Sozialversicherungsbeiträge in Slowenien 22,1 Prozent des Bruttogehalts für Arbeitnehmer und 16,1 Prozent für Arbeitgeber. Die Sätze umfassen Beiträge zu verschiedenen Sozialversicherungszweigen. Zusätzlich sind gesonderte Beiträge zu berücksichtigen. Leiten Sie die Gesamtbelastung deshalb nicht allein aus den beiden Grundanteilen ab, sondern prüfen Sie die für den jeweiligen Abrechnungszeitraum geltenden Vorgaben.
HR-Administration und der REK-1 obrazec
Der REK-1 obrazec dient der Meldung von Einkommensarten. Die Angaben aus der Lohnabrechnung müssen daher zur tatsächlichen Beschäftigung und zur Einordnung einzelner Leistungen passen. Die für die Umsatzsteuer vorgeschriebenen elektronischen Aufzeichnungen und strukturierten XML-Dateien sind davon zu unterscheiden. Sie betreffen die Umsatzsteuermeldung und sind nicht mit der Lohnmeldung gleichzusetzen.
Eine abgestimmte Abwicklung kann HR, Lohnabrechnung und Buchhaltung zusammenführen. EURES bietet ergänzende Informationen zu den Arbeitsbedingungen in Slowenien. Informationen zu den Unternehmens- und Buchhaltungsdienstleistungen finden Sie unter Dienstleistungen für Unternehmen. Wenn Sie die Abwicklung eines konkreten Dienstverhältnisses prüfen möchten, können Sie Ihre Fragen zur HR- und Arbeitsrechtsberatung übermitteln.
Grenzüberschreitende HR-Strategien und Mitarbeiterentsendung
Bei einer Entsendung nach Slowenien müssen Unternehmen aus Deutschland, Österreich und der Schweiz Arbeitsrecht, Sozialversicherung und steuerliche Behandlung gemeinsam betrachten. Die EU-Dienstleistungsfreiheit hebt lokale Meldepflichten nicht auf. Für September 2026 gilt nach den vorliegenden Angaben: Die Entsendung ist spätestens drei Tage vor Arbeitsbeginn über das Online-Portal des slowenischen Arbeitsamts anzumelden. Für jeden entsandten Arbeitnehmer ist eine A1-Bescheinigung zu beantragen. Sie weist nach, dass die Sozialversicherungsbeiträge im Herkunftsland entrichtet werden.
Mitarbeiterentsendung und rechtliche Abgrenzung
Das deutsche Arbeitnehmer-Entsendegesetz regelt Entsendungen nach Deutschland. Es ersetzt nicht die slowenischen Vorschriften, wenn Sie Personal nach Slowenien entsenden. Prüfen Sie vor Einsatzbeginn den konkreten Arbeitsort, die Dauer und die erforderlichen Meldungen. Der EURES Leitfaden zu den Arbeitsbedingungen in Slowenien bietet ergänzende Informationen zum lokalen Rahmen.
Bei Grenzgängern und entsandten Beschäftigten ist außerdem zu klären, welchem Staat das Besteuerungsrecht für die jeweiligen Einkünfte zusteht. Maßgeblich sind die konkrete Arbeitssituation, der steuerliche Wohnsitz und das anwendbare Doppelbesteuerungsabkommen. Eine pauschale Annahme kann zu fehlerhaften Meldungen oder einer unzutreffenden Lohnabrechnung führen. Stimmen Sie deshalb steuerliche Einordnung und Personalunterlagen aufeinander ab.
Für Bauunternehmen können neben slowenischen Anforderungen auch Vorschriften aus dem Herkunftsland und der Branche relevant sein. Prüfen Sie, welche davon für Ihren konkreten Einsatz gelten. Informationen zu SOKA-BAU und Bauleistungen helfen bei der Einordnung deutscher Branchenpflichten. Rechtsberatung Arbeitsrecht Slowenien unterstützt Unternehmen aus dem DACH-Raum dabei, Entsendung, Behördenkommunikation und steuerliche Abwicklung gemeinsam zu betrachten.
Gestalten Sie Ihre Personalprozesse in Slowenien verlässlich
Eine Beschäftigung in Slowenien beginnt mit Arbeitsverträgen, die lokale Vorgaben berücksichtigen. Ebenso wichtig ist, arbeitsrechtliche Entscheidungen mit Lohnabrechnung, Sozialversicherungsbeiträgen und steuerlichen Meldungen abzustimmen. Bei grenzüberschreitenden Einsätzen sollten Sie Meldepflichten, A1-Bescheinigung und steuerliche Behandlung frühzeitig klären.
TaxSlovenia bietet Unternehmen Steuerberatung, HR- und Arbeitsrechtsberatung sowie Buchhaltungsdienstleistungen in Slowenien. Diese Leistungen können dabei helfen, arbeitsrechtliche Fragen mit Lohnabrechnung und steuerlichen Pflichten abzustimmen. So lassen sich die wesentlichen Personalprozesse für Ihr Unternehmen aus Deutschland, Österreich oder der Schweiz strukturiert prüfen.
Besprechen Sie Ihre Fragen zu Beschäftigungsverhältnissen in Slowenien direkt mit TaxSlovenia.
Häufige Fragen zum Arbeitsrecht in Slowenien
Welche Mindestbestandteile muss ein slowenischer Arbeitsvertrag enthalten?
Der Vertrag sollte die Parteien, die vereinbarte Tätigkeit, den Arbeitsbeginn und die Beschäftigungsdauer klar festhalten. Auch Arbeitszeit und Vergütung müssen nachvollziehbar geregelt werden. Das slowenische Arbeitsverhältnisgesetz ZDR-1 bildet den maßgeblichen Rahmen; zusätzlich kann ein Branchenkollektivvertrag relevant sein. Diese Punkte sind eine praktische Prüfliste, keine vollständige Aufzählung aller gesetzlich vorgeschriebenen Vertragsangaben.
Wie hoch sind die Lohnnebenkosten, also die SV-Beiträge, in Slowenien aktuell?
Für 2026 betragen die genannten Grundanteile 22,1 Prozent des Bruttogehalts für Arbeitnehmer und 16,1 Prozent für Arbeitgeber. Hinzu kommen gesonderte Beiträge, darunter seit Juli 2025 jeweils ein Pflegeversicherungsbeitrag von 1 Prozent für Arbeitgeber und Arbeitnehmer. Die Berechnung kann außerdem durch die seit Juli 2026 geltende monatliche Bemessungsgrenze beeinflusst werden. Prüfen Sie die Sätze für den jeweiligen Abrechnungszeitraum.
Was ist der REK-1 obrazec und wann muss er eingereicht werden?
Der REK-1 obrazec ist ein slowenisches Steuerformular zur Meldung von Einkommensarten. Die Angaben müssen zur konkreten Vergütung und ihrer Einordnung passen. Ein allgemeiner Einreichungstermin lässt sich ohne Kenntnis der Einkommensart und des konkreten Meldefalls nicht nennen. Klären Sie die maßgebliche Frist anhand der aktuellen Vorgaben der slowenischen Finanzverwaltung und stimmen Sie die Meldung mit der Lohnabrechnung ab.
Kann ein deutsches Unternehmen Mitarbeiter in Slowenien ohne eigene GmbH anstellen?
Eine eigene slowenische GmbH ist nicht automatisch Voraussetzung für ein Dienstverhältnis mit einem ausländischen Arbeitgeber. Das Beschäftigungsmodell bestimmt jedoch, welche arbeitsrechtlichen, steuerlichen und sozialversicherungsrechtlichen Anforderungen gelten. Bei einer Entsendung nach Slowenien kommen eigene Melde- und Nachweispflichten hinzu. Rechtsberatung Arbeitsrecht Slowenien hilft Ihnen, die passende Abwicklung für Ihr Unternehmen aus Deutschland, Österreich oder der Schweiz zu klären.
Disclaimer
The information provided in this article is for general informational purposes only and does not constitute tax, legal, accounting or other professional advice. Tax treatment may vary depending on the specific facts and circumstances, and legislation and administrative practice may change over time. Before making any decision or taking any action based on this information, we recommend obtaining professional advice tailored to your individual circumstances.


