
Wer die tatsächlichen Personalkosten in Slowenien allein über die standardmäßigen Arbeitgeberabgaben kalkuliert, erlebt bei der Budgetierung meist eine kostspielige Überraschung. Wenn Sie als Arbeitgeber aus der DACH-Region verlässlich die Lohnnebenkosten Slowenien berechnen wollen, reicht der bloße Vergleich zwischen Brutto I und Brutto II bei weitem nicht aus. Gesetzlich vorgeschriebene Zulagen für Verpflegung und Fahrtkosten sowie uneinheitliche Kollektivverträge sorgen in der Praxis häufig für spürbare Intransparenz und unerwartete Mehrausgaben.
Sie kennen die berechtigte Sorge vor fehlerhaften Deklarationen bei den slowenischen Behörden, doch eine strukturierte Vorbereitung schafft sofortige Planungssicherheit. In diesem Leitfaden erfahren Sie präzise, wie Sie die slowenischen Lohnnebenkosten für 2026 kalkulieren, welche SV-Beiträge verpflichtend anfallen und wie Sie Meldefehler beim REK-1 obrazec vermeiden. Wir geben Ihnen eine transparente Übersicht aller gesetzlichen Pflichten an die Hand, damit Sie lokale Fachkräfte vollkommen rechtssicher anstellen.
Wichtigste Erkenntnisse
- Verstehen Sie den grundlegenden Unterschied zwischen Brutto I und Brutto II, um die gesetzlichen SV-Beiträge des Arbeitgebers präzise einzuordnen.
- Erfahren Sie Schritt für Schritt, wie Sie die tatsächlichen Lohnnebenkosten Slowenien berechnen und dabei verpflichtende Komponenten wie Verpflegungs- und Fahrtkostenzuschüsse korrekt berücksichtigen.
- Vermeiden Sie Nachzahlungsrisiken durch fundierte Kenntnisse über die Berechnung von Urlaubs- und Sonderzahlungen im Rahmen der lokalen Vorgaben.
- Sichern Sie Ihre Compliance durch die fristgerechte und fehlerfreie elektronische Übermittlung über den REK-1 obrazec an die slowenische Finanzverwaltung ab.
Lohnnebenkosten Slowenien: Definition und Systematik der SV-Beiträge
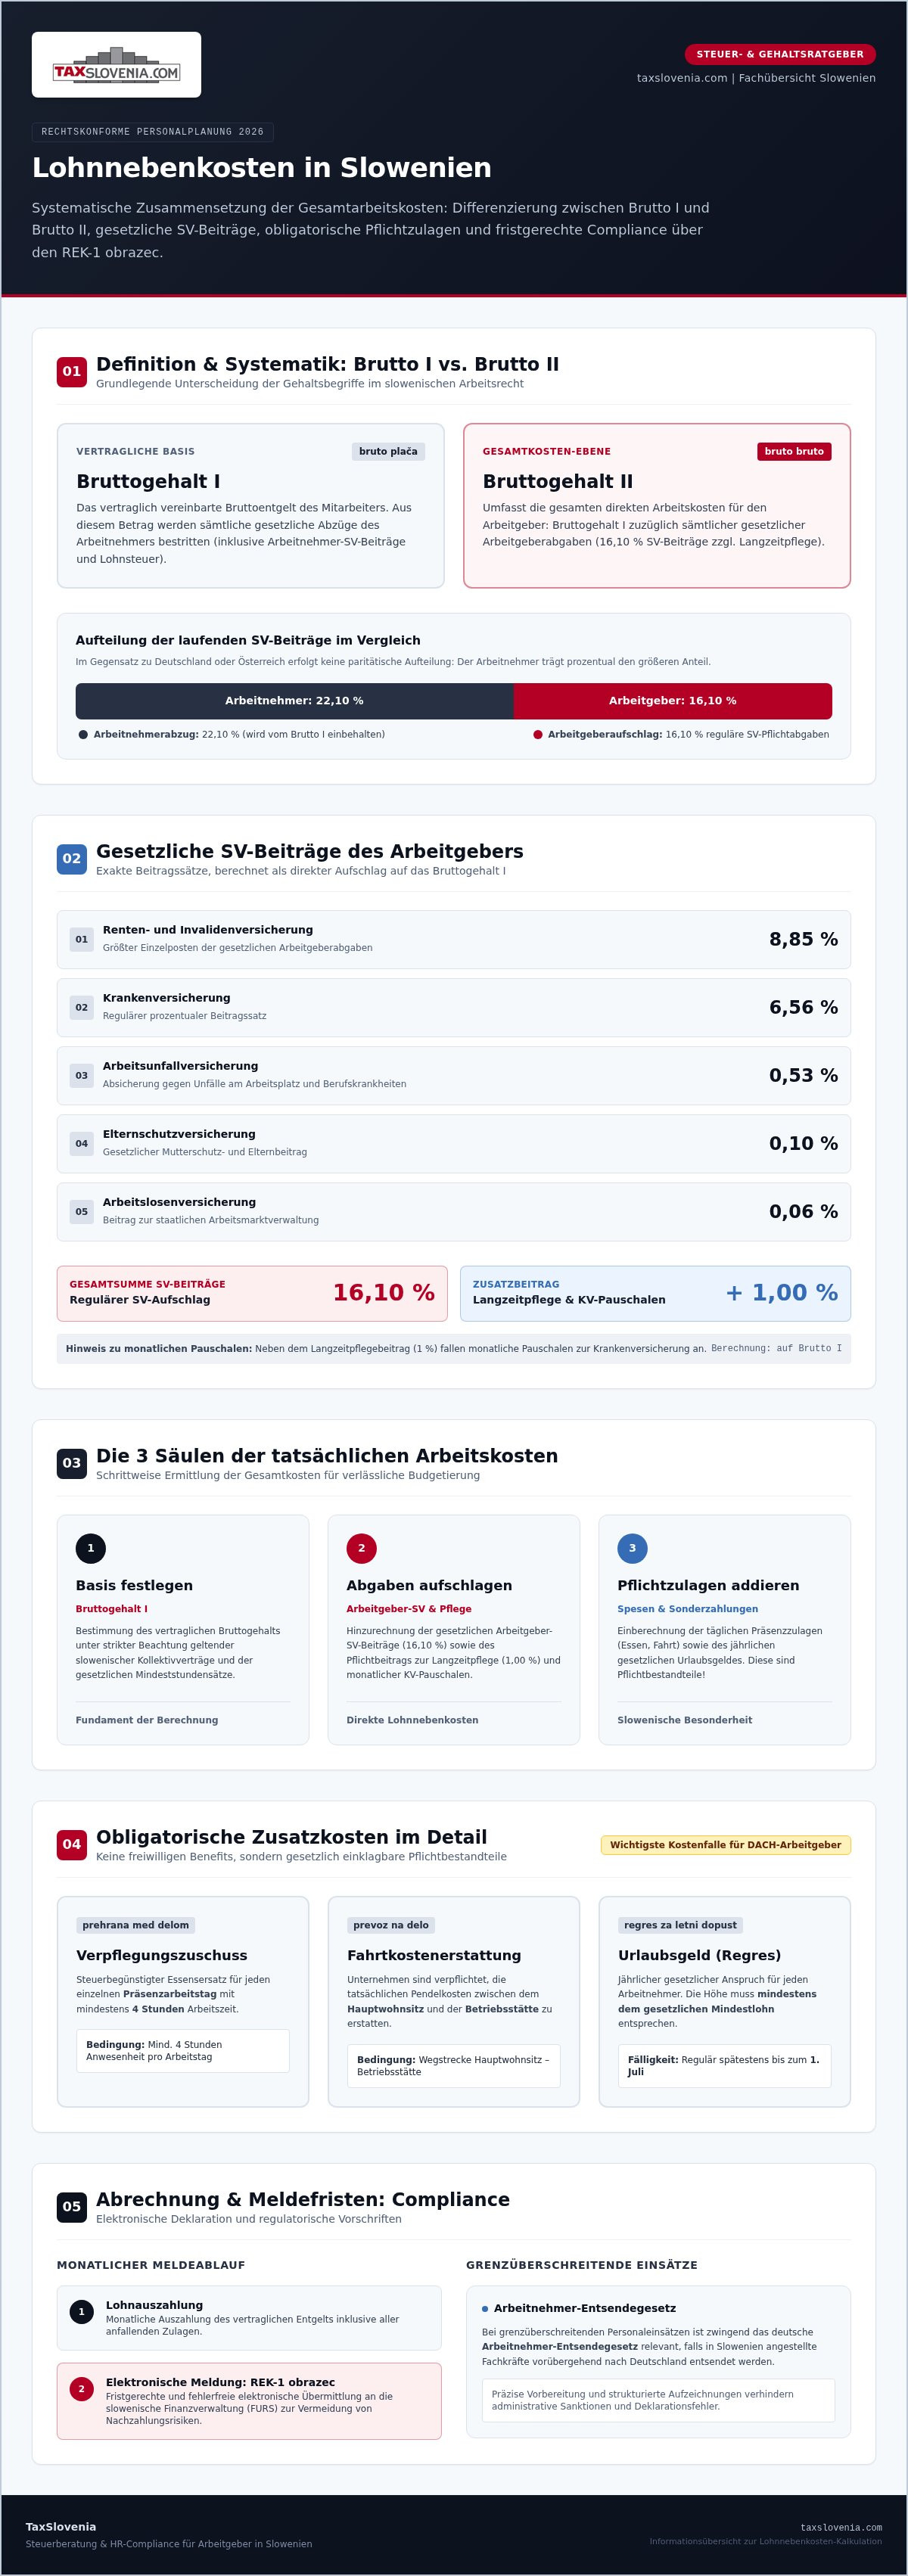
Für Arbeitgeber aus Deutschland, Österreich und der Schweiz unterscheidet sich das slowenische Gehaltssystem grundlegend von vertrauten Modellen. Wer rechtskonform die Lohnnebenkosten Slowenien berechnen möchte, muss zwingend zwischen Bruttogehalt I (bruto plača) und Bruttogehalt II (bruto bruto) differenzieren. Während Brutto I das vertraglich vereinbarte Entgelt darstellt, aus dem die Abzüge des Arbeitnehmers bestritten werden, umfasst Brutto II die gesamten direkten Arbeitskosten inklusive der gesetzlichen Arbeitgeberabgaben.
Die SV-Beiträge des Arbeitgebers bilden hierbei das gesetzliche Fundament. Im Gegensatz zu Deutschland oder Österreich, wo Sozialabgaben meist annähernd paritätisch aufgeteilt sind, trägt der Arbeitnehmer in Slowenien mit 22,10 % den größeren prozentualen Anteil an den laufenden Abgaben. Allgemeine Wirtschaftsdaten Slowenien verdeutlichen die dynamische Entwicklung des lokalen Arbeitsmarkts, die eine genaue Kalkulation der Abgabenlast unerlässlich macht.
Gesetzliche Sozialversicherungsbeiträge des Arbeitgebers im Detail
Die SV-Beiträge der Arbeitgeberseite werden direkt auf das Bruttogehalt I aufgeschlagen. Dieser reguläre Aufschlag beträgt 16,10 % und setzt sich aus folgenden Pflichtabgaben zusammen:
- Renten- und Invalidenversicherung: 8,85 %
- Krankenversicherung: 6,56 %
- Arbeitsunfallversicherung: 0,53 %
- Elternschutzversicherung: 0,10 %
- Arbeitslosenversicherung: 0,06 %
Hinzu kommen der obligatorische Arbeitgeberbeitrag zur Langzeitpflege in Höhe von 1 % sowie monatliche Pauschalen zur Krankenversicherung. Bei grenzüberschreitenden Personaleinsätzen ist zudem das deutsche Arbeitnehmer-Entsendegesetz relevant, falls Mitarbeiter vorübergehend nach Deutschland entsendet werden. Nur wer sämtliche Beitragssätze akkurat auf das Brutto I anwendet, kann die verlässlichen Lohnnebenkosten Slowenien berechnen und unerwartete Nachforderungen vermeiden.
Lohnnebenkosten Slowenien berechnen: Komponenten der Gesamtarbeitskosten
Die tatsächlichen monatlichen Arbeitskosten eines Arbeitnehmers in Slowenien setzen sich aus drei unverzichtbaren Säulen zusammen: dem vertraglichen Bruttogehalt I, den gesetzlichen Arbeitgeberabgaben sowie den verpflichtenden Zusatzvergütungen. Wer präzise die Lohnnebenkosten Slowenien berechnen möchte, folgt dabei einer methodischen Schritt-für-Schritt-Ermittlung:
- Basis festlegen: Bestimmung des Bruttogehalts I unter Beachtung geltender Kollektivverträge und regulatorischer Mindestvorgaben wie der gesetzlichen Mindeststundensätze.
- Sozialabgaben aufschlagen: Hinzurechnung der Arbeitgeber-SV-Beiträge sowie des Beitrags zur Langzeitpflege auf das Brutto I.
- Zusatzleistungen addieren: Einberechnung der täglichen Pflichtzulagen und anteiligen Sonderzahlungen.
Obligatorische Zusatzkosten: Verpflegung, Fahrtkosten und Urlaubsgeld
Eine slowenische Besonderheit liegt in den gesetzlichen Spesenpauschalen, die Arbeitgebern aus Deutschland, Österreich oder der Schweiz oft neu sind. Diese Posten sind keine freiwilligen Benefits, sondern einklagbare Pflichtbestandteile:
- Verpflegungszuschuss (prehrana med delom): Für jeden Präsenzarbeitstag mit mindestens vier Stunden Arbeitszeit gebührt Mitarbeitern ein steuerbegünstigter Essensersatz.
- Fahrtkostenerstattung (prevoz na delo): Unternehmen müssen die tatsächlichen Pendelkosten zwischen Hauptwohnsitz und Betriebsstätte erstatten.
- Urlaubsgeld (regres za letni dopust): Jeder Arbeitnehmer hat Anspruch auf ein jährliches Urlaubsgeld mindestens in Höhe des gesetzlichen Mindestlohns, fällig regulär bis zum 1. Juli.
Wer diese Aufschläge vernachlässigt, kalkuliert das Budget unweigerlich zu niedrig. Wenn Sie für eine Neueinstellung belastbare Lohnnebenkosten Slowenien berechnen wollen, steht Ihnen unsere erfahrene HR- und Arbeitsrechtsberatung für slowenische Arbeitsverhältnisse gerne zur Seite.
Abrechnung und Meldefristen: Compliance für ausländische Arbeitgeber
Die administrative Abwicklung verlangt von Unternehmen aus dem DACH-Raum höchste Sorgfalt. Jeder monatlichen Lohnauszahlung folgt die obligatorische elektronische Deklaration über den REK-1 obrazec an die slowenische Finanzverwaltung (FURS). Dabei müssen neben den Grundgehältern sämtliche steuerfreien und steuerpflichtigen Vergütungsbestandteile präzise aufgeschlüsselt werden. Unterlaufen Arbeitgebern bei dieser Zuordnung formale Versäumnisse, drohen empfindliche Säumniszuschläge und empfindliche Nachforderungen der Sozialversicherungsträger.
Besonders grenzüberschreitend tätige Arbeitgeber unterschätzen oft die rigiden Fristen. Die Auszahlung des Gehalts muss innerhalb von 18 Tagen nach Ende des Abrechnungszeitraums erfolgen. Parallel dazu sind die Nachweise für geschuldete SV-Beiträge vor Monatsende elektronisch zu übermitteln und pünktlich zu begleichen. Wer ohne fundierte Kenntnis der behördlichen Verwaltungspraxis operative Lohnnebenkosten Slowenien berechnen will, riskiert Fehleinschätzungen bei Kollektivverträgen oder der gesetzlichen Mindestbemessungsgrundlage, die an 60 % des slowenischen Durchschnittslohns gekoppelt ist.
Behördenmeldungen und rechtssichere Lohnverrechnung mit TaxSlovenia
Eine spezialisierte Begleitung entlastet Ihr Unternehmen zuverlässig im administrativen Tagesgeschäft. TaxSlovenia steuert die fristgerechte Einreichung sämtlicher Abrechnungsunterlagen bei der Finanzbehörde FURS und den Sozialkassen direkt vor Ort. Unsere strukturierte Lohnverrechnung schließt typische Fehlerquellen bei Sonderzahlungen wie dem Regres oder bei variablen Spesenansprüchen konsequent aus. In Kombination mit einer vorausschauenden Steuerberatung Slowenien gewinnen Sie verlässliche Rechtssicherheit, wenn Sie langfristige Budgets und Lohnnebenkosten Slowenien berechnen.
Rechtssicherheit und Kostentransparenz für Ihren Unternehmenserfolg in Slowenien
Eine verlässliche Personalkalkulation in Slowenien erfordert weit mehr als die isolierte Betrachtung von Bruttogehältern. Wer präzise die Lohnnebenkosten Slowenien berechnen möchte, muss gesetzliche SV-Beiträge ebenso nahtlos berücksichtigen wie obligatorische Verpflegungs- und Fahrtkostenzuschüsse oder das jährliche Urlaubsgeld. Erst die methodische Einbindung aller Lohnkomponenten schützt Ihr Unternehmen vor kostspieligen Nachzahlungen und gewährleistet eine fehlerfreie Deklaration über den REK-1 obrazec.
Mit unserer langjährigen Expertise in der Betreuung von Unternehmen aus Deutschland, Österreich und der Schweiz stellen wir Ihre lokale Lohnabrechnung auf ein rechtssicheres Fundament. Wir entlasten Ihre Personalabteilung im Meldealltag und sichern die direkte Vertretung vor den slowenischen Finanz- und Sozialversicherungsbehörden.
Mit einer fundierten Abrechnungsstruktur schaffen Sie die besten Voraussetzungen für eine erfolgreiche und sorgenfreie Expansion auf dem slowenischen Markt.
Häufig gestellte Fragen zu den slowenischen Lohnnebenkosten
Wie hoch sind die gesetzlichen Lohnnebenkosten für Arbeitgeber in Slowenien?
Die direkten Arbeitgeberabgaben zur Sozialversicherung belaufen sich regulär auf 16,10 % des Bruttogehalts I. Hinzu kommen 1 % für die Langzeitpflege sowie monatliche Festbeiträge zur Krankenversicherung. Wenn Sie die gesamten Lohnnebenkosten Slowenien berechnen, müssen Sie zusätzlich obligatorische Leistungen wie Verpflegungs- und Fahrtkostenzuschüsse einbeziehen, die nicht in den prozentualen Sozialabgaben enthalten sind.
Welche Pflichtzulagen müssen Arbeitgeber in Slowenien zusätzlich zum Gehalt zahlen?
Slowenische Arbeitgeber sind gesetzlich zur Erstattung von Verpflegungs- und Fahrtkosten für jeden Arbeitstag verpflichtet. Zudem besteht ein bindender Anspruch auf das jährliche Urlaubsgeld (Regres), das mindestens der Höhe des gesetzlichen Mindestlohns entsprechen muss. Diese Posten sind keine freiwilligen Zulagen, sondern zwingend geschuldete Arbeitskosten im Rahmen der monatlichen und jährlichen Vergütung.
Was ist der Unterschied zwischen Brutto I und Brutto II in Slowenien?
Brutto I bezeichnet das im Arbeitsvertrag vereinbarte Grundgehalt, von dem die Arbeitnehmerabgaben und die Lohnsteuer einbehalten werden. Brutto II stellt hingegen die Summe aus Brutto I und den gesetzlichen SV-Beiträgen des Arbeitgebers dar. Es bildet die unmittelbare Ausgangsbasis für die betriebswirtschaftlichen Arbeitgebergesamtkosten vor Hinzurechnung der täglichen Spesenpauschalen.
Welches Meldeformular ist für die monatliche Lohnabrechnung in Slowenien erforderlich?
Für die ordnungsgemäße Abrechnung nutzen Arbeitgeber verpflichtend den REK-1 obrazec zur elektronischen Übermittlung an die slowenische Finanzverwaltung (FURS). Über diesen Beleg werden alle Gehälter, Pflichtabgaben und steuerbegünstigten Zulagen deklariert. Wer fundiert die Lohnnebenkosten Slowenien berechnen und fristgerecht melden möchte, sichert sich durch spezialisierte Unterstützung vor formellen Meldefehlern ab.
Disclaimer
The information provided in this article is for general informational purposes only and does not constitute tax, legal, accounting or other professional advice. Tax treatment may vary depending on the specific facts and circumstances, and legislation and administrative practice may change over time. Before making any decision or taking any action based on this information, we recommend obtaining professional advice tailored to your individual circumstances.


