
Was ändert sich steuerlich, sobald Ihre Waren nicht mehr aus Deutschland, sondern aus einem Lager in Slowenien versendet werden? Für die Steuerliche Registrierung slowenisches Auslieferungslager für Online-Händler aus Deutschland ist der Lagerstandort entscheidend: Lieferungen aus slowenischem Warenbestand können eine lokale Umsatzsteuerregistrierung auslösen. Die Fernverkaufsschwelle von 10.000 € und das One-Stop-Shop-Verfahren ersetzen diese Registrierung nicht. Klären Sie die Einordnung, bevor Sie den ersten Versand aus dem Lager veranlassen.
Ein slowenisches Lager kann den Versand an Ihre Kundinnen und Kunden erleichtern, bringt aber eigene Umsatzsteuer-, Melde- und Aufzeichnungspflichten mit sich. Das betrifft Online-Händler aus Deutschland ebenso wie Unternehmen aus Österreich und der Schweiz, die Waren in Slowenien lagern oder von dort in andere Länder liefern. Hier erfahren Sie, welche Folgen der Lagerstandort für Verkäufe und Warenbewegungen hat und wie Sie die Registrierung sowie die laufenden Abläufe vorbereiten. So können Sie OSS und lokale Registrierung richtig voneinander abgrenzen.
Wichtigste Erkenntnisse
- Ordnen Sie Warenverbringungen aus Deutschland, Verkäufe aus dem slowenischen Lager und grenzüberschreitende Lieferungen getrennt ein.
- Bereiten Sie für die Steuerliche Registrierung slowenisches Auslieferungslager für Online-Händler aus Deutschland Angaben zu Geschäftsmodell, Warenfluss, Lagerbeginn und Verkaufskanälen vor.
- Prüfen Sie den Registrierungsbedarf und die Meldeprozesse anhand Ihrer konkreten Warenbewegungen, bevor Sie Abläufe für Verkäufe und Belege einrichten.
- Eine abgestimmte Registrierung, Buchhaltung und laufende Steuerberatung unterstützt Sie dabei, lokale Meldepflichten geordnet umzusetzen.
Was ein slowenisches Auslieferungslager für deutsche Online-Händler steuerlich verändert
Ein Warenbestand in Slowenien kann lokale Umsatzsteuerpflichten auslösen, bevor Sie die erste Bestellung versenden. Entscheidend ist, wo sich die Ware befindet und welcher Vorgang stattfindet. Die Einordnung der Warenverbringung und der anschließenden Verkäufe hängt von Ihrem Geschäftsmodell ab. Wenn Sie Ware in Slowenien lagern, ist eine lokale Umsatzsteuerregistrierung grundsätzlich bereits für Lieferungen aus diesem Bestand zu prüfen. Die Fernverkaufsschwelle von 10.000 € ersetzt diese Prüfung nicht.
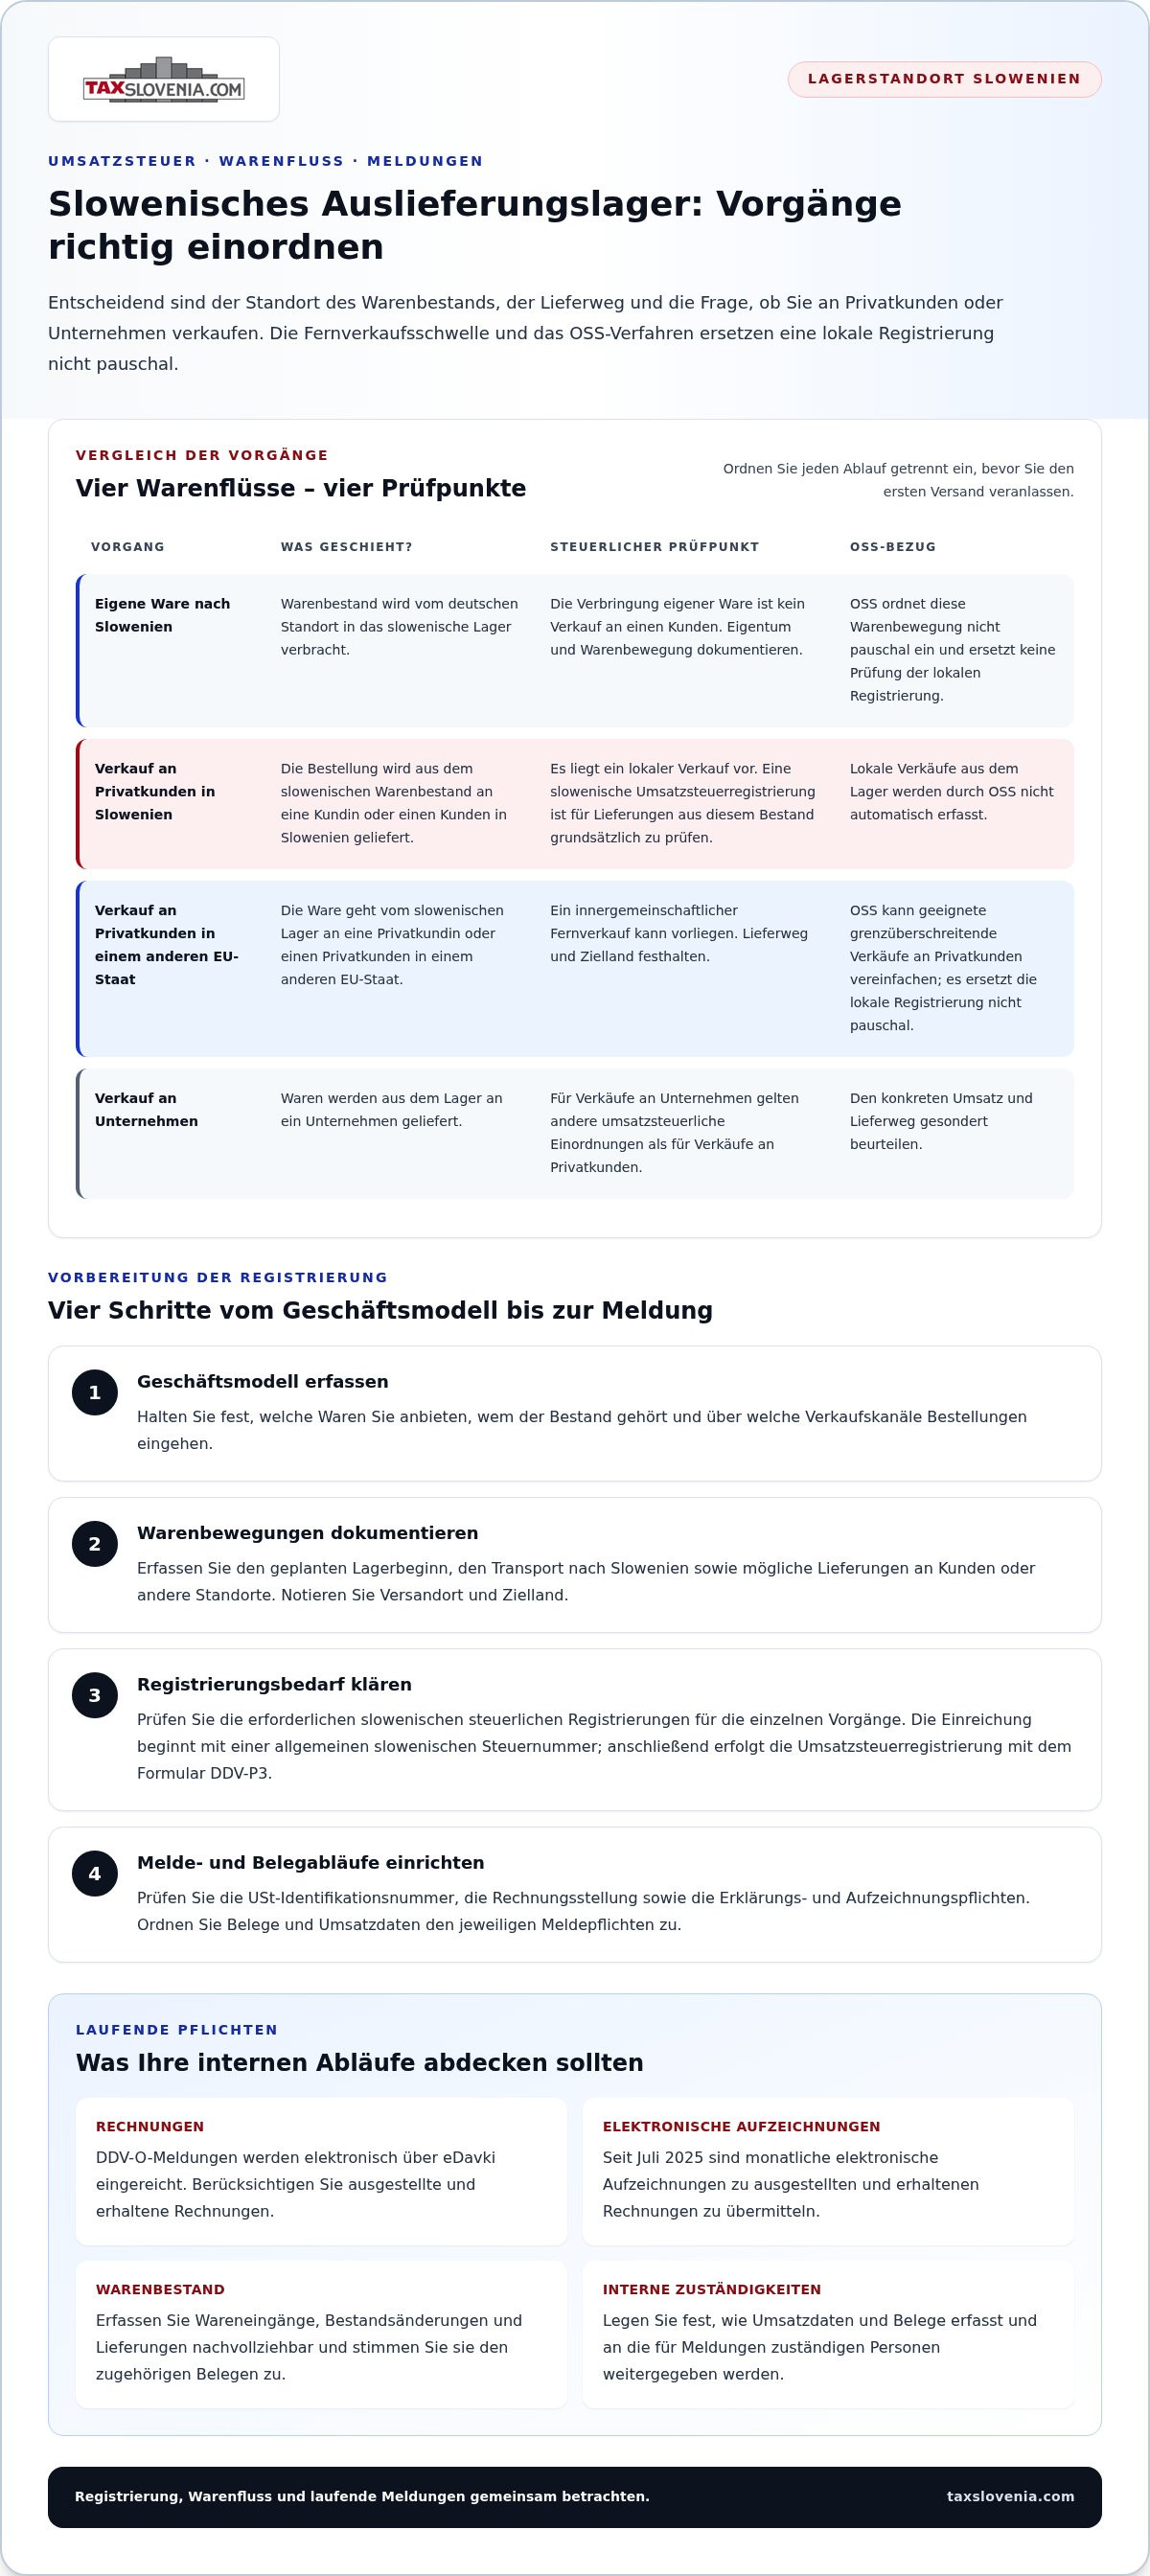
Unterscheiden Sie die Vorgänge sorgfältig: Die Verbringung eigener Ware von Deutschland nach Slowenien ist kein Verkauf an einen Kunden. Wird die Ware anschließend an einen slowenischen Privatkunden geliefert, liegt ein lokaler Verkauf vor. Geht sie aus Slowenien an einen Privatkunden in einem anderen EU-Staat, kann ein innergemeinschaftlicher Fernverkauf vorliegen. Für Verkäufe an Unternehmen gelten andere umsatzsteuerliche Einordnungen. Die Mehrwertsteuer (VAT) bildet den allgemeinen Rahmen; die konkrete Behandlung richtet sich nach dem jeweiligen Umsatz.
Welche Vorgänge Sie vor der ersten Einlagerung abgrenzen sollten
Erfassen Sie zunächst, wem der Warenbestand gehört und ob Ihr Unternehmen eigene Ware von Deutschland nach Slowenien verbringt. Ordnen Sie anschließend Verkaufskanäle und Lieferwege zu. Halten Sie dabei fest:
- ob Sie an Privatkunden oder Unternehmen verkaufen;
- ob die Lieferung an Kunden in Slowenien oder in andere EU-Staaten geht;
- ob Ware zwischen eigenen Standorten bewegt oder an Abnehmer verkauft wird.
Das EU-OSS-Verfahren kann geeignete grenzüberschreitende B2C-Fernverkäufe vereinfachen. Es ersetzt jedoch nicht pauschal eine slowenische Registrierung und erfasst lokale Verkäufe aus dem Lager nicht automatisch. Prüfen Sie die steuerliche Registrierung slowenisches Auslieferungslager für Online-Händler aus Deutschland deshalb zusammen mit Warenfluss und Absatzwegen. Für den weiteren Rahmen bietet der Leitfaden „Steuerberatung Slowenien: Der umfassende Leitfaden für Unternehmen 2026“ ergänzende Orientierung.
Slowenische Umsatzsteuerregistrierung vorbereiten: die wichtigsten Prüfschritte
Eine geordnete Vorbereitung beginnt mit Ihrem tatsächlichen Geschäftsmodell. Für die steuerliche Registrierung slowenisches Auslieferungslager für Online-Händler aus Deutschland sollten Sie Verkäufe, Warenbewegungen und die anschließende Belegverarbeitung gemeinsam betrachten. Erfassen Sie dafür, wann der Warenbestand nach Slowenien gelangt, wer ihn besitzt, von welchem Ort aus versendet wird und in welchem Land sich die Kundschaft befindet. Die Anforderungen und die umsatzsteuerliche Behandlung richten sich nach dem konkreten Ablauf und den geltenden slowenischen Vorgaben.
- Geschäftsmodell: Halten Sie fest, welche Waren Sie anbieten, wem der Bestand gehört und über welche Verkaufskanäle Bestellungen eingehen.
- Warenbewegungen: Dokumentieren Sie den geplanten Lagerbeginn, den Transport nach Slowenien und mögliche Weiterlieferungen an Kunden oder andere Standorte.
- Registrierungsbedarf: Klären Sie, welche slowenischen steuerlichen Registrierungen für die einzelnen Vorgänge erforderlich sind. Die Einreichung beginnt mit einer allgemeinen slowenischen Steuernummer; anschließend erfolgt die Umsatzsteuerregistrierung mit dem Formular DDV-P3.
- Meldeprozesse: Prüfen Sie gesondert die USt‑Identifikationsnummer, die Rechnungsstellung sowie die Erklärungs- und Aufzeichnungspflichten. DDV-O-Meldungen werden elektronisch über eDavki eingereicht. Richten Sie Ihre Abläufe so ein, dass Belege und Umsatzdaten den jeweiligen Meldepflichten zugeordnet werden können.
Welche Angaben und Abläufe für die Registrierung relevant sind
Bereiten Sie Unternehmensdaten, den geplanten Lagerbeginn, Warenfluss, Verkaufskanäle und interne Zuständigkeiten vor. Legen Sie fest, wie Wareneingänge, Bestandsänderungen, Verkäufe und zugehörige Belege nachvollziehbar erfasst werden. Seit Juli 2025 sind monatliche elektronische Aufzeichnungen zu ausgestellten und erhaltenen Rechnungen zu übermitteln. Die EU-Regeln zur Mehrwertsteuer im elektronischen Handel erläutern den Rahmen für grenzüberschreitende Verkäufe und OSS.
TaxSlovenia unterstützt internationale Unternehmen mit MwSt-Registrierung und steuerlicher Beratung in Slowenien. Die Registrierung und steuerliche Einordnung lassen sich dabei gemeinsam mit Warenfluss, Belegen und Meldeabläufen betrachten. Informieren Sie sich über Unterstützung bei der Registrierung und steuerlichen Einordnung.
Registrierung und laufende Compliance mit lokaler Steuerberatung umsetzen
Die Registrierung ist kein isolierter Verwaltungsschritt. Damit die Umsatzsteuer im laufenden Betrieb korrekt behandelt wird, müssen steuerliche Einordnung, Registrierung und interne Abläufe zusammenpassen. Welche Schritte für die Steuerliche Registrierung slowenisches Auslieferungslager für Online-Händler aus Deutschland erforderlich sind, richtet sich nach Geschäftsmodell, Warenbewegungen und Absatzwegen.
Ein geordneter Umsetzungsweg verbindet mehrere Schritte:
- Prüfung: Geschäftssitz, Eigentum am Warenbestand, Lieferwege und Verkäufe steuerlich einordnen.
- Registrierung: Den Registrierungsbedarf und die dafür erforderlichen Angaben anhand der slowenischen Anforderungen vorbereiten.
- Belegabläufe: Festlegen, wie Rechnungen, Warenbewegungen und Umsatzsteuerdaten erfasst und intern weitergegeben werden.
- Laufende Betreuung: Meldeprozesse und Buchhaltungsabläufe regelmäßig mit dem tatsächlichen Geschäftsbetrieb abgleichen.
So wird aus der Registrierung ein belastbarer Betriebsablauf
Stellen Sie für die steuerliche Abstimmung Geschäftssitz, Warenlager, Absatzländer und verwendete Verkaufskanäle strukturiert zusammen. So lässt sich nachvollziehen, welche Vorgänge im Lager beginnen und welche Belege den einzelnen Lieferungen zugeordnet werden müssen. Bestimmen Sie außerdem intern, wer Rechnungsdaten bereitstellt, Bestandsbewegungen dokumentiert und die für Meldungen benötigten Informationen zusammenführt. Ändern sich Lieferwege oder Verkaufskanäle, prüfen Sie die steuerliche Einordnung erneut.
TaxSlovenia unterstützt internationale Unternehmen mit MwSt-Registrierung sowie Steuer- und Buchhaltungsberatung in Slowenien. Dazu gehören die Vorbereitung der Registrierung, die Einordnung lokaler Steuerfragen und die Abstimmung laufender Melde- und Belegprozesse. Besprechen Sie Ihre Registrierung in Slowenien anhand Ihres Geschäftsmodells und der geplanten Abläufe.
Steuerliche Abläufe vorausschauend im Betrieb verankern
Beziehen Sie die steuerliche Prüfung in Ihre Planung ein, bevor Sie Lager- und Versandprozesse dauerhaft festlegen. So können Zuständigkeiten und Datenflüsse von Anfang an auf das geplante Geschäftsmodell abgestimmt werden. Die Steuerliche Registrierung slowenisches Auslieferungslager für Online-Händler aus Deutschland ist Teil der betrieblichen Organisation und sollte mit Warenbestand, Lieferwegen und Buchhaltung zusammengedacht werden.
Prüfen Sie auch nach dem Start regelmäßig, ob sich Ihre Abläufe verändert haben. Neue Absatzländer, Verkaufskanäle oder Warenwege können eine erneute steuerliche Einordnung erforderlich machen. Halten Sie fest, welche Abläufe Ihrer ursprünglichen Planung zugrunde liegen. So bleibt nachvollziehbar, wie Warenbewegungen und Verkäufe dokumentiert werden, wenn sich Ihr Geschäftsmodell weiterentwickelt.
Mit TaxSlovenia stimmen Sie Registrierung, Steuerberatung und Buchhaltungsabläufe für Ihr Geschäft in Slowenien aufeinander ab.
Häufige Fragen zur Umsatzsteuerregistrierung in Slowenien
Kann der EU-OSS die slowenische Umsatzsteuerregistrierung ersetzen?
Nein, nicht für sämtliche Umsätze. Wenn Sie OSS für geeignete Verkäufe nutzen, kennzeichnen Sie die betroffenen Transaktionen in Ihrem Buchhaltungssystem eindeutig. Gleichen Sie die OSS-Daten regelmäßig mit den Verkaufsdaten Ihres Shops und den Abrechnungen der Marktplätze ab. So erkennen Sie Abweichungen und vermeiden, dass Umsätze über unterschiedliche Meldewege doppelt oder gar nicht erfasst werden.
Reicht die deutsche USt‑Identifikationsnummer für Verkäufe aus einem Lager in Slowenien?
Nein, die deutsche USt‑Identifikationsnummer ersetzt keine erforderliche slowenische Registrierung. Führen Sie die verwendeten Steuernummern in Ihren Stammdaten getrennt und ordnen Sie sie den jeweiligen Geschäftsvorgängen zu. Prüfen Sie außerdem, welche Nummer auf den Belegen für die einzelnen Lieferungen erscheinen muss. So verhindern Sie, dass Ihre Rechnungssoftware automatisch für jeden Umsatz eine deutsche Kennung verwendet.
Welche Unterlagen sollte ein Online-Händler für die steuerliche Prüfung vorbereiten?
Zusätzlich zu Unternehmens- und Lagerinformationen erleichtern Unterlagen zu Plattform- und Zahlungsabläufen die Prüfung. Dazu gehören beispielsweise Vereinbarungen mit Marktplätzen, Abrechnungen von Zahlungsdienstleistern sowie Nachweise zu Stornierungen, Rücksendungen und Gutschriften. Mit diesen Dokumenten können Sie den tatsächlich abgerechneten Umsatz mit Bestellungen und Erstattungen abgleichen. Welche Nachweise im Einzelfall benötigt werden, hängt vom Geschäftsmodell ab.
Ändert sich die steuerliche Behandlung, wenn ein externer Logistikdienstleister das Lager betreibt?
Die Beauftragung eines Logistikdienstleisters entscheidet die steuerliche Einordnung nicht allein. Prüfen Sie im Vertrag, welche Aufgaben der Dienstleister übernimmt und welche Daten er Ihrem Unternehmen bereitstellt. Relevant sind etwa Meldungen zu Wareneingängen, Kommissionierung, Versand, Retouren und Bestandskorrekturen. Stimmen Sie diese Angaben mit Verkaufs- und Buchhaltungsdaten ab. So bleiben die Vorgänge nachvollziehbar und können steuerlich sachgerecht eingeordnet werden.
Disclaimer
The information provided in this article is for general informational purposes only and does not constitute tax, legal, accounting or other professional advice. Tax treatment may vary depending on the specific facts and circumstances, and legislation and administrative practice may change over time. Before making any decision or taking any action based on this information, we recommend obtaining professional advice tailored to your individual circumstances.


